Secondo Cbre, inflazione in calo e tagli dei tassi rilanceranno del 5%-10% i volumi. Mercato occupier nei radar, ma sarà il segmento operational a decollare nel lungo periodo. In Italia il repricing non pesa sui flussi. E gli investitori puntano su industria e logistica. Residenziale: è l’ora del green
Dopo il crollo dello scorso biennio, il mercato immobiliare pare finalmente pronto a ripartire. Specie quello a destinazione commerciale, che si prepara a beneficiare di uno scenario macroeconomico in miglioramento. È quanto emerge dall’outlook al 2024 di Cbre, leader globale nei servizi e negli investimenti in commercial real estate, che ha mostrato come il sentiment dei mercati europei per il settore stia iniziando a migliorare e prometta un ripresa dell’attività di compravendita nonostante il repricing ancora in corso. Un vento di coda che coinvolgerà anche l’Italia, dove il focus saranno hotel e immobili residenziali.
Jos Tromp, head of Business Development Continental Europe e Head of Research & Data Intelligence Continental Europe di Cbre
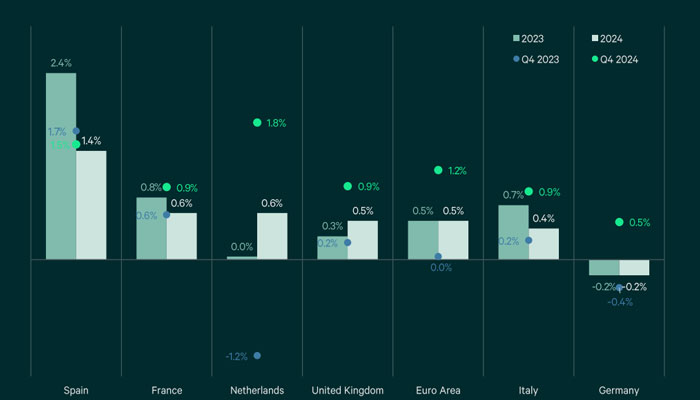
A riassumere la view della società sul fronte macroeconomico è stato Jos Tromp, responsabile per l’Europa Continentale sia della divisione Business Development sia di quella dedicata a Ricerca e Data Intelligence. Una premessa indispensabile per valutare le prospettive finanziarie, in quanto sono state proprio le politiche monetarie avviate nel 2022 a ridurre su scala globale i capitali destinati al mercato immobiliare e deteriorare le condizioni di accesso al finanziamento. Secondo l’esperto, gli Stati Uniti dovrebbero crescere oltre l’1,5% nel 2024 e intorno al 2,5% nel 2025 mentre il Vecchio Continente si fermerà probabilmente allo 0,7% quest’anno per poi sperimentare un’accelerazione fino all’1,7% nei 12 mesi seguenti: unica eccezione sono la Germania, che cederà lo 0,2%, e l’Italia, che vedrà il Pil salire solo dello 0,4%. Quanto ai prezzi, l’inflazione dovrebbe ripiegare verso il target del 2% in tutto il mondo occidentale e favorire tagli delle banche centrali a partire da giugno. Una dinamica, spiega Tromp, destinata ad avviare la “progressiva normalizzazione” del parametro che è forse quello a fungere più di tutti da benchmark per il settore: lo spread Btp-Bund.
Previsioni di crescita per Usa e Paesi europei
Tasso di crescita annuo e trimestrale delle principali economie occidentali. Fonte: Cbre
Flussi sottotono ma in ripresa nel breve termine
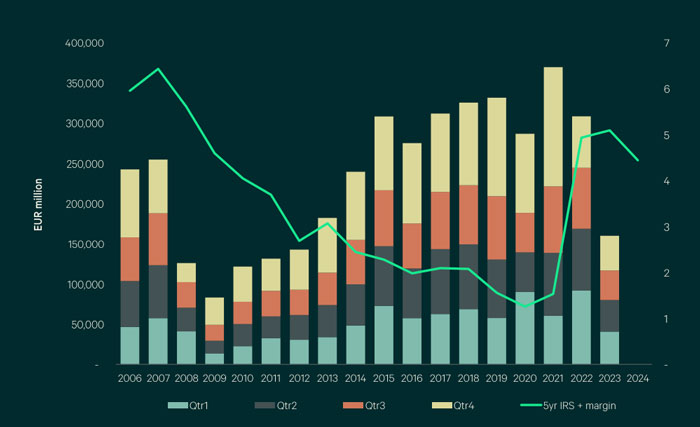
Due fattori, nell’orizzonte predittivo del manager, si possono comunque dare per certi: “Il mercato è ancora interessato da una fase di repricing che limiterà la nascita di nuovi investimenti fino al primo semestre ma, al tempo stesso, il picco della stretta monetaria è ormai alle spalle e questo porterà a una ripresa dei cashflows”. Tradotto: l’interesse degli investitori per il settore sta recuperando quota e a trarne beneficio saranno soprattutto i volumi di acquisto e vendita, che dovrebbero aumentare del 5%-10% entro dicembre dopo aver visto un crollo di oltre il 45% l’anno scorso. “Questo sentiment è supportato dai solidi fondamentali del mercato occupier”, aggiunge Tromp. Che cita soprattutto vacancy limitata e attività di sviluppo contenuta.
La parabola discendente del reale estate europeo
Volumi delle transazioni immobiliari in Europa su base trimestrale. Dati in milioni di euro. Fonte: Cbre
Sul lungo periodo, in decollo il segmento operational
Sul medio-lungo termine, è ancora la view di Tromp, le prospettive di tassi d’interesse superiori a quelli della prima metà del 2022 continueranno a spingere gli investitori verso la ricerca di nuovi equilibri rischio-rendimento e alimenteranno l’interesse per operazioni con profili di rischio più pronunciati. Due categorie citate a esempi di tale tendenza dal manager Cbre sono le asset class Alternative e il cosiddetto operational real estate, che comprende realtà con solidi fondamentali come hotel e ospedali o datacenter e infrastrutture. Ma a finire nei radar saranno anche, a suo avviso, quei mercati regionali che risultano ancora poco sondati. Parallelamente, spiega l’esperto, “le strategie più difensive continueranno a concentrarsi su acquisizioni in mercati primari con comprovata capacità di conservare valore nel tempo e forte domanda da parte degli occupier, soprattutto se supportate da buone prospettive di crescita della redditività degli immobili a fronte di limitati volumi di capex”. “I fondamentali dei mercati occupier rimangono solidi e continueranno a tenere alto l’interesse degli investitori”, aggiunge, “ma il rallentamento della crescita economica previsto per il 2024 potrebbe attenuare la domanda di spazi in alcuni segmenti”. Ultimo trend messo in luce è quello relativo alla dimensione Esg: “Osserveremo un ulteriore consolidamento del focus su operazioni di valore ambientale e sociale per assicurare più liquidità agli investimenti sia in fase di raccolta e finanziamento che in fase di exit.
In Italia occhi puntati su industriale e logistica
Giulia Ghiani, head of Research & Data Intelligence di Cbre Italy
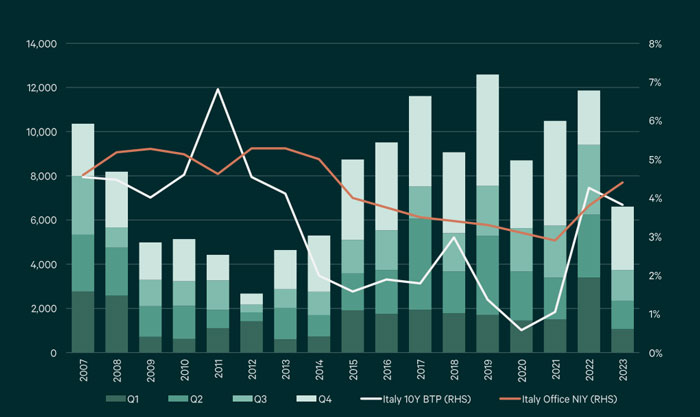
Sul comparto italiano, dove i volumi sono calati del 44% per un controvalore di appena 6,6 miliardi nel 2023, si è invece espressa Giulia Ghiani. Per l’esperta di Cbre, che è responsabile delle attività di Ricerca e Data Intelligence svolte nel nostro Paese, ci sono margini di miglioramento nonostante il repricing sia ancora incorso: “Ci aspettiamo un recupero degli investimenti, favorito dal raggiungimento di nuovi equilibri sulle aspettative di prezzo degli operatori ma anche dal miglioramento delle condizioni di accesso al credito e dagli ottimi fondamentali dei mercati occupier”.
La parabola degli investimenti in Italia
Investimenti nel mercato immobiliare italiano per trimestri. Dati in milioni di euro. Fonte: Cbre
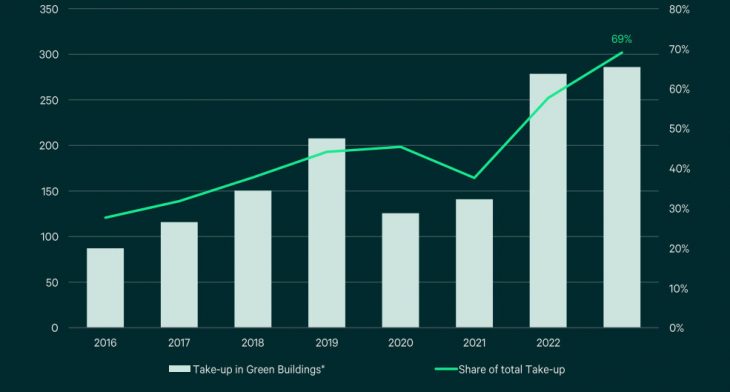
Analizzando invece le intenzioni degli investitori, l’Italy Investor Intentions Survey 2024 della casa ha messo in evidenza trend molto netti. L’indagine, condotta da Cbre Italia su un campione di 238 operatori domestici e internazionali, ha infatti chiarito che rimane saldo l’interesse per hotels (16% delle preferenze) e residenziale (26%) mentre cresce quello per il segmento industriale e logistico (37%). Dall’indagine è inoltre emerso come gli investitori si aspettino ulteriori repricing rispetto ai valori del primo trimestre del 2022, anche se il riallineamento tra le aspettative di prezzo appare ormai prossimo per i mercati primari delle strutture recettive, delle abitazioni e degli uffici di grado A. Tra le classi di attivo alternative, si rileva un forte interesse verso lo student living, i datacenter e il senior living mentre un elemento che accumuna tutti i player è l’attenzione al miglioramento delle performance di sostenibilità del proprio portafoglio. Un dato che fa il pari con l’1,7% di intervistati a non aver dichiarato alcuna strategia Esg in atto e con il 69% di uffici transati che già nel 2023 risultavano certificati in tal senso.
Il panorama tricolore e mercati regionali
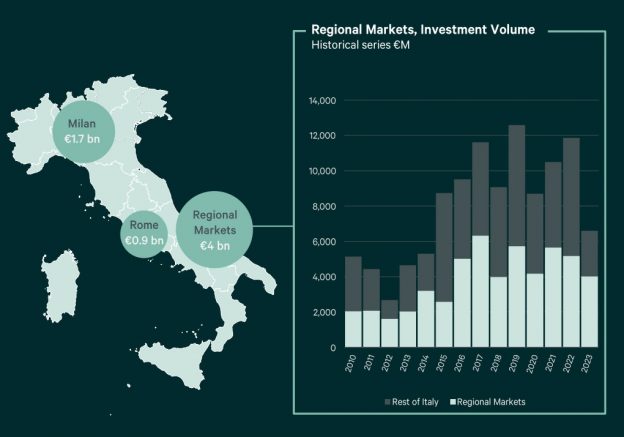
Volume di investimenti in Italia e negli altri mercati regionali nel 2023. Dati in milioni di euro. Fonte: Cbre
Silvia Gandellini, head of Capital Markets & AT High Street di Cbre Italy
Secondo Silvia Gandellini, head of Capital Markets & AT High Street di Cbre Italy, i risultati del sondaggio testimoniano la sussistenza di due fenomeni: “Da un lato, un atteggiamento ancora cauto degli investitori; dall’altro, un forte interesse ad esporsi verso settori che si caratterizzano per ottimi fondamentali, adottando politiche di finanza etica che si dimostrano sempre più ambiziose e capaci di creare impatti positivi sia dal punto di vista ambientale che sociale”.
Dall’Eurozona agli USA, l’analisi degli indici FIDA mostra come il segmento a lunga scadenza abbia inciso sulle performance dei bond. E con la sorpresa inflazionistica americana ad aumentare le aspettative di una stretta monetaria, gli scossoni non sono finiti. Ecco quali variabili potrebbero orientare il mercato nei prossimi mesi
Più informati, ma non necessariamente più pronti a investire. È il paradosso che emerge dalla sesta edizione dell’Osservatorio EduFin di Pictet Asset Management, realizzato con FINER Finance Explorer su 5mila persone, intitolato “Tra emozioni e algoritmi”.
Evergreen ed ELTIF stanno ampliando il perimetro degli investimenti alternativi sul continente, con il patrimonio arrivato a quota 213,7 miliardi di euro nel primo semestre 2026. Infrastrutture, private equity e private credit guidano una crescita che si accompagna a un’offerta sempre più ampia
Secondo il report di Peregrine Communications, il 73% dei wealth manager e private bank mostra una presenza visibile negli alternativi. Ma solo il 40% dispone di una sezione dedicata online. La distanza tra capacità d’investimento e abilità di raccontarla rischia di diventare un nuovo fattore competitivo
La società vede nel boom delle emissioni degli hyperscaler un possibile cambio di paradigma per il reddito fisso: mentre le aziende tech finanziano investimenti destinati a generare ricavi, i governi affrontano fabbisogni crescenti legati soprattutto alla spesa corrente
Una ricerca di Morningstar mostra che i veicoli di investimento basati sui criteri religiosi stanno prendendo piede. Dalle masse globali ai nuovi lanci, ecco tutti i numeri del comparto e perché potrebbe smettere di essere una nicchia. Ma per il salto definitivo servono educazione finanziaria, differenziazione e trasparenza
Secondo Northern Trust, il 69% dei gestori con masse fino a 500 miliardi di dollari prevede di trasferire attività in altre sedi nei prossimi due anni: erano solo il 6% nel 2024. Intanto arretrano consolidamento dei sistemi e investimenti tecnologici
Itinerari Previdenziali: vale il 48% del Pil. E i rendimenti si confermano positivi. Nel 2025 la previdenza complementare ha raggiunto quota 262 miliardi: "Ampi margini di crescita, anche grazie alle novità normative”
Uno studio di Morningstar propone un framework per capire quando la crescita delle masse gestite rischia di compromettere il processo di investimento. Dalla liquidità al comportamento del gestore, nessun indicatore è decisivo da solo: è la convergenza di più segnali a rivelare se il successo stia iniziando a trasformarsi in limite
L’ultima ricerca di LFG+Zest individua il principale paradosso del boom: per preservare i rendimenti gli hyperscaler dovranno rallentare il capex, rischiando però di frenare la crescita dei principali beneficiari della corsa all’intelligenza artificiale
Flussi record, crescita degli strumenti attivi e continua innovazione stanno ridisegnando l’industria. Con i replicanti che ampliano il proprio raggio d’azione e conquistano spazi un tempo riservati alle soluzioni tradizionali. Un trend che rende necessario chiedersi se questa struttura sia destinata a imporsi come il nuovo standard
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min