Per l’Osservatorio EduFin di Pictet AM aumentano interesse e ansia, mentre domina la liquidità. E avanza l’intelligenza artificiale
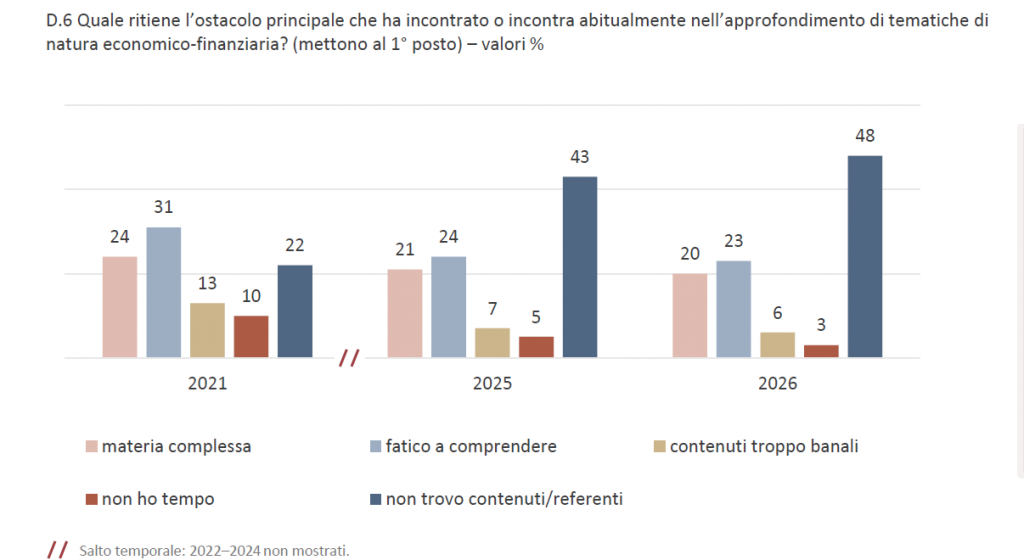
Più informati, ma non necessariamente più pronti a investire. È il paradosso che emerge dalla sesta edizione dell’Osservatorio EduFin di Pictet Asset Management, realizzato con FINER Finance Explorer su 5mila persone, intitolato ‘Tra emozioni e algoritmi’. Ciò che si evince daIla ricerca è che il 93% degli italiani si dichiara interessato a economia e mercati, dal 91% del 2025 e dal 76% del 2021. Ma l’interesse non si traduce in azione: il 48% fatica a trovare contenuti o referenti affidabili e il 45%, dovendo investire oggi, terrebbe i risparmi liquidi.
Più interesse, meno punti di riferimento
Nicola Ronchetti, ceo di Finer Finance Explorer
La domanda di educazione finanziaria continua a cambiare natura e trova spazio in nuovi strumenti, ma anche in nuove esigenze. Per il 50% degli intervistati, contro il 48% dello scorso anno, imparare a gestire il denaro serve anzitutto a realizzare progetti di vita. Ma l’abbondanza di informazioni complica l’orientamento: nel 2025 chi non trovava fonti adeguate era il 43%, cinque punti in meno di oggi. Come ha osservato Nicola Ronchetti, fondatore e CEO di FINER, da una parte “c’è il desiderio di imparare qualcosa di più”, dall’altra “c’è anche tanta confusione”.
Oggi il vero ostacolo è trovare contenuti affidabili e punti di riferimento
Fonte: Osservatorio EduFin Pictet
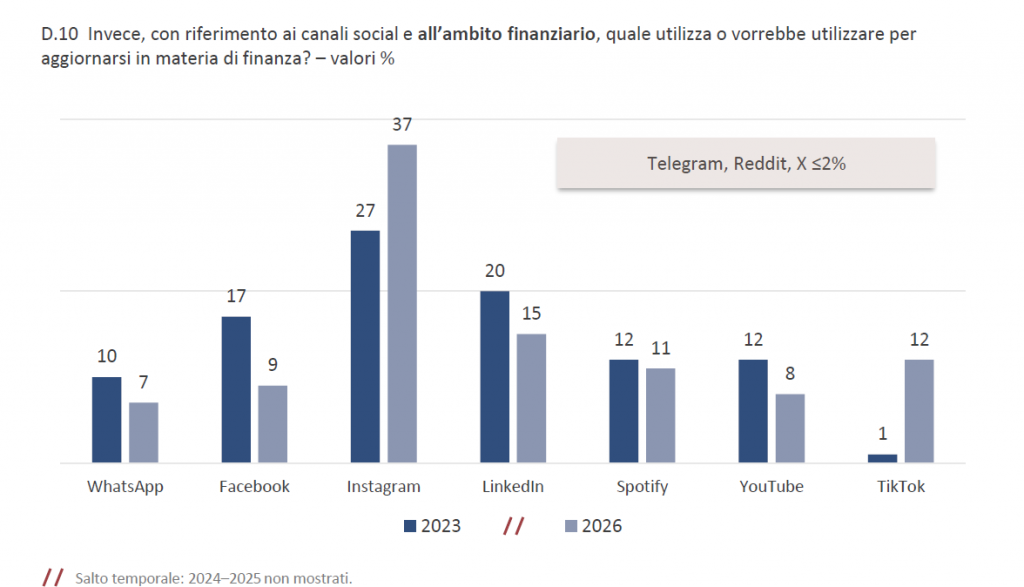
Cambiano anche i canali. I social network sono la modalità preferita per avvicinarsi alla finanza dal 44% del campione, contro il 27% del 2021. Instagram è la piattaforma più scelta per informarsi sui temi finanziari (37%), con percentuali che arrivano al 50% tra i Millennials e al 53% nella Gen Z. Ma la fiducia non è solo online: quella nei consulenti finanziari e banker sale dal 34% al 41%, mentre scuola e docenti raggiungono il 66%.
Informazione finanziaria: vince la comunicazione visiva
Fonte: Osservatorio EduFin Pictet
Ansia e liquidità, il costo della prudenza
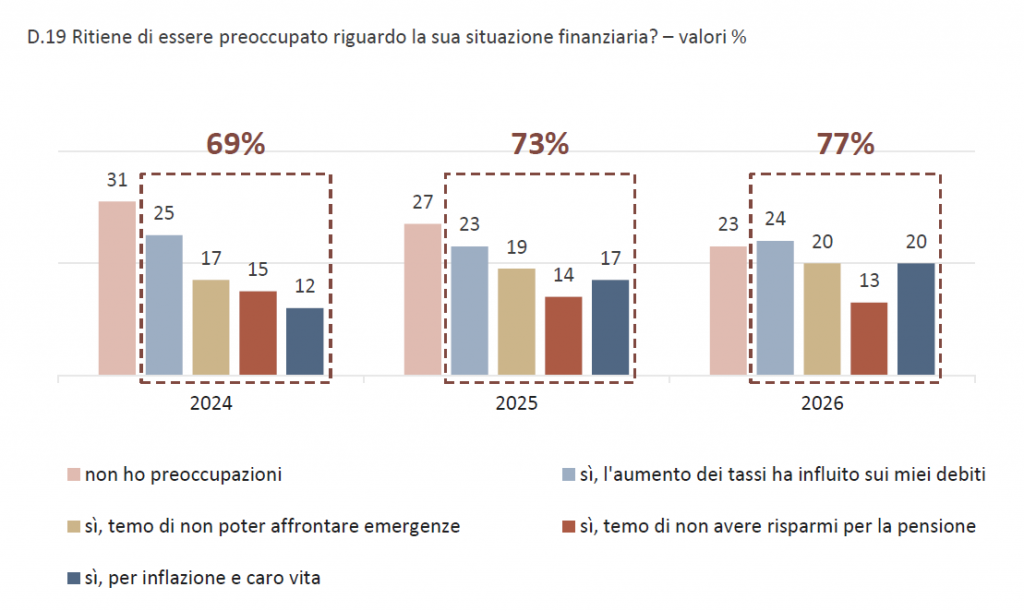
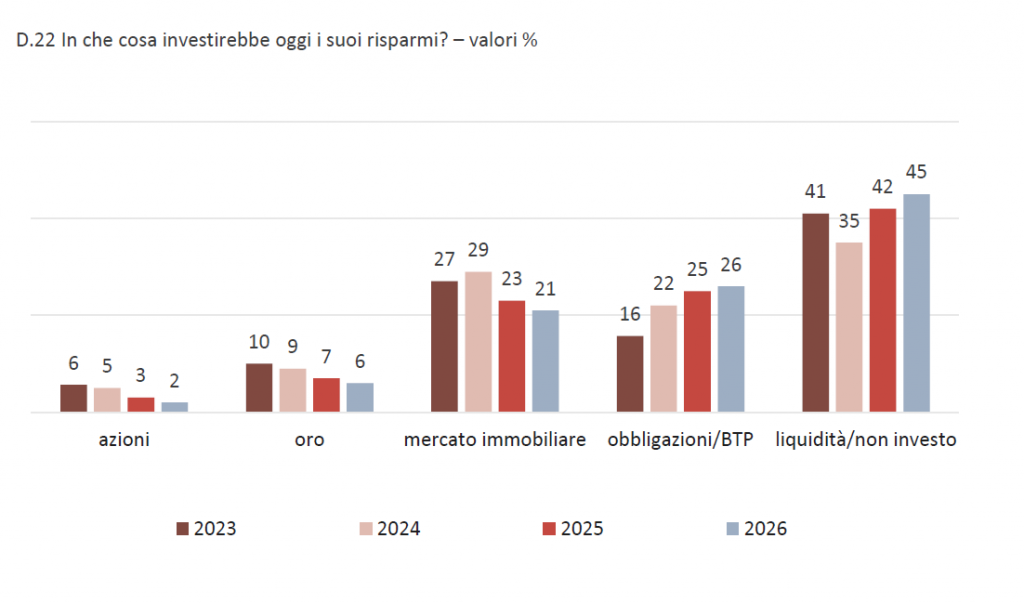
Il nodo decisivo resta il comportamento. Le preoccupazioni per la propria situazione finanziaria riguardano il 77% degli intervistati, dal 73% del 2025; paura e panico prevalgono nelle scelte per il 73%, contro il 68% di un anno fa. Ne consegue una ricerca di protezione che spesso penalizza la pianificazione: se dovessero investire ora, il 45% sceglierebbe la liquidità (42% nel 2025), il 26% obbligazioni e BTP e appena il 2% le azioni. Tra i giovani della Gen Z la preferenza per il denaro fermo sale addirittura al 59%.
Ansia finanziaria: caro vita ed emergenze tra i primi pensieri
Fonte: Osservatorio EduFin Pictet
In cosa investirebbero: liquidità, guilty pleasure degli italiani
Fonte: Osservatorio EduFin Pictet
Daniele Cammilli, head of Marketing di Pictet Asset Management
La prudenza si riflette anche nella previdenza complementare: il 40% non ci ha ancora pensato, dal 37% del 2024. È il rischio del risparmio inattivo. Un tema richiamato anche da Daniele Cammilli, head of Marketing di Pictet Asset Management Italia, che nel corso della presentazione ha posto l’accento sul rischio di lasciare inattiva la ricchezza finanziaria, parlando di “un risparmio che di fatto perde potere”, anche nella sua capacità di contribuire alla crescita e al benessere delle famiglie.
L’IA cresce, ma non sostituisce la fiducia
In questo scenario, la novità più significativa riguarda l’intelligenza artificiale, protagonista dell’edizione 2026 dell’Osservatorio insieme alle emozioni. La tecnologia sta entrando rapidamente nelle abitudini degli italiani: il 75% del campione utilizza strumenti di IA almeno una volta alla settimana, contro il 62% del 2025. Anche in ambito finanziario l’impiego regolare, attraverso chatbot bancari, robo-advisor o applicazioni predittive, cresce sensibilmente, passando dal 17% al 28% in dodici mesi.
Aumenta inoltre la fiducia in questi strumenti, pur mantenendosi su livelli contenuti: il 34% dichiara di fidarsi abbastanza o molto dell’IA applicata alla finanza, rispetto al 23% dell’anno scorso. Un progresso che non elimina le perplessità sulla possibilità di affidare a un algoritmo le proprie decisioni economiche.
La ricerca evidenzia infatti come gli italiani attribuiscano all’IA soprattutto una funzione di supporto. Il 34% vorrebbe utilizzarla per evitare errori, il 27% per ricevere suggerimenti sulle possibili scelte e il 21% per comprendere più facilmente concetti complessi. Soltanto il 10% sarebbe disposto a delegarle direttamente le decisioni.
Determinante resta dunque il tema della fiducia. Alla domanda su quali fattori potrebbero aumentarla, il 33% indica la presenza di regole chiare e maggiori tutele normative, il 20% la dimostrazione di performance migliori e il 14% la garanzia di un controllo umano costante.
L’intelligenza artificiale potrebbe quindi contribuire ad avvicinare risparmiatori e mercati, ma senza sostituire il ruolo della competenza e della relazione. È proprio questo il nodo che attraversa l’intera ricerca: rispetto al 2025, gli italiani dispongono di più informazioni, utilizzano strumenti sempre più evoluti e mostrano una maggiore volontà di comprendere la finanza. Eppure continuano a incontrare difficoltà nel passare dalla conoscenza all’azione. Un divario che la tecnologia, da sola, non sembra ancora in grado di colmare.
Dall’Eurozona agli USA, l’analisi degli indici FIDA mostra come il segmento a lunga scadenza abbia inciso sulle performance dei bond. E con la sorpresa inflazionistica americana ad aumentare le aspettative di una stretta monetaria, gli scossoni non sono finiti. Ecco quali variabili potrebbero orientare il mercato nei prossimi mesi
Evergreen ed ELTIF stanno ampliando il perimetro degli investimenti alternativi sul continente, con il patrimonio arrivato a quota 213,7 miliardi di euro nel primo semestre 2026. Infrastrutture, private equity e private credit guidano una crescita che si accompagna a un’offerta sempre più ampia
Secondo il report di Peregrine Communications, il 73% dei wealth manager e private bank mostra una presenza visibile negli alternativi. Ma solo il 40% dispone di una sezione dedicata online. La distanza tra capacità d’investimento e abilità di raccontarla rischia di diventare un nuovo fattore competitivo
La società vede nel boom delle emissioni degli hyperscaler un possibile cambio di paradigma per il reddito fisso: mentre le aziende tech finanziano investimenti destinati a generare ricavi, i governi affrontano fabbisogni crescenti legati soprattutto alla spesa corrente
Una ricerca di Morningstar mostra che i veicoli di investimento basati sui criteri religiosi stanno prendendo piede. Dalle masse globali ai nuovi lanci, ecco tutti i numeri del comparto e perché potrebbe smettere di essere una nicchia. Ma per il salto definitivo servono educazione finanziaria, differenziazione e trasparenza
Secondo Northern Trust, il 69% dei gestori con masse fino a 500 miliardi di dollari prevede di trasferire attività in altre sedi nei prossimi due anni: erano solo il 6% nel 2024. Intanto arretrano consolidamento dei sistemi e investimenti tecnologici
Itinerari Previdenziali: vale il 48% del Pil. E i rendimenti si confermano positivi. Nel 2025 la previdenza complementare ha raggiunto quota 262 miliardi: "Ampi margini di crescita, anche grazie alle novità normative”
Uno studio di Morningstar propone un framework per capire quando la crescita delle masse gestite rischia di compromettere il processo di investimento. Dalla liquidità al comportamento del gestore, nessun indicatore è decisivo da solo: è la convergenza di più segnali a rivelare se il successo stia iniziando a trasformarsi in limite
L’ultima ricerca di LFG+Zest individua il principale paradosso del boom: per preservare i rendimenti gli hyperscaler dovranno rallentare il capex, rischiando però di frenare la crescita dei principali beneficiari della corsa all’intelligenza artificiale
Flussi record, crescita degli strumenti attivi e continua innovazione stanno ridisegnando l’industria. Con i replicanti che ampliano il proprio raggio d’azione e conquistano spazi un tempo riservati alle soluzioni tradizionali. Un trend che rende necessario chiedersi se questa struttura sia destinata a imporsi come il nuovo standard
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min