Alla presentazione dell’outlook 2026, la casa di gestione si dice positiva. Ma dietro il rally si nasconde un mondo profondamente cambiato, dove la politica torna protagonista e l’instabilità diventa strutturale
Enzo Corsello, country head Italia di Allianz Global Investors
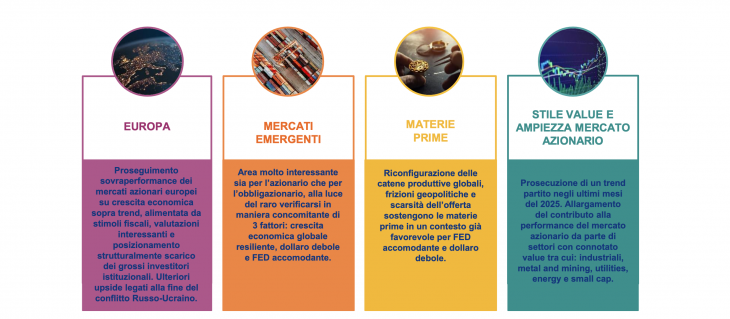
Il nuovo anno comincia con un’economia globale che continua a sorprendere per resilienza. Stati Uniti, Europa e Giappone crescono grazie a un mix potente di politiche fiscali e monetarie espansive, che sostengono il PIL nominale e tengono lontani gli scenari recessivi. I grandi protagonisti rimangono gli USA e l’Europa ma a condizione di essere “selettivi e attenti ai cambiamenti”, dice subito Enzo Corsello, country head per l’Italia di Allianz Global Investors, durante la presentazione alla stampa dell’outlook 2026 della casa di gestione. Il manager si attende “una prosecuzione del movimento rialzista dell’Europa, che resta un’ottima fonte di ritorno per gli investitori alla luce degli stimoli monetari e soprattutto fiscali”. “L’evento macro più rilevante è stata la rottura del dogma dell’ortodossia fiscale tedesca”, sottolinea Corsello. Una svolta che ha consentito all’Eurozona di affiancare finalmente la politica fiscale a quella monetaria, riducendo una fragilità strutturale che durava da oltre un decennio. Sul fronte monetario lo scenario resta accomodante. “L’unica banca centrale che sta seguendo un percorso restrittivo è quella giapponese”, osserva il country head, “ma con tassi reali ancora negativi lo stimolo resta significativo”. Quanto all’inflazione, i timori di una nuova fiammata appaiono contenuti nel breve. “Il rischio vero non è tanto il livello dei prezzi, quanto la loro volatilità in un mondo esposto a shock geopolitici continui”.
Il cambio di paradigma più profondo è, però, politico. Negli Stati Uniti l’avvicinarsi delle elezioni di midterm sta modificando il rapporto tra amministrazione e mercati finanziari. “Il mercato azionario da fine diventa mezzo”, afferma Corsello, “uno strumento per perseguire obiettivi di politica economica e consenso sociale”. Gli interventi a favore dei consumatori, le pressioni sui tassi delle carte di credito e le misure sull’affordability rappresentano segnali chiari. “Il mercato non è più il beneficiario netto dell’azione di governo”, avverte l’esperto, “ma uno strumento utilizzato per redistribuire consenso”. Un passaggio che segna l’ingresso in una nuova fase. “Non siamo più in un mondo incerto, ma in un mondo instabile”, sintetizza il manager, dove vengono meno i pilastri dello status quo geopolitico. Una fase che l’esperto definisce senza mezzi termini: “Siamo passati dal volatility great again all’instability great again”.
Selettività e disciplina
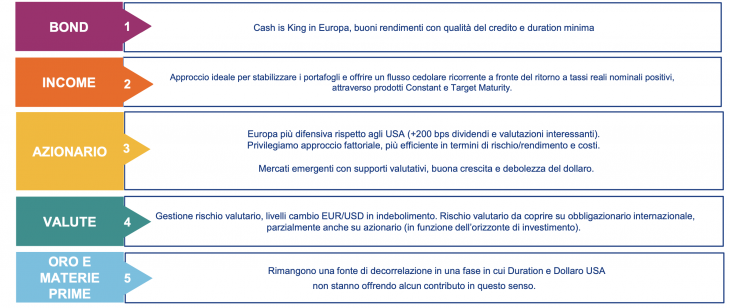
In questo contesto l’approccio agli investimenti deve necessariamente cambiare. “Per 40 anni bastava essere investiti e i rendimenti arrivavano”, ricorda Corsello. “Oggi la selettività torna centrale”. Sul fronte azionario, Allianz GI mantiene una view costruttiva ma prudente. Negli Stati Uniti le valutazioni restano elevate. “Le valutazioni sono come una forza di gravità”, spiega Corsello, “non fermano il mercato finché gli utili crescono, ma aumentano la vulnerabilità”. Più interessante il profilo dell’Europa, sostenuta da stimoli fiscali, valutazioni più contenute e dividendi elevati. A questo “si combina la capacità di apprezzamento, con una sovraperformance degli indici europei rispetto a quelli americani” negli ultimi anni. Un fenomeno che trova anche una “ragione difensiva, giustificata dal supporto dato dai dividendi medi europei, che secondo il report di Allianz a novembre 2025 risultavano quasi tre volte quelli USA.
Massimiliano Maxia, fixed income pruduct specialist di Allianz GI
Sul fronte obbligazionario, il 2026 sarà ancora un anno dominato dal carry. “La duration non sarà un fattore strutturale di performance”, spiega Massimiliano Maxia, Senior Fixed Income Product Specialist di Allianz GI. In un contesto di debito pubblico crescente, le scadenze lunghe restano esposte. “Il rendimento cedolare è il vero motore della performance”, aggiunge Maxia, con una preferenza per investment grade, high yield selettivo ed emerging market debt.
Un capitolo a parte meritano i mercati emergenti, che beneficiano di una combinazione rara di fattori favorevoli. “Crescita resiliente, dollaro più debole e politiche monetarie ancora accomodanti creano un contesto interessante”, osserva Corsello. Dopo la sovraperformance del 2025, l’area resta attraente soprattutto in Asia, dove Corea e Taiwan offrono esposizione tecnologica a valutazioni nettamente inferiori rispetto ai big statunitensi.
In un mondo instabile tornano centrali anche gli asset reali. “Le materie prime sono uno snodo fondamentale della partita geopolitica ed economica in corso”. I metalli industriali beneficiano di dollaro debole, scarsità dell’offerta e investimenti legati alla sicurezza strategica. L’oro, infine, resta un pilastro difensivo. “Prospera nell’instabilità, non nella semplice incertezza”, conclude Corsello.
Il messaggio finale è chiaro: i mercati restano sostenuti, ma il mondo è cambiato. Il 2026 non sarà un anno da affrontare col pilota automatico, bensì “con disciplina, selettività e piena consapevolezza che l’instabilità è ormai la nuova normalità”.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 7 min