Investiti 600 milioni in startup italiane: +18%. Scende però del 22% il numero delle operazioni. I dati VEM-Aifi
Anna Gervasoni, direttrice generale di Aifi
Meno round ma più grandi. Il primo semestre 2024 del venture capital italiano si chiude con un bilancio in chiaroscuro, ma mostra buone prospettive di accelerazione per la seconda parte dell’anno. A fare i conti è il rapporto VEM, realizzato dalla Liuc Business School, che segnala comunque una ripresa del settore rispetto allo stesso periodo del 2023. “Emerge un rallentamento, ma sono stati fatti diversi closing di nuovi fondi e questo ci fa sperare di vedere un po’ più di vivacità negli investimenti del secondo semestre”, commenta la direttrice generale di Aifi Anna Gervasoni.
I dati complessivi del primo semestre 2024 dicono che, tra investimenti iniziali e follow-on, i round hanno subito un calo del 24% rispetto ai 177 di un anno prima e si sono attestati a 135. L’ammontare investito è però cresciuto dai precedenti 689 milioni, arrivando atoccare gli 870 milioni di euro. Nel dettaglio delle operazioni, 123 investimenti sono stati fatti in startup e scaleup italiane per un valore passato da 510 a 600 milioni. Il bilancio è però influenzato da due deal di grandi dimensioni, che pesano per il 40% del mercato: quello da 100 milioni che ha coinvolto D-Orbit e quello da 142 milioni di Bending Spoons. A completare il quadro tricolore si aggiunge infine l’aumento dell’ammontare investito in realtà estere fondate da imprenditori nostrani, che passa da 179 a 270 milioni di euro sia pur a fronte di un lieve calo dei deal su base annua (12 contro 19).
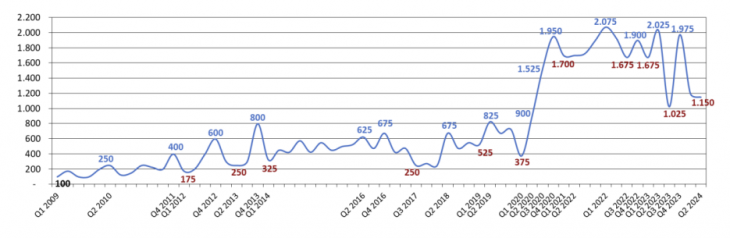
Evoluzione dell’indice VEM-i
Esclusi i programmi POC/i POC; Q1 2009=100. Fonte: Liuc Business School
ICT sempre in test, boom per le biotecnologie
Guardando esclusivamente agli investimenti iniziali, in testa si conferma l’ICT: il settore raccoglie infatti il 38% della distribuzione settoriale, una quota ancora maggioritaria anche se in calo rispetto al 40% di un anno fa. Nel dettaglio, le operazioni si dividono tra un 25% che coinvolge startup nel comparto dei digital consumer services e un restante 75% che riguarda società con focus su enterprise technologies. Da segnalare il boom delle biotecnologie, passate dal 3 all’11%. Da un punto di vista geografico, 32 investimenti initial hanno riguardato la Lombardia, cui spetta ancora il 38% del mercato. Seguono il Piemonte, con il 15%, e il Lazio, con l’11%. I dati evidenziano infine un rallentamento marcato per quel che riguarda lo startup capital, passate da 88 a 43, mentre tiene il seed, sceso da 57 a 47.
Altro segnale roseo per il futuro sta nel maggior dinamismo delle corporate, la cui partecipazione è stata registrata negli investimenti a supporto delle realtà imprenditoriali nascenti o nella fase di primo sviluppo in circa il 28% dei round in società italiane. Relativamente alle sole startup con sede nel nostro Paese, venture capital e corporate venture capital hanno investito 133 milioni di euro su 74 deal. Le attività di sindacato tra queste due tipologie di operatori e i business angel hanno invece fatto registrare un ammontare pari a 467 milioni su 49 iniziative totali. Infine, i soli business angel hanno messo sul piatto 23 milioni in 16 round. Il totale di queste attività porta la filiera dell’early stage ad aver investito 623 milioni di euro su 139 operazioni.
Dall’Eurozona agli USA, l’analisi degli indici FIDA mostra come il segmento a lunga scadenza abbia inciso sulle performance dei bond. E con la sorpresa inflazionistica americana ad aumentare le aspettative di una stretta monetaria, gli scossoni non sono finiti. Ecco quali variabili potrebbero orientare il mercato nei prossimi mesi
Più informati, ma non necessariamente più pronti a investire. È il paradosso che emerge dalla sesta edizione dell’Osservatorio EduFin di Pictet Asset Management, realizzato con FINER Finance Explorer su 5mila persone, intitolato “Tra emozioni e algoritmi”.
Evergreen ed ELTIF stanno ampliando il perimetro degli investimenti alternativi sul continente, con il patrimonio arrivato a quota 213,7 miliardi di euro nel primo semestre 2026. Infrastrutture, private equity e private credit guidano una crescita che si accompagna a un’offerta sempre più ampia
Secondo il report di Peregrine Communications, il 73% dei wealth manager e private bank mostra una presenza visibile negli alternativi. Ma solo il 40% dispone di una sezione dedicata online. La distanza tra capacità d’investimento e abilità di raccontarla rischia di diventare un nuovo fattore competitivo
La società vede nel boom delle emissioni degli hyperscaler un possibile cambio di paradigma per il reddito fisso: mentre le aziende tech finanziano investimenti destinati a generare ricavi, i governi affrontano fabbisogni crescenti legati soprattutto alla spesa corrente
Una ricerca di Morningstar mostra che i veicoli di investimento basati sui criteri religiosi stanno prendendo piede. Dalle masse globali ai nuovi lanci, ecco tutti i numeri del comparto e perché potrebbe smettere di essere una nicchia. Ma per il salto definitivo servono educazione finanziaria, differenziazione e trasparenza
Secondo Northern Trust, il 69% dei gestori con masse fino a 500 miliardi di dollari prevede di trasferire attività in altre sedi nei prossimi due anni: erano solo il 6% nel 2024. Intanto arretrano consolidamento dei sistemi e investimenti tecnologici
Itinerari Previdenziali: vale il 48% del Pil. E i rendimenti si confermano positivi. Nel 2025 la previdenza complementare ha raggiunto quota 262 miliardi: "Ampi margini di crescita, anche grazie alle novità normative”
Uno studio di Morningstar propone un framework per capire quando la crescita delle masse gestite rischia di compromettere il processo di investimento. Dalla liquidità al comportamento del gestore, nessun indicatore è decisivo da solo: è la convergenza di più segnali a rivelare se il successo stia iniziando a trasformarsi in limite
L’ultima ricerca di LFG+Zest individua il principale paradosso del boom: per preservare i rendimenti gli hyperscaler dovranno rallentare il capex, rischiando però di frenare la crescita dei principali beneficiari della corsa all’intelligenza artificiale
Flussi record, crescita degli strumenti attivi e continua innovazione stanno ridisegnando l’industria. Con i replicanti che ampliano il proprio raggio d’azione e conquistano spazi un tempo riservati alle soluzioni tradizionali. Un trend che rende necessario chiedersi se questa struttura sia destinata a imporsi come il nuovo standard
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min