Il rate sui depositi scende al 2%, al ribasso le stime su inflazione e crescita. Per gli asset manager sono possibili una, due o nessun’altra sforbiciata quest’anno. L’unica (quasi) certezza è che a luglio Francoforte farà una pausa
Come atteso, la Banca centrale europea ha tagliato dello 0,25% i tassi di interesse dell’Eurozona. Si tratta dell’ottava sforbiciata, la settima consecutiva, e con tutta probabilità l’ultima ampiamente prevedibile. Mentre infatti il rate sui depositi scende al 2%, il contesto economico e geopolitico pone serie ipoteche su crescita e inflazione dell’Area, rendendo altamente incerto il futuro percorso della politica monetaria. Già quest’ultimo meeting ha registrato un board non unanime (un voto contrario) e secondo molti osservatori le contrapposizioni sono destinate ad aumentare nei prossimi mesi. Divisi sono anche i gestori, per i quali l’Eurotower potrebbe essere al capolinea del suo ciclo di allentamento oppure potrebbe tagliare ancora una o due volte entro fine anno. L’unica certezza, per ora, sembra essere quella che a luglio ci sarà una pausa.
Nelle attese ‘staff projections’, la BCE ha parzialmente tagliato le stime su pil e inflazione, a causa delle possibili ricadute della guerra commerciale che potrebbero agire da freno per i Paesi del blocco. Il carovita è visto attestarsi in media al 2% nel 2025, all’1,6% nel 2026 e al 2% nel 2027, a causa del calo dell’energia, del rafforzamento dell’euro e della debolezza della crescita economica. Quest’ultima è confermata allo 0,9% per quest’anno, grazie all’andamento del primo trimestre “più vigoroso rispetto alle attese”, mentre è stata limata all’1,1% (dall’1,2%) per il prossimo e confermata all’1,3% per quello successivo.
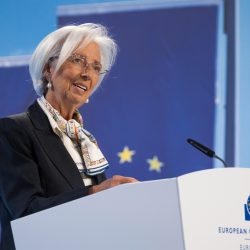
Christine Lagarde, presidente Bce
La presidente Christine Lagarde, che ha assicurato di voler portare a termine il suo mandato a Francoforte, ha però avvertito che i rischi per la crescita sono al ribasso. E la causa, ovviamente, sono i dazi di Donald Trump. “La manifattura si è in parte ripresa”, grazie alle tensioni commerciali che hanno spinto ad anticipare le vendite, “ma i servizi più orientati al mercato domestico stanno rallentando, e i dazi e l’euro più forte rende più difficile per le aziende esportare”, ha spiegato. Rimarcando però che “ci sono molti fattori” a rendere l’economia dell’Eurozona resiliente: un mercato del lavoro robusto, stipendi che si stanno rafforzando e spingono i consumatori a spendere, e l’aumento della spesa per la difesa che rafforza la crescita. “Con il taglio di oggi siamo in una buona posizione per navigare nell’incertezza che è all’orizzonte”, ha sottolineato.
“Questo è stato l’ultimo taglio scontato. D’ora in poi la vita dei banchieri centrali europei sarà più difficile”, commenta Roelof Salomons, chief investment strategist per i Paesi Bassi presso il BlackRock Investment Institute. A suo parere sono previste ulteriori riduzioni, ma fa notare come l’Eurotower abbia fornito pochi elementi su cui lavorare in termini di entità e tempistiche. “La BCE vuole mantenere aperte le sue opzioni mentre proseguono i negoziati commerciali con gli Stati Uniti”, analizza. Per l’esperto, Francoforte può ora spostare l’attenzione sulla crescita piuttosto che sull’inflazione e taglierà il costo del denaro al di sotto della soglia neutrale quest’anno. “Nei mercati globali del reddito fisso, continuiamo a preferire obbligazioni e crediti a lungo termine europei”, spiega, chiarendo di aver portato le azioni europee a un livello neutrale all’inizio di quest’anno. “Stiamo osservando come l’Unione reagirà alle mutevoli dinamiche globali e affronterà le sue sfide strutturali prima di diventare più ottimisti. Notiamo opportunità selettive nei settori finanziari e nei settori legati alla spesa per la difesa e le infrastrutture”, conclude.
Carsten Brzeski, global head of Macro di ING
Anche per Carsten Brzeski, global head of macro di ING, la sforbiciata di oggi non sarà l’ultima, anche se è probabile un approccio attendista durante l’estate. “Nonostante l’economia dell’Eurozona abbia mostrato una inaspettata resilienza e le tensioni commerciali potrebbero ancora attenuarsi, il rischio che l’inflazione scenda al di sotto dell’obiettivo prefissato è diventato abbastanza pressante da spingere la BCE a tagliare nuovamente”, sostiene.
Per David Chappell, senior fixed income portfolio manager di Columbia Threadneedle, la vera sorpresa è arrivata durante la conferenza stampa, dove Lagarde ha assunto una posizione piuttosto restrittiva. “Ci si aspettava che venisse ribadito l’approccio dipendente dai dati e riunione per riunione, in linea con le dichiarazioni che le banche centrali hanno rilasciato nel corso dell’ultimo anno. Commenti relativi alla fine dell’allentamento monetario non erano attesi”, osserva. In ogni caso, a suo parere, la persistente incertezza sull’esito dei negoziati commerciali renderà probabilmente le prospettive di crescita ed inflazione favorevoli ad ulteriori variazioni dei tassi nei prossimi mesi.
Un altro taglio nel 2025…
Altaf Kassam, responsabile Investment Strategy and Research di State Street Global Advisor per l’area Emea
Secondo Altaf Kassam, Europe head of investment strategy & research di State Street Global Advisors, l’inclinazione accomodante della BCE porta ad aspettarsi un’altra riduzione dei tassi nel 2025, ma non nel breve periodo. “Tuttavia, la dipendenza dai dati resta fondamentale: ogni decisione sarà presa in base all’andamento dell’inflazione e della crescita”, precisa. Per l’esperto, quest’ultima sforbiciata conferma l’orientamento accomodante della BCE, sostenendo gli asset rischiosi e gli spread sovrani, ma avverte che “l’euro potrebbe restare sotto pressione, soprattutto se la Fed manterrà un’impostazione più restrittiva”.
Konstantin Veit, portfolio manager European Rates di Pimco
Sulla stessa lunghezza d’onda Konstantin Veit, portfolio manager di Pimco, secondo cui l’istituto centrale manterrà i tassi invariati nella riunione di luglio e procederà a un’ultima riduzione a settembre. “Probabilmente sarà necessario un quadro più recessivo affinché la BCE possa procedere più rapidamente e in modo più incisivo in questo ciclo di tagli”, chiarisce.
…o altri due?
Simon Dangoor, head of fixed income macro strategies di Goldman Sachs Asset Management
Simon Dangoor, head of fixed income macro strategies di Goldman Sachs Asset Management, prevede altre due sforbiciate, che potrebbero portare il tasso sui depositi all’1,5% entro fine anno, “dal momento che l’incertezza legata al commercio continua a rappresentare un rischio per la crescita economica dell’Area euro e la disinflazione underlying sembra destinata a persistere”. “Stiamo monitorando attentamente l’evoluzione fiscale e i flussi dei fondi pensione, che potrebbero creare opportunità interessanti per gli investitori nel reddito fisso”, rimarca.
Sylvain Broyer, chief economist Emea di S&P Global Ratings
Secondo Sylvain Broyer, chief economist Emea di S&P Global Ratings, ci sono validi motivi per ritenere che l’attuale ciclo abbia probabilmente raggiunto il punto più basso, intorno al 2%. Questo, precisa, “a condizione che l’economia europea riesca ad assorbire lo shock derivante dai dazi statunitensi senza subire gravi perturbazioni”. Guardando al futuro, tuttavia, secondo l’esperto l’evoluzione dell’inflazione potrebbe richiedere di considerare nuovi aumenti dei tassi, potenzialmente già dalla fine del 2026. “Questa previsione è sostenuta da fattori come il prossimo stimolo fiscale in Germania e i persistenti colli di bottiglia nel mercato del lavoro, che rappresentano rischi al rialzo per l’inflazione”, chiarisce. Concludendo che “vale la pena notare come le aspettative di inflazione dei consumatori abbiano già iniziato a risalire, sottolineando la necessità di mantenere alta l’attenzione in materia di politica monetaria”.
Per il gestore, le grandi emissioni del settore tecnologico potrebbero sottrarre spazio agli altri emittenti. La selezione resta l’arma decisiva per navigare l’obbligazionario in uno scenario di ritorno dell’inflazione e tassi in movimento
Gli Institutional Investor Indicators di State Street mostrano un nuovo calo dell’appetito per il rischio. Giù l’esposizione azionaria, con la tecnologia sotto esame dopo le trimestrali
Per il fondatore di Bridgewater, l’esito delle urne allontana le misure di risanamento. E rischia di accrescere l’incertezza e spingere al rialzo i rendimenti a breve termine. Il primo test per i mercati? L’11 dicembre
Per gli esperti della casa, le materie prime rappresentano una leva di diversificazione e protezione dall’inflazione in una fase del ciclo economico caratterizzata da fragilità e rischi geopolitici. Nel mirino metalli industriali e altre risorse collegate ai megatrend. E sull’azionario USA meglio ridurre la concentrazione
Secondo il Financial Times, a sorpresa Parigi ha deciso di sostenere lo spagnolo. In cambio avrà il ruolo di Schnabel. Ma la partita per il dopo-Lagarde è ancora apertissima
Per Thorsten Schrieber e Luis Caceres, rispettivamente amministratore delegato e responsabile commerciale della società, il dominio degli ETF passivi è il risultato di mercati che negli ultimi 10 anni si sono sempre più concentrati su Stati Uniti e tecnologia. La risposta della casa tedesca per il ritorno della gestione attiva passa da prodotti realmente differenzianti e nuove soluzioni per la previdenza
A ottobre l’indice dei prezzi è salito dello 0,4%. Oltre le previsioni anche il dato core. Per gli asset manager è in arrivo una stretta di 25 pb eil lavoro di Warsh dovrà proseguire nel 2027
Non solo banche centrali, conti pubblici sani e un credito di qualità. Per l’head of Fixed Income EM and Apac, rendimenti reali elevati ed emissioni limitate sostengono le opportunità. Anche in valuta locale. “Ma la selezione resta fondamentale”
Con la narrativa AI che rischia di prevaricare l’analisi dei fondamentali, si cercano esposizioni sempre più mirate. Secondo Roxane Philibert di Amundi, la chiave per affiancare ai portafogli core opportunità poco rappresentate negli indici generalisti è la granularità. Ma i rischi non mancano
L’attuale scenario metterebbe in fuga gli investitori dai Paesi emergenti. Per Christian DiClementi, responsabile del debito dei mercati emergenti, è invece un’occasione. Se l’America Latina è in testa, l’IA sta ridisegnando la mappa geografica degli investimenti
L’occupazione americana supera nettamente le previsioni e la disoccupazione scende al 4,1%. Per gli asset manager, il report rafforza le aspettative di ritocco verso l’alto al costo del denaro. Ma la vera variabile resta l’inflazione
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min