 3 min
Partnership selettive, ritorno del reddito fisso nei portafogli: così cambia il modello del risparmio gestito europeo, secondo la ceo Europe della casa di gestione. Ma occhio anche a geopolitica e intelligenza artificiale
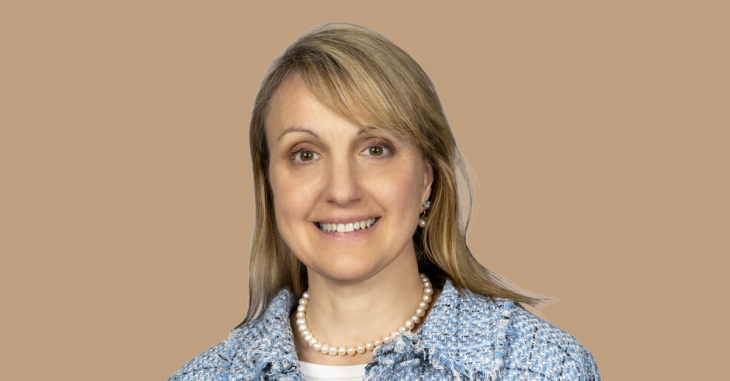
Nel risparmio gestito europeo il baricentro si sta spostando: meno prodotti standardizzati e più soluzioni costruite su misura. Il tutto in un contesto industriale segnato da consolidamento, riflessi delle tensioni geopolitiche e innovazione tecnologica dirompente. È questo lo scenario in cui si inserisce la visione di Micaela Forelli, ceo Europe di M&G Investments, che dal palco di un evento organizzato dall’associazione dei fondi lussemburghese ha analizzato i nuovi modelli di servizio e le direttrici di sviluppo dell’offerta. FocusRisparmio l’ha raggiunta per approfondire la sua view sui principali driver destinati a ridisegnare l’industria nei prossimi anni.
Il rapporto tra case prodotto e distributori sta cambiando. Come immagina il futuro dell’industria europea sotto questo profilo, anche alla luce dei due fenomeni che stanno interessando il settore: il consolidamento e l’integrazione a valle?
Si stanno affermando modelli di partnership sempre più selettivi tra case prodotto e reti, orientati a generare un reale valore aggiunto per il cliente finale. E sebbene questa tendenza non rappresenti una novità assoluta, perché l’open architecture ha raggiunto il proprio apice già con MiFID II, il fattore di accelerazione che si aggiunge oggi è rappresentato dall’internalizzazione delle attività di asset allocation da parte della distribuzione. Gli operatori che si trovano a valle della filiera non cercano più solamente prodotti da mettere a scaffale ma il contributo qualificato degli asset manager in termini di compliance, costruzione del portafoglio e gestione del rischio: elementi indispensabili a competere in un mondo di margini in calo. Ne deriva il moltiplicarsi di soluzioni su misura, un rapporto con l’investitore molto più stretto e continuativo e un approccio per obiettivi condivisi. Il fulcro diventa quindi il cliente finale, sempre più informato e sofisticato, al quale vanno offerti strumenti coerenti e risultati misurabili nel tempo.
📰 Leggi anche “ETF, tokenizzazione e cliente: così cambia il gestito UE“
In questo contesto, come si è evoluto il modello di business di M&G?
Siamo passati dall’essere semplici fornitori di fondi a operare come partner nella costruzione di soluzioni a 360 gradi. Un’evoluzione certamente dettata dal mercato, nel quale il valore si è progressivamente spostato dalla pura produzione alla capacità di creare servizi e soluzioni di investimento a valore aggiunto, ma che con M&G abbiamo realizzato con consapevolezza e proattività. Attraverso un modello di business integrato che unisce il ruolo di asset owner a quello di asset manager, la società può sviluppare e testare strategie di investimento anche meno liquide o con orizzonte di lungo periodo prima di collocarle sul mercato. Questo grazie alla disponibilità di capitale proveniente dal proprio bilancio assicurativo interno. Non solo: operare in entrambi i ruoli ci aiuta a collaborare con investitori istituzionali sofisticati e trasferire la nostra expertise di gestori attivi anche alla distribuzione, senza rinunciare ad alti standard di qualità.
Dal lato dell’offerta, quali sono le principali direttrici di sviluppo per l’industria?
Il cambiamento più evidente è il passaggio dai prodotti alle soluzioni. La domanda del pubblico si concentra sempre più su strategie capaci di generare reddito, le cosiddette soluzioni income, e su portafogli costruiti in funzione di esigenze specifiche: dai cambiamenti demografici al focus sulla sostenibilità. Non manca poi attenzione per strategie di portafoglio che siano tarate sulla vocazione dei distributori, altro riflesso di un grado di sofisticazione crescente, ma il trend chiave che stiamo riscontrando qui in Lussemburgo è la crescente convergenza tra mercati pubblici e privati: strumenti come gli ELTIF hanno infatti allargato il perimetro degli asset alternativi in questi ultimi due anni, consentendo ai clienti di ampliare le fonti di rendimento e migliorare la diversificazione. Naturalmente ci sono anche dei rischi poiché si tratta di prodotti a lungo termine e con vincoli di liquidità stringenti, per cui servono educazione finanziaria e governance per evitare un utilizzo improprio e per valorizzarne appieno il potenziale
📰 Leggi anche “Wealth, gli investitori si fidano sempre di più dei consulenti“
Ha parlato di ELTIF. Come vi state muovendo su questo fronte?
Forniamo questo tipo di soluzioni sia in Europa sia in Italia e riteniamo che il punto di partenza fondamentale consista nel lavorare insieme ai distributori per identificare con precisione i target di clientela più adatti a cui indirizzare l’offerta. Ecco perché abbiamo sviluppato comparti con ticket minimo di 25mila euro e orizzonte di almeno dieci anni, destinati non al segmento retail puro ma a clienti istituzionali e alla fascia che va dal wealth al private banking. In questo contesto, la formazione resta centrale: M&G ha avviato già all’inizio del 2025 l’M&G Credit Academy, un programma dedicato a consulenti finanziari e private banker italiani focalizzato sui mercati del credito e sulle caratteristiche di rischio e liquidità di questi strumenti nell’interesse degli investitori finali.
📰 Leggi anche “Gestori, il 41% prepara espansione della distribuzione in UE“
Un altro trend rilevante è quello degli ETF attivi. State cercando di intercettarlo?
Sono strumenti in crescita, soprattutto tra gli investitori istituzionali europei, perché offrono un ventaglio di vantaggi che vanno dall’alta trasparenza alla liquidità fino alla maggiore efficienza operativa. Viene quindi da sé l’interesse a proporli da parte di una casa come M&G. Per noi era però importante entrare nel mercato con un posizionamento chiaro, che fosse basato anzitutto sulle nostre competenze distintive. Ecco perché abbiamo deciso di lanciare il primo prodotto della categoria solo l’anno scorso, focalizzandoci sul segmento nel quale possiamo offrire valore aggiunto attraverso la gestione attiva: il reddito fisso. Un’iniziativa ad alta convinzione, non a caso supportata da investimento per 350 milioni di sterline, che sta facendo da apripista ad altre soluzioni: ad esempio, stiamo estendendo il formato a una strategia quantitativa con focus sull’azionario globale.
Un’altra novità che l’industria non può ignorare è il ritorno sulla scena della geopolitica. Avete notato cambiamenti nelle esigenze della clientela? E come questa variabile influenza la costruzione dei portafogli?
La geopolitica è rientrata prepotentemente sulla scena e non solo alla luce delle guerra in Iran ma già dal Liberation Day di aprile 2025, quando Trump esemplificò il nuovo orientamento degli USA in materia di commercio globale. Questo ha portato a una revisione dei modelli di gestione del rischio e di allocazione da parte degli asset manager, con maggiore attenzione a scenari di stress e shock esogeni. Per gli investitori, in concreto, il cambio di paradigma si è invece tradotto in una gestione più attenta della liquidità e nella ricerca di fonti di reddito abbastanza stabili da compensare l’effetto erosione dell’inflazione. Abbiamo osservato anche un aumento della domanda di diversificazione geografica e settoriale, con un interesse crescente per mercati emergenti e strategie meno correlate ai cicli tradizionali.
📰 Leggi anche “Gestito, Scope: settore stabile ma crescono i rischi regolatori“
In questo quadro, il reddito fisso può tornare protagonista?
Lo scenario appare in costante evoluzione, ma è indubbio che alcune aree dell’universo obbligazionario stiano tornando interessanti dopo anni complessi. Anche se l’inflazione e le politiche monetarie delle banche centrali in risposta alla crisi causata dalla guerra resteranno fattori determinanti, oggi i rendimenti offerti dall’asset class sono infatti più coerenti con il rischio. Una corrispondenza che consente al fixed income di recuperare la sua funzione originaria di stabilizzatore del portafoglio e di fonte di reddito. Non stupisce quindi che, in un contesto di elevata incertezza e valutazioni azionarie già molto tirate, sempre più investitori stiano riconsiderando il ruolo dei bond. Per una casa come M&G, storicamente forte in questo segmento, si aprono quindi spazi per costruire soluzioni diversificate e resilienti.
Guardando ai prossimi anni, quali saranno gli altri principali driver di trasformazione dell’industria?
La tecnologia, e in particolare l’intelligenza artificiale, avrà un impatto profondo su tutti i livelli dell’industria: non solo nella gestione degli investimenti ma anche nei processi operativi, nei controlli e nella relazione con il cliente. Stiamo infatti passando da strumenti di supporto a sistemi sempre più integrati nei processi decisionali, pur mantenendo il giudizio e la responsabilità finale in capo all’uomo, e tra cinque arriveremo a una fase più matura in cui ci sarà un’AI specializzata per singoli settori. Ma se questa transizione apre indubbie opportunità in termini di efficienza e qualità dell’analisi, richiede anche nuove competenze e modelli di governance adeguati: una sfida non semplice e che potrebbe contribuire a ridisegnare gli equilibri del settore. Accanto all’innovazione, in linea con gli obiettivi europei di rafforzamento dei mercati dei capitali, vedo poi un forte sviluppo del risparmio orientato al lungo termine e nello specifico degli strumenti pensionistici.
📰 Leggi anche “Gestito UE, Alfi: la sfida si gioca sulla competitività globale“
Parlando di AI, ha menzionato il tema della governance e delle competenze. Quali rischi intravede sotto questo profilo?
Il principale è legato a un utilizzo non controllato o non pienamente compreso, che può generare inefficienze o errori decisionali. Per questo servono supervisione e competenze adeguate, tanto a livello operativo quanto in seno ai board delle organizzazioni coinvolte. È un tema che deve essere affrontato in modo strutturato e responsabile. Come tema investimento, per quanto le valutazioni non siano così esagerate da giustificare allarmismo, non v’è dubbio che la corsa ai titoli tech possa celare delle insidie. Ecco perché diversificazione, soprattutto a livello dei singoli titoli da inserire in portafoglio, deve restare il principio guida.
Come valuta il percorso europeo verso l’integrazione dei mercati dei capitali?
L’intento è molto solido e rappresenta un’ottima base per la crescita sia del comparto finanziario sia dell’economia europea nel suo complesso. Allo stesso tempo, il processo regolamentare resta articolato e non sempre pienamente allineato alle esigenze operative dei player di settore. Un maggiore pragmatismo e una semplificazione dei framework esistenti possono contribuire a rendere il percorso più efficace. Se questi elementi verranno rafforzati, il potenziale di sviluppo sarà significativo e potrà tradursi in benefici concreti per investitori e imprese.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.


