Per i gestori, l’audizione del presidente designato fa prevedere un forte discontinuità con l’era Powell. Ma non cambia radicalmente lo scenario per i tassi
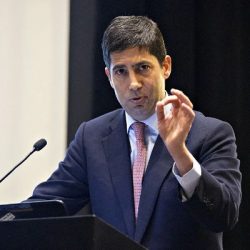
Un nuovo ‘framework’ per il controllo dell’inflazione, una riduzione del bilancio e una revisione delle modalità di comunicazione. È stato questo il manifesto illustrato da Kevin Warsh, presidente designato della Federal Reserve, nell’attesa audizione di conferma davanti alla Commissione bancaria del Senato americano. Il banchiere scelto da Donald Trump per sostituire Jerome Powell, il cui mandato scade il 15 maggio, dovrebbe essere nominato la seconda settimana del mese prossimo ma la strada non è ancora definitivamente segnata. “Non sarò il burattino della Casa Bianca”, ha assicurato l’avvocato e finanziere 56enne, con un tentativo di fugare i dubbi sull’indipendenza dell’istituto centrale dalla politica che non sembra però aver colto nel segno. La vaghezza sui tagli dei tassi, invocati a gran voce dal tycoon, ha infatti portato gli analisti a confermare le previsioni di uno o due tagli nel corso dell’anno in base all’evoluzione del contesto economico e geopolitico.
L’ex falco ora diventato colomba ha dedicato buona parte delle oltre due ore di interrogatorio al bilancio della Fed, oggi a 6.700 miliardi di dollari. Warsh è da sempre contrario alle politiche di quantitative easing, che a suo parere andrebbero usate solo in casi eccezionali, e lo ha ribadito con forza parlando di gravi errori commessi in passato. Sulle pressioni della Casa Bianca, ha assicurato che il presidente USA non gli ha “mai chiesto di predeterminare e impegnarmi o fissare e decidere alcuna decisione sui tassi”. Ma sull’inflazione, ha richiamato la necessità di un “quadro di riferimento diverso e nuovo”. Infine, ha criticato le eccessive esternazioni dei membri dell’istituto centrale e non ha risposto alla domanda riguardo alle conferenze stampa dopo ogni riunione.
Dubbi sul nuovo ‘framework’ per l’inflazione
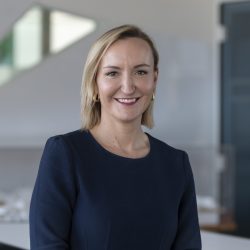
Laura Cooper, head of Macro Credit e Global Investment Strategist di Nuveen
Secondo Laura Cooper, global investment strategist and head of macro credit di Nuveen, l’audizione è stata interpretata come un segnale rassicurante soprattutto per quanto riguarda l’indipendenza e la continuità della politica monetaria. Ma ciò che è emerso con maggiore forza, a suo parere, è stata la preferenza di Warsh per l’inflazione media trimmed come guida. “Si tratta di un indicatore che esclude i rischi di coda per valutare le tendenze di fondo dei prezzi”, spiega, precisando che attualmente la metrica si attesta al 2,3% e potrebbe essere quindi usata per giustificare tagli nel corso dell’anno. “Tuttavia”, avverte, “la Fed di Dallas ha già evidenziato che la misura ha il difetto fondamentale di indurre a sottostimare il carovita quando le distribuzioni dei prezzi passano da una distorsione negativa a una positiva”. Una dinamica che, secondo Cooper, sta verificandosi proprio ora: lo shock energetico sta spingendo le pressioni sui prezzi nella coda superiore e “potrebbe offrire un segnale più netto di quanto la realtà giustifichi proprio nel momento sbagliato”.
Quanto al costo del denaro, i mercati attualmente scontano una probabilità di circa il 50% di una riduzione a fine anno. Cooper spiega di aver rivisto la sua previsione a una sforbiciata nel 2026, con un ulteriore intervento l’anno prossimo. “L’audizione non ha fatto molto per modificare le scommesse degli investitori ma permane il divario di incertezza sui tagli”, precisa. Sulla stessa linea Mark Haefele, cio di UBS Global Wealth Management, secondo cui la banca centrale statunitense rimane orientata verso un ulteriore taglio dei tassi di interesse. “Il raffreddamento dell’inflazione e la moderazione della crescita dovrebbero consentire un intervento entro dicembre”, afferma. Per l’esperto, inoltre, anche la prospettiva di una riduzione di 50 punti base rimane valida. “Tale allentamento monetario dovrebbe fornire sostegno sia il mercato azionario sia alle obbligazioni di alta qualità nel medio periodo”, rimarca.
Atteggiamento più accomodante
Secondo Noel Dixon, senior macro strategist di State Street Markets, è probabile che la Fed assuma un orientamento più accomodante con il cambio di vertice. “Credo che all’interno del Board of Governors si possa formare una coalizione di quattro membri su sette favorevole a una linea dovish”, osserva. Al gruppo si potrebbe aggiungere anche John Williams, afferma poi l’esperto, sottolineando come il funzionario sia noto per la grande sensibilità all’andamento dei listini. “Se i mercati non fossero soddisfatti della mancanza di tagli e si verificasse una reazione negativa da parte delle società nel settore tecnologico”, è la sintesi dell’economista, “Warsh reagirebbe”. Una conclusione che lo porta ad ritenere plausibile assistere a una o due sforbiciate entro fine anno. “Quando un senatore gli ha chiesto se sarebbe disposto a ridurre i tassi all’1%”, fa notare ancora, “il futuro governatore non ha risposto con un no netto ma è rimasto vago e ha parlato di effetti ritardati”. Leggendo tra le righe, a suo parere, il banchiere si sta quindi lasciando margine per giustificare eventuali ritocchi da qui a dicembre.
Per il responsabile Emerging Market Debt di Swisscanto, piccoli segnali sulla traiettoria fiscale potrebbero pesare più dell’esito politico. Intanto crescita, inflazione e tassi reali sostengono ancora il debito emergente
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min