 3 min
Dopo un 2025 positivo, l’asset class torna al centro dell’attenzione. Ma un mercato da quasi 7.000 miliardi, baricentro sempre più asiatico e volatilità in trasformazione ridefiniscono rischi e opportunità per gli investitori globali
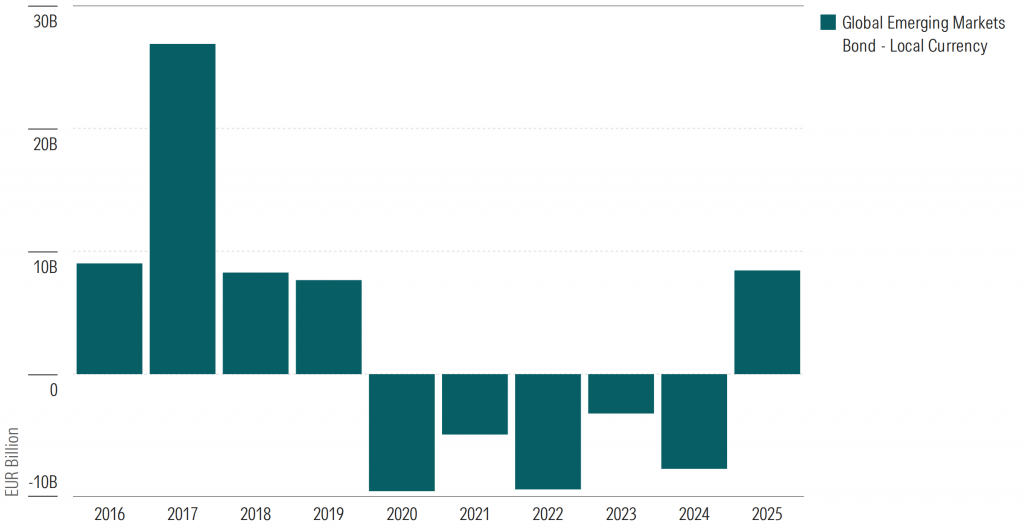
Nel panorama del reddito fisso, un’asset class quasi dimenticata sta tornando a farsi notare: il debito emergente in valuta locale. Dopo un 2025 chiuso con buone performance e flussi (finalmente) in territorio positivo, complice anche il tema della ‘dedollarizzazione’ dei flussi finanziari, l’asset class è rientrata nel radar degli investitori. Nello studio ‘Local-Currency Emerging-Markets Debt: Opportunity Meets Diversification’ gli analisti di Morningstar descrivono la traiettoria storica di questo mercato per capire come sta cambiando e dove si nascondono rischi e opportunità
Flussi annuali fondi ed ETF domiciliati in Europa
Fonte : Morningstar Direct
Adattarsi al cambiamento
Il mondo del debito emergente non è più quello di vent’anni fa. In principio, il mercato era dominato da obbligazioni emesse in dollari da emittenti sovrani. Dall’inizio del nuovo secolo, tuttavia, il mercato si è via via ampliato, e i bond emessi in valuta locale sono diventati sempre più accessibili a un pubblico globale di investitori, incrementando il valore totale del mercato in maniera significativa. Così, nell’ottobre 2025 questo segmento aveva quasi raggiunto i 7mila miliardi di dollari, stando ai dati sugli emittenti inclusi nell’indice Morningstar Emerging Markets Government Bond Local Currency, a fronte di circa 1.000 miliardi ciascuno per il debito sovrano in hard currency e per il debito corporate dei mercati emergenti. La geografia del mercato è cambiata con la stessa rapidità, spostando il suo centro di gravità progressivamente verso oriente. Nel 2012, l’indice Morningstar era dominato dall’Europa. Nel 2025, l’Asia ne rappresenta il 60%. Il peso dell’America Latina si è ridimensionato, mentre l’Africa e il Medio Oriente si riducono oggi al solo Sudafrica.
L’inclusione negli indici dipende in genere da criteri come il reddito nazionale lordo (GNI) pro capite e il rating sovrano, oltre a un mercato sufficientemente profondo, liquido e accessibile agli investitori internazionali. I mercati obbligazionari locali che non hanno ancora la scala, la liquidità o la stabilità necessarie per essere inclusi negli indici del debito dei mercati emergenti vengono quindi definiti ‘mercati di frontiera’, anche se esistono differenze tra i vari provider di indici che i gestori attivi possono sfruttare a proprio vantaggio.
Negli ultimi anni questo continuo processo di inclusioni ed esclusioni ha portato all’ingresso di pesi massimi come Cina e India (rispettivamente nel 2020 e nel 2024), che hanno riscritto la struttura degli indici. Al contrario, sono usciti Argentina (2019) e Russia (2022). Guardando avanti, Arabia Saudita e Kazakistan sono i candidati più credibili per una futura inclusione, grazie a un mix di riforme strutturali, interesse da parte degli investitori istituzionali, e sviluppo dei mercati finanziari locali.
📰 Leggi anche “Il ritorno silenzioso del debito emergente“
I rischi
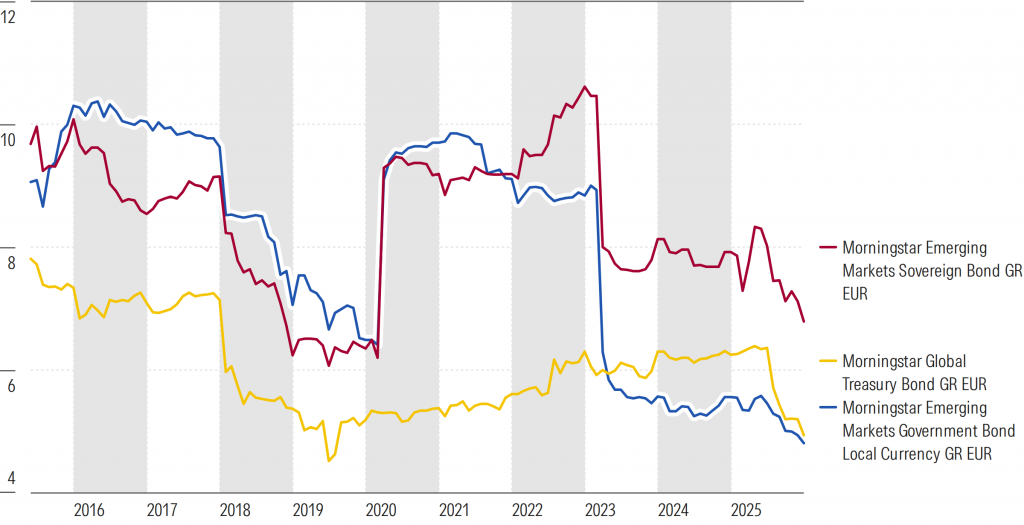
Il quadro del rischio è altrettanto interessante. Storicamente la volatilità del debito emergente in valuta locale è stata superiore a quella dei governativi sviluppati. Ma dal 2020 questo divario si è ridotto, e più recentemente si è addirittura invertito. Questo fenomeno riflette due dinamiche (in parte collegate): da un lato, l’effetto valuta può sia amplificare sia attenuare la volatilità del mercato sottostante. Dall’altro, alcune banche centrali dei paesi emergenti hanno stretto la politica monetaria prima e in modo più deciso rispetto alla Fed e alla BCE, ancorando meglio le aspettative di inflazione.
Volatilità su periodi rolling di tre anni
Fonte: Morningstar Direct
In un portafoglio diversificato, questa classe di attivi può offrire rendimenti, diversificazione e opportunità di generazione di alpha da parte dei gestori attivi. Ma non è una scelta da fare alla cieca: richiede monitoraggio, analisi dei flussi e comprensione delle politiche locali. E soprattutto richiede la consapevolezza che il rischio non è scomparso, si è solo trasformato. In sostanza, il debito emergente in valuta locale va trattato come un ecosistema in evoluzione. La diversificazione geografica è cresciuta, la volatilità relativa è cambiata, ma le opportunità non sono distribuite in modo uniforme.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.




