Gli Stati Uniti, nonostante le previsioni poco ottimistiche di inizio anno, continuano a mantenere un’economia solida. Da attenzionare mercato del lavoro e il suo impatto sui consumi interni, ma le aspettative di crescita si attestano su un +1,8% per il prossimo anno. Mentre in Europa calano i flussi nel mondo ESG e in Italia gli investitori restano prudenti
L’anno che si avvia alla conclusione ha mostrato quanto sia complesso leggere la direzione dei mercati in una fase in cui politica monetaria, dinamiche macro e variabili geopolitiche interagiscono in modo sempre meno lineare. È il quadro dato dalle analisi di Mabrouk Chetouane, global head of Market Strategy e di Alessandro Marolda, Director, Advisory di Natixis IM Solutions.
Mabrouk Chetouane, global head of Market Strategy di Natixis IM Solutions
Non che non lo siano sempre, ma a fine 2025 a maggior ragione lo si capisce perché gli occhi degli investitori e analisti siano puntati sull’economia americana. Non solo perché l’eccezionalismo americano impera sui mercati da decenni, ma anche perché gli Stati Uniti si presentano ancora una volta leader, nel senso più stretto del termine, cioè come ‘guidatori’ di tendenze economiche e sconvolgimenti geopolitici che si riverberano sul resto dei mercati. Così a fine anno si guarda oltre atlantico e si può scorgere un’economia statunitense molto più robusta di quanto stimato dagli stessi analisti a inizio anno, che prevedevano una flessione della stessa anche a causa della politica di Donald Trump. “Il PIL USA nel 2025 può facilmente arrivare all’1,8%, nonostante un possibile rallentamento in Q4”, spiega Chetouane che ammette anche che le previsioni della Fed sono sì al ribasso – “La Fed continua a stimare una crescita dell’1,6%” – ma, chiosa: “A nostro avviso sta sottovalutando la resilienza del business cycle”.
A sostenere i consumi, che sono da manuale il driver essenziale della crescita americana, è stato soprattutto il wealth effect. “Se il mercato corre, la fiducia del consumatore segue: è una relazione che resta valida”, osserva l’esperto. Attenzione diversa merita invece il mercato del lavoro dove si osserva, stando alle analisi della casa di gestione, un rallentamento nella creazione di nuovi posti di lavoro. I due fattori sono chiaramente legati, poiché, come ricorda Chetouane, se la dinamica occupazionale dovesse deteriorarsi ulteriormente la spesa delle famiglie potrebbe subire un contraccolpo.
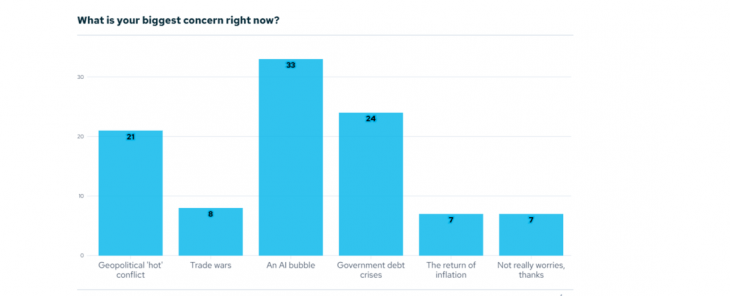
Sentimento oggi
Fonte: Sondaggio live somministrato a 133 fund selector europei a Citywire Berlin, novembre 2025
Nota positiva per la politica monetaria: nel 2026 l’esperto comunque prevede un ulteriore allentamento. “Ci aspettiamo altri 50 punti base di tagli, fino a un tasso di policy intorno al 3%: solo allora la Fed si prenderà una pausa per valutare il ciclo”. E ancora: il tema dei dazi, si vede a distanza di mesi dall’iniziativa, non preoccupa più investitori e analisti. L’esperto, infatti, ci tiene a sottolineare quanto, al netto della discussione generata, l’impatto macroeconomico resti limitato. “I dazi non stanno generando un vero effetto inflazionistico: la quota di beni importati incide troppo poco sull’indice dei prezzi per produrre un impatto materiale”. Molto più incisivi, invece, gli investimenti industriali: “Gli Stati Uniti stanno vivendo un boom di CapEx, soprattutto nel tech e nei settori collegati alla transizione energetica e alla produzione avanzata”. Un trend che, secondo il relatore, rappresenta “la base della crescita futura”.
Intanto in Europa
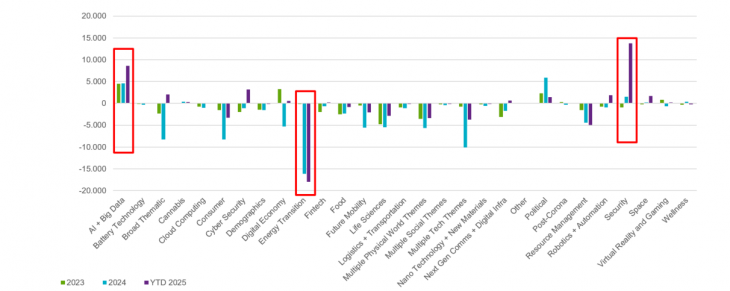
Flussi tematici
Fonte: NIM Client Solutions Group, Morningstar Direct – settembre 2025. La categorizzazione dei temi e il raggruppamento si basano sulla Morningstar Thematic Taxonomy
Alessandro Marolda, Director, Advisory di Natixis IM Solutions
L’altra metà del quadro arriva dall’analisi sul comportamento degli investitori europei e italiani il cui sentiment resta condizionato da un’elevata avversione al rischio: “Gli investitori sono più preoccupati dalla volatilità che dal non raggiungere gli obiettivi di portafoglio”, fa sapere Alessandro Marolda. Un atteggiamento che in parte riflette variabili culturali, almeno in Italia, come è noto. “L’investitore italiano è storicamente più prudente”, ricorda Marolda, “e si confronta con mercati obbligazionari, come il BTP, più volatili rispetto ai Treasury USA”.
Niente di nuovo, insomma, nel sapere che anche nel 2025 l’investitore italiano è rimasto affezionato a prodotti meno rischiosi, nonostante dall’altra parte dell’oceano il comparto azionario sovraperformava. Nemmeno la tematica ESG ha vissuto un anno facile, ammette l’esperto: “Il tema transition ha registrato deflussi importanti per il secondo anno consecutivo”, anche se l’esperto sottolinea che si tratta di un movimento ciclico, non strutturale: “Il tema non è morto: l’Europa non può rinunciare alla transizione se vuole restare indipendente energeticamente”. “Per ottenere una vera diversificazione dobbiamo andare oltre l’obbligazionario tradizionale: il rischio non si elimina, si gestisce”.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min