L’inflazione dell’Eurozona tornerà sotto il 2% già nel secondo semestre. Mentre l’economia crescerà dello 0,8% quest’anno e dell’1,8% nel 2025. Italia sotto la media: cruciale il Pnrr
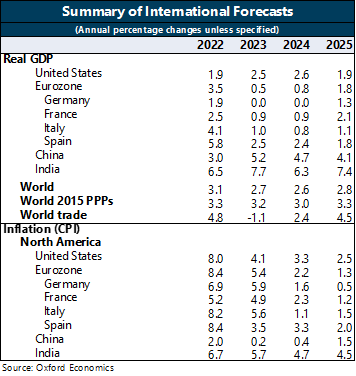
Tassi giù, inflazione in ritirata e PIL in ripresa. È questo il futuro disegnato per l’Eurozona da EY e Oxford Economics, che si aspettano l’avvio di una nuova fase di politica monetaria a partire da giugno. Stando alle previsioni emerse nel corso del convegno “Tassi delle banche centrali in discesa, ma quando e con quale ritmo?”, la BCE taglierà di 100 punti base entro dicembre mentre l’economia si espanderà dello 0,8% per poi accelerare all’1,8% l’anno seguente. Una dinamica diversa da quella dell’Italia, la cui crescita non oltrepasserà l’8% nel 2024 e arriverà poco sopra l’1% nei 12 mesi a seguire.
Inflazione sotto il 2% già nel secondo semestre 2024
Nicola Nobile, chief Italy Economist di Oxford Economics
Secondo Nicola Nobile, chief Italy Economist di Oxford Economics, l’inflazione dell’Eurozona si attesterà al 2,2% in media annua e scenderà sotto del target del 2% già a partire dalla seconda metà dell’anno. “Ma se la BCE ha dichiarato che il primo taglio dei tassi a giugno è quasi certo”, precisa l’esperto, “diversi fattori geopolitici contribuiscono a rendere ugualmente incerto ciò che potrebbe accadere in seguito”. Ecco perchè, a suo parere, i dati sul carovita saranno la vera chiave per definire la dinamica della politica monetaria europea. “Il rafforzamento della crescita atteso per il 2025 non dovrebbe compromettere il processo disinflattivo in corso, garantendo all’Eurotower spazio di manovra per un ulteriore allentamento”, sottolinea.
Lo scenario internazionale
Proprio in fatto di espansione economica, dopo un aumento del PIL dello 0,3% nel primo trimestre, le aspettative di Oxford Economics per Eurolandia convergono su un tasso di crescita simile anche nel secondo trimestre mentre solo da metà anno l’attività è vista rafforzarsi. Tra i fattori principali che guideranno la ripresa ci sono la bassa inflazione e il miglioramento dei redditi reali, così come l’allentamento della politica monetaria e le migliori prospettive di domanda nell’industria.
Guardando agli altri grandi del pianeta, gli esperti stimano che la crescita 2024 delPIL americano si mantenga al 2,6% grazie al sostegno della domanda interna. L’inflazione a stelle e strisce è invece vista al 3,3%, ancora ampiamente al di sopra del target FED, con le dinamiche più recenti che sollevano qualche timore sulla rapidità del processo disinflattivo. Sebbene questa tendenza abbia raffreddato le attese dei mercati sui tagli dei tassi, la società di analisi ritiene però che la recente frenata del mercato occupazionale supporti le aspettative di una riduzione di 50 punti base entro fine anno: archiviato l’anno in corso, il processo di normalizzazione dovrebbe proseguire e permettere un altro allentamento nonostante l’incertezza legata alle elezioni presidenziali.
Per la Cina, viene invece stimato un aumento del PIL inferiore al 5% fissato come obiettivo dal governo per il 2024: per la precisione, un meno rotondo +4,7%. Quanto all’inflazione, le previsioni si attestano su un fiacco 0,5%: i rischi sono speculari rispetto alla situazione europea e statunitense, si sottolinea, con l’ipotesi di deflazione che prende quota.
Italia: inflazione sotto al target nel 2024, Pnrr cruciale
Quanto all’Italia, EY e Oxford Economics prevedono una riduzione del tasso d’inflazione dal 5,6% del 2023 a un livello inferiore al 2% sia per il 2024 che per il 2025. Ed evidenziano come il dato sul PIL del primo trimestre mostri una crescita, seppur contenuta, che conferma le stime dello scorso marzo: +0,3%. D’altro canto, gli esperti concordano sul fatto che l’analisi tendenziale mostri un comparto industriale in difficoltà e interpretanoil dato come una conseguenza dei maggiori costi energetici o della debolezza manifestata dalla domanda globale. Scenario cui si aggiunge l’incremento dei tassi d’interesse bancari sui prestiti.
Gli analisti evidenziano inoltre come l’indice dei prezzi al consumo abbia subito un rallentamento a +0,9%, archiviando la breve accelerazione di marzo 2024 (+1,2%) e riavvicinandosi ai valori registrati nei primi due mesi dell’anno. Grazie a un’inflazione più contenuta già dagli ultimi mesi del 2023, vi è stata una parziale ripresa del potere di acquisto dei lavoratori (il monte salari reale è aumentato del 2,9% nel quarto trimestre del 2023 rispetto all’anno precedente), il che potrebbe aver sostenuto in parte i consumi nell’ultima parte dell’anno. A questo si contrappone una riduzione dell’eccesso di risparmio accumulato durante la pandemia, che aveva supportato i consumi precedentemente, riducendo così il suo effetto positivo sull’economia.
Mario Rocco, head of Valuation, Modeling & Economics di EY
Secondo Mario Rocco, head of Valuation, Modeling & Economics di EY, fattori come il venir meno di alcuni incentivi e il costo del denaro faranno affievolire la spinta degli investimenti privati nel 2024. Ma la frenata dei prezzi aiuterà i salari reali e di conseguenza i consumi delle famiglie, che però rimarranno sottotono. “La disoccupazione scenderà ancora, rimanendo stabilmente sotto l’8%”, spiega. Da qui, l’importanza strategica di un uso corretto delle risorse legate al Pnrr per la crescita di medio-lungo periodo.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min