Le politiche monetarie di Europa e Stati Uniti viaggiano ormai su binari differenti. Baglioni (Cattolica): “Ma i mercati già scontano tutto. I rischi più alti? Le trattative sulle guerre in corso e la politica dei dazi in USA”
Mentre la Federal Reserve si è fermata, lasciando invariati i tassi di interesse al 4,25%-4,5% nell’ultimo meeting dello scorso gennaio (a marzo probabilmente farà lo stesso), la Banca centrale europea è andata avanti per la sua strada e ha tagliato il costo del denaro (al 2,65%) per la sesta volta da giugno 2024. “La politica monetaria è ora sensibilmente meno restrittiva”, ha detto per la prima volta la presidente della BCE, Christine Lagarde, segnalando che la fase di allentamento potrebbe essere ormai alla fine. Anche se ci sono ancora spazi per ulteriori sforbiciate, considerando che l’Eurotower ha spostato il target del 2% di inflazione a inizio 2025 e ha ridotto le stime di crescita sul 2025 allo 0,9%.
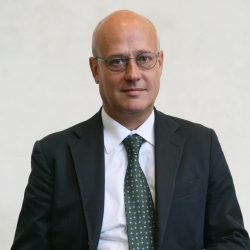
Angelo Baglioni, docente di Economia monetaria all’Università Cattolica e direttore dell’Osservatorio Monetario
Ne è convinto anche Angelo Baglioni, docente di Economia monetaria all’Università Cattolica e direttore dell’Osservatorio Monetario, che spiega: “Quello della BCE è un cammino che è stato annunciato e perseguito in maniera piuttosto coerente nelle ultime riunioni del governing council, probabilmente vedremo ancora almeno un altro paio di interventi al ribasso sui tassi. In un recente intervento (a una conferenza organizzata dalla Banca d’Inghilterra a Londra, ndr), la componente tedesca del consiglio esecutivo BCE, nella figura di Isabel Schanbel, ha un po’ raffreddato le aspettative di ribasso dei tassi di interesse, in quanto c’è incertezza sulla stima deltasso neutrale (necessario per garantire la stabilità dei prezzi, ndr), che potrebbe essere più alto. Ma sono tutti ragionamenti un po’ opachi che, secondo me, non fermeranno l’allentamento quantitativo della Banca centrale europea”.
Si andrà quindi verso una divergenza sempre più ampia tra Europa e Stati Uniti…
In America la Fed si sta mostrando molto più prudente, perché l’economia è più forte di quella europea. L’inflazione si mantiene inoltre su livelli ben più alti, di conseguenza la Federal Reserve non può rischiare di osare troppo, soprattutto all’indomani dell’insediamento alla Casa Bianca
di Donald Trump. La politica dei dazi della nuova amministrazione porta a un aumento dei prezzi dei beni importati, che non può che avere come risvolto un effetto inflazionistico. La Fed lo sa bene ed è per questo che da quando Trump è stato eletto ha corretto la sua politica di comunicazione verso una maggiore prudenza. Un elemento in più che va nella direzione
di far divergere le politiche monetarie delle due banche centrali…
Per Gärtner, global head of Equity della casa, gli investimenti negli algoritmi continueranno a trainare i mercati. Ma restano interrogativi sulla redditività della spesa e sulla capacità delle nuove applicazioni di generare ricavi. In Europa opportunità in difesa, banche, utility e industria
Dal 2027 il manager guiderà lo sviluppo internazionale delle soluzioni d’investimento su misura. Marco Piersimoni raccoglierà il testimone alla guida del Multi Asset Euro, rafforzando la centralità dell’Italia nella piattaforma del gruppo
Il Fondo stima un’espansione globale al 3,1% nel 2026. Bene Usa ed Eurozona, previsioni al rialzo per l’Italia. Tre le red flags per i mercati: intelligenza artificiale, tensioni sui bond e attacchi cyber
Per l’agenzia, competizione sulle commissioni e costi di integrazione hanno neutralizzato i benefici delle economie di scala. E se in Europa restano margini per nuove operazioni, gli investimenti in intelligenza artificiale rischiano di aumentare la pressione sui conti nel medio termine
Gli Institutional Investor Indicators di State Street mostrano a settembre un calo dell’appetito per il rischio dopo cinque mesi di aumento. Diminuisce anche la liquidità, mentre risale l’esposizione obbligazionaria
Per il responsabile Emerging Market Debt di Swisscanto, piccoli segnali sulla traiettoria fiscale potrebbero pesare più dell’esito politico. Intanto crescita, inflazione e tassi reali sostengono ancora il debito emergente
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Iscriviti per ricevere gratis il magazine FocusRisparmio

 2 min