 3 min
L’istituto di ricerca prevede un ritorno delle pressioni sui prezzi tra fine 2026 e inizio 2027, con il rallentamento dell’Eurozona e la BCE orientata a mantenere una linea restrittiva. Per il nostro Paese, Pil rivisto al rialzo. Ma la vera sfida sarà smarcarsi dall’effetto del Pnrr
L’accordo tra Stati Uniti e Iran ha ridotto le tensioni sul petrolio, ma non basta a riportare l’inflazione sotto controllo. I prezzi nell’Eurozona torneranno infatti a salire tra la fine del 2026 e l’inizio del 2027, spingendo la Banca centrale Europea a mantenere una politica monetaria restrittiva. Sono queste le ultime previsioni formulate da Prometeia, secondo cui la crescita mondiale rallenterà senza entrare in recessione e la dinamica dei prezzi resterà il principale rischio per i prossimi trimestri. Uno scenario che vede il Pil dell’Italia salire più del previsto, ma con gli investimenti del Pnnr a rappresentare la vera incognita sulla tenuta a lungo termine.
📰 Leggi anche “Italia, EY: nel 2026 Pil su dello 0,6% e inflazione in calo“
Petrolio in calo, ma non troppo
Il perno delle prospettive formulate dell’ente di ricerca è rappresentato dall’evoluzione del conflitto in Medio Oriente. Gli economisti autori del report sostengono infatti che il memorandum d’intesa tra Stati Uniti e Iran ha contribuito a raffreddare i mercati dell’energia dopo i picchi registrati in primavera, con la riapertura dello Stretto di Hormuz e i danni più limitati del previsto alle infrastrutture petrolifere che hanno favorito il calo delle quotazioni del greggio, ma sottolineano al contempo come il premio per il rischio geopolitico resti elevato, L’ipotesi centrale è allora quella di un Brent sopra i livelli di inizio nei prossimi tre anni, precisamente tra gli 80 e gli 85 dollari al barile, mentre il gas dovrebbe viaggiare stabilmente poco sotto i 50 Mw/h.
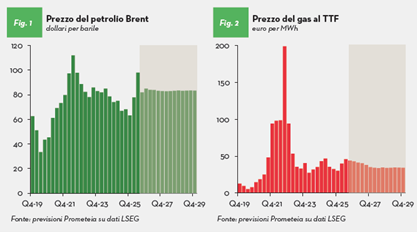
Fonte: previsioni Prometeia su dati LSEG
Cina ed energia cambiano lo scenario dell’inflazione
Accanto al dossier energetico, nella view di Prometeia, non smette di pesare il rallentamento dell’economia cinese. La debolezza della domanda interna, frenata dalla crisi immobiliare e dal venir meno degli incentivi ai consumi, esercita infatti pressioni disinflazionistiche attraverso il calo dei prezzi all’export ma con intensità diversa in base all’area. Se la domanda USA è stata sostenuta dal mix dazi-AI-scorte, circostanza che ha impedito il calo dei prezzi e ne ha anzi alimentata la risalita, nell’Eurozona la minore crescita economica e l’assenza di analoghe barriere commerciali hanno consentito ai beni importati da Pechino di compensare almeno in parte l’aumento dei costi energetici. Un equilibrio destinato a venir meno, causa rafforzamento e progressivo recupero dei margini da parte delle imprese asiatiche, e che quindi non impedisce la biforcazione degli scenari cui dovrebbero andare incontro le due sponde dell’Atlantico. Il report prevede infatti per i 27 un carovita intorno al 4% tra la fine del 2026 e l’inizio del 2027, con il PIL (Irlanda esclusa) in salita rispettivamente dello 0,9% dell’1%, mentre gli States dovrebbero sperimentare un decelerazione della crescita nel secondo semestre accompagnata da rallentamento dei consumi privati e segnali contrastanti dal mercato del lavoro.
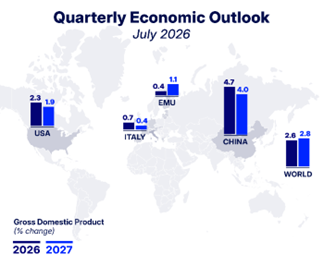
Fonte: Prometeia
Banche centrali al bivio
Un quadro, quello tracciato da Prometeia su inflazione e crescita, destinato ad avere impatto anche sulle politiche monetarie di Banca centrale europea e Federal Reserve. Gli esperti della società ritengono infatti che i due istituti reagiranno mantenendo un orientamento prudente ma procedendo a velocità molto diverse: negli Stati Uniti saranno cioè evitati nuovi tagli dei tassi, mentre nell’Area Euro è probabile si verifichino ulteriori rialzi. Tra le ipotesi formulate sulle mosse dell’Eurotower, in particolare, c’è quella di un incremento di 25 punti base al costo del denaro in occasione della riunione di settembre. Una prospettiva che, viene sottolineato, contribuirebbe a contenere l’inflazione sotto i livelli stimati nello scenario di base ma renderebbe meno favorevoli le condizioni finanziarie per la crescita.
Italia meglio delle attese
Per l’Italia le stime risultano leggermente più favorevoli rispetto all’aggiornamento di marzo. Dopo un primo trimestre superiore alle aspettative, Prometeia ha infatti rivisto al rialzo la crescita del Pil 2026 allo 0,7% dallo 0,4% stimato in precedenza. A sostenere l’attività economica sono il recupero dei consumi, una ripresa degli investimenti favorita dallo sblocco dei crediti d’imposta di Transizione 5.0, il picco di spesa del PNRR previsto nel corso dell’anno e il contributo positivo delle esportazioni: tutti fattori che inizieranno a mostrare i loro effetti solo dopo l’estate, mentre il periodo aprile-giugno dovrebbe chiudersi in sostanziale stagnazione nonostante si venga da due trimestri consecutivi di crescita congiunturale dello 0,3%. Il quadro resta però esposto al ritorno delle pressioni sui prezzi, con l’inflazione al consumo prevista oltre il 4% entro fine anno rispetto all’1,4% dei primi tre mersi e la media dell’intero 2026 che dovrebbe attestarsi sul 3,1%.
📰 Leggi anche “Crescita, OCSE: PIL mondiale sotto il 2%. Italia ferma a 0,5%“
Ma il Pnrr resta decisivo
In questo contesto, l’aumento tendenziale del PIL tricolore rallenterebbe dal +0,8% del primo trimestre al +0,4% del quarto. Ne risulterebbe una crescita media annua dello 0,7%, invariata rispetto al 2025 ma più elevata di 0,3 punti percentuali rispetto alle stime di marzo, cui ne seguirebbe una dello 0,4% per il 2027 e delle 0,5% per il 2028. Questa valutazione si ridimensiona però considerando proprio il ruolo centrale del Pnrr. Al netto degli investimenti aggiuntivi resi possibili dai fondi europei, sostiene infatti Prometeia, l’espansione media della produzione nazionale per il biennio 2025-2026 risulterebbe quasi dimezzata ed evidenzierebbe la difficoltà di mantenere lo stesso ritmo una volta esaurito lo stimolo pubblico. Senza contare che la politica di bilancio resta vincolata sul medio termine alla necessità di preservare la fiducia dei mercati, a fronte di crescenti pressioni sulla spesa legate al quadro macro. Non è quindi un caso che il report si soffermi sull’ipotesi di un disavanzo temporaneamente superiore agli obiettivi programmatici, sia pure nel rispetto comunque del vincolo del 3% e di un percorso di graduale riduzione: ciò consentirebbe di accompagnare il passaggio del testimone degli investimenti dal settore pubblico a quello privato, con un maggiore orientamento verso la trasformazione digitale ed energetica.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.




