Inflazione in calo, produttività in aumento e un contesto favorevole agli asset rischiosi: mercati emergenti, Giappone e oro al centro dell’asset allocation
Emanuele Bellingeri, country head Italia di UBS AM
Più crescita, meno inflazione. È un messaggio che guarda oltre le incertezze e che, secondo UBS AM, apre uno spazio nuovo per il posizionamento dei portafogli multi-asset. Nell’outlook 2026, introdotto dal country head Emanuele Bellingeri negli uffici milanesi, la casa di gestione disegna uno scenario in cui il ciclo economico sorprende per tenuta e profondità, mentre l’inflazione rientra. Un contesto che, come sottolinea Alessio Rizzi, head of Equity Research, Active Multi-Asset, “non va subìto, ma costruito” attraverso scelte di allocazione mirate.
Il punto di partenza è uno scenario macro meno fragile di quanto temuto. “A inizio anno il mercato si aspettava una crescita americana intorno al 2% e un’inflazione al 2,8%. Noi vediamo invece rischi al rialzo sulla crescita e al ribasso sull’inflazione”, spiega Rizzi. Alla base di questa lettura ci sono politiche fiscali ancora espansive e un settore privato che arriva a questo ciclo in buona salute. “Negli Stati Uniti la spesa fiscale sosterrà la domanda, ma dinamiche simili si vedono anche in Germania e in Giappone”. Sul fronte dei prezzi, UBS individua più forze disinflazionistiche che fattori di pressione. “L’effetto delle tariffe si sta riducendo, il prezzo del petrolio rimane basso e i costi delle abitazioni continuano a scendere”, osserva l’esperto. Anche il mercato del lavoro contribuisce a raffreddare l’inflazione: “Siamo in una fase di ‘no firing, no hiring’: meno tensione salariale e un mercato più in equilibrio”. Il vero elemento di svolta è però la produttività. “Dal 2020 in poi abbiamo visto un aumento strutturale della produttività, prima post-Covid e ora grazie all’intelligenza artificiale”, sottolinea Rizzi. Un fattore che consente all’economia di crescere anche con un mercato del lavoro meno dinamico. In questo contesto, “con l’inflazione attesa già intorno al 2%, la Fed potrà tagliare i tassi senza che ci sia una recessione”. Ed è proprio qui che, storicamente, i mercati trovano terreno fertile.
Azioni e credito al centro
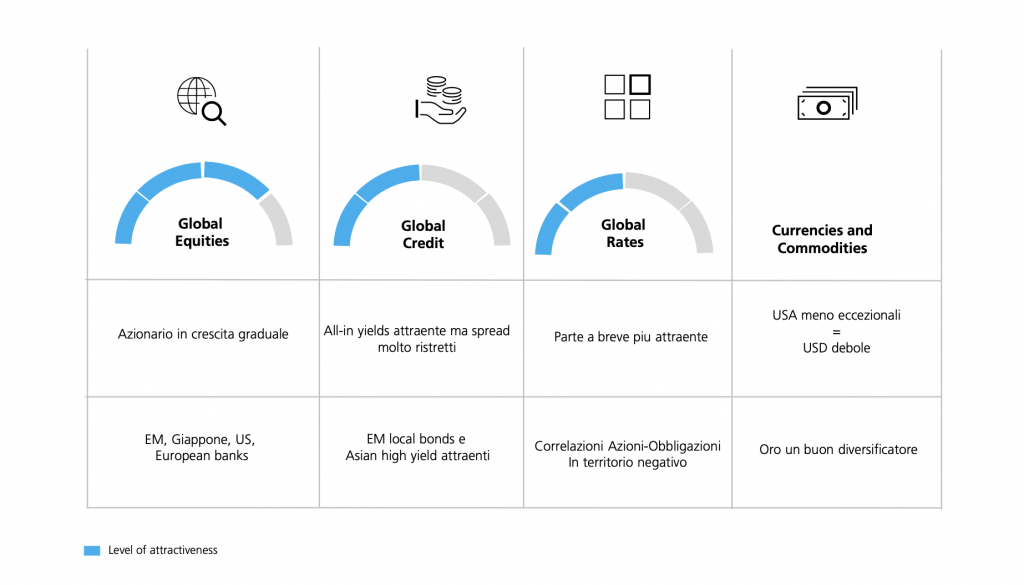
È sull’asset allocation che la view di UBS si traduce in scelte concrete. “Quando abbiamo crescita forte e inflazione in calo, siamo storicamente in uno degli ambienti migliori per gli asset rischiosi”, afferma Rizzi. Per questo nei portafogli multi-asset della casa di gestione “manteniamo un sovrappeso sull’azionario globale e sul credito”. Il tema delle valutazioni, soprattutto negli Stati Uniti, resta centrale nel dialogo con gli investitori. “È vero che il mercato americano è caro, ma il bull market non è stato guidato dall’espansione dei multipli, bensì dalla crescita degli utili”, chiarisce Rizzi. Negli ultimi dodici mesi, infatti, la crescita degli utili dell’S&P 500 ha superato il 15%, confermando la solidità dei fondamentali. La selezione geografica diventa quindi decisiva. “Le due aree dove ci prendiamo più rischio sono i mercati emergenti e il Giappone”, continua il manager. Nei mercati emergenti UBS vede ancora spazio per un riposizionamento degli investitori globali, oggi sottopesati. “Sono mercati ciclici, che beneficiano della crescita globale e offrono un’esposizione rilevante ai semiconduttori e all’intelligenza artificiale”. All’interno di questo universo, la Cina resta un tassello chiave: “Offre esposizione al tema tecnologico con valutazioni intorno a 16-17 volte gli utili, contro oltre 25 negli Stati Uniti”. Il Giappone, invece, rappresenta una storia strutturale di cambiamento. “Dopo vent’anni di crescita nominale zero, oggi parliamo di una crescita del 4-5%: è un vero cambio di regime”, dice Rizzi. A sostenere il mercato giapponese contribuiscono riforme societarie, maggiore attenzione alla redditività e un aumento significativo dei buyback. “Le stesse società giapponesi sono diventate i principali acquirenti delle proprie azioni”.
Sull’Europa il messaggio è più prudente. “Qui la parola chiave è selettività”, avverte. La crescita degli utili aggregata resta debole, ma all’interno del mercato emergono differenze significative. “Le banche europee sono un esempio di settore che sta sorprendendo: la crescita degli utili è seconda solo all’US tech”, ricorda Rizzi, sottolineando come anni di pulizia dei bilanci e tassi più elevati abbiano restituito redditività al comparto. Poi c’è anche il tema industriale, inerente soprattutto alla difesa. Nel reddito fisso, la casa di gestione guarda con favore alle scadenze brevi come strumento di equilibrio del portafoglio. “Se l’inflazione continua a scendere e la Fed taglia i tassi, l’obbligazionario a breve-medio termine dovrebbe fare bene”. In termini di rendimento, il rischio viene preso soprattutto nel credito dei mercati emergenti e nell’euro high yield, dove “i fondamentali restano solidi e i rendimenti interessanti”. A completare l’asset allocation c’è un sovrappeso strutturale sul metallo giallo. “L’oro è una componente chiave dei nostri portafogli: offre diversificazione, protegge dai rischi geopolitici e dal debasement valutario”, spiega Rizzi. Dopo il rialzo degli ultimi anni, “l’esposizione globale resta ancora contenuta e il ciclo rialzista avviato nel 2020 non sembra esaurito”. Il risultato è un portafoglio costruito su tre pilastri (azioni, obbligazioni e oro) pensato per affrontare un 2026 che, nelle parole dell’esperto “non è privo di rischi, ma offre opportunità interessanti per chi è disposto a essere selettivo e disciplinato”.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min