L’economia britannica mostra un timido segnale di crescita in vista della legge di bilancio autunnale. Ma la crescita zero di luglio viene rivista e diventa un contrazione. Per i gestori, la strada è ancora lunga. Ecco perché la BoE dovrebbe confermare i tagli
L’economia del Regno Unito torna a crescere, anche se a passo lento. Secondo i dati diffusi dall’Office for National Statistics (ONS), il Pil britannico è infatti aumentato dello 0,1% ad agosto grazie soprattutto al contributo dell’industria manifatturiera e del settore sanitario. Un risultato modesto che, secondo gli analisti, dovrebbe rafforzare la volontà Bank of England di effettuare nuovi tagli ai tassi di interesse nelle prossime riunioni.
Il motore della ripresa è stato fornito soprattutto dal comparto industriale. Dopo il calo dell’1,1% registrato il mese precedente, la manifattura è infatti cresciuta dello 0,7% in scia al boom della produzione farmaceutica. Anche il settore sanitario ha fornito un contributo positivo, compensando la debolezza di altri comparti. Più deludente invece la performance dei servizi, che rappresentano circa il 75% dell’attività economica nazionale, rimasti fermi per la seconda volta consecutiva. L’edilizia ha invece segnato un calo dello 0,3%, penalizzata dal rallentamento degli interventi di manutenzione e riparazione. Un risultato nel complesso modesto e al quale si contrappone la revisione in negativo dei dati di luglio, con l’ONS che ha corretto la precedente stima di crescita zero in una contrazione dello 0,1% e limitato così allo 0,3% l’espansione complessiva dell’economia nel trimestre chiuso ad agosto.
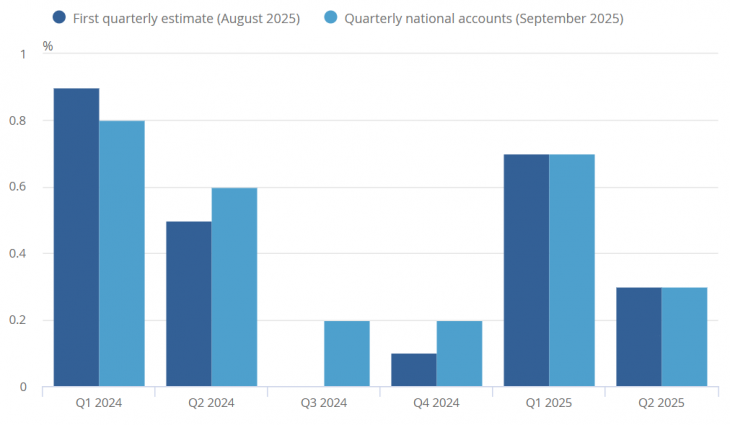
La dinamica del PIL UK
La variazione trimestrale del prodotto interno lordo britannico dal 2204 a oggi e le relative stime. Dati in %. Fonte: Office for National Statistics
Crescita debole ma in linea con le attese
I dati sono sostanzialmente in linea con le previsioni degli economisti, che avevano stimato un rimbalzo dello 0,1% per il mese. Ora Analisti e operatori si aspettano un miglioramento graduale nei prossimi mesi, pur riconoscendo che l’incertezza politica e le tensioni commerciali internazionali restano fattori di rischio. A pesare sul sentiment degli investitori anche il nuovo braccio di ferro tra Donald Trump e Pechino sui dazi, che alimenta i timori di una nuova frenata del commercio globale. In questo contesto, la manovra autunnale di Reeves sarà chiamata a colmare un gap di bilancio compreso tra 20 e 30 miliardi di sterline probabilmente attraverso un mix di aumenti fiscali e tagli alla spesa.
Nonostante la crescita ancora debole, il Regno Unito sembra quindi restare sulla traiettoria tracciata dal Fondo Monetario Internazionale. L’organizzazione presieduta da Kristalina Georgieva lo ha infatti indicato come la seconda economia del G7 a crescere più velocemente nel 2025. Le prospettive a medio termine potrebbero essere sostenute dal progressivo allentamento delle pressioni inflazionistiche, con la BoE che dovrebbe proseguire con nuovi tagli ai tassi nel 2026 per alleggerire la pressione sui redditi delle famiglie e sul costo del credito.
Gestori pessimisti sulla ripresa
Richard Flax, chief investment officer di Moneyfarm
Secondo Richard Flax, chief investment officer di Moneyfarm, i dati raccolti dall’ONS confermano la generale fragilità della ripresa economica britannica. “Sebbene il dato complessivo escluda una contrazione”, spiega Flax, “il ritmo di espansione resta appena percettibile e riflette la persistente debolezza dei consumi e degli investimenti aziendali”. E con il tasso di disoccupazione salito al 4,8%, ora anche il mercato del lavoro viene visto dall’esperto come un fattore problematico. Nel complesso, dunque, il quadro che viene tratteggiato è quello di una stagnazione economica più che di una ripresa sostenuta.
Matthew Ryan, head of Market Strategy di Ebury
Matthew Ryan, responsabile della divisione Market Strategy di Ebury, ha un visione ancora più pessimista sul futuro dell’economia di Sua Maestà. L’esperto crede infatti che difficilmente il Paese riuscirà a centrare lo 0,4% di crescita annua stimato dalla stessa Bank of England. “Ci sembra una previsione sempre più ottimistica”, spiega, “soprattutto considerando che le incertezze legate alla Legge di Bilancio autunnale in via di elaborazione hanno probabilmente mantenuto l’espansione del Pil nazionale su livelli contenuti anche nel mese di settembre”.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min