La crescita resta invariata e interrompe la debole ripresa dalla recessione del 2023. Intanto i salari salgono oltre il 6% e la disoccupazione si impenna. Per i gestori, il taglio dei tassi può slittare ad agosto
L’economia di Sua Maestà torna nel guado e interrompe la debole ripresa dalla recessione dello scorso anno. Il PIL del Regno Unito è infatti rimasto invariato in aprile su base mensile ed è salito dello 0,6% a livello annuo, confermando le stime degli analisti e peggiorando rispetto alle corrispondenti variazioni del mese precedente: +0,4% e +0,7%. Un dato che complica il lavoro della Bank of England, con i gestori sempre più convinti di uno slittamento dei tagli ad agosto.
Sedici anni di Pil UK
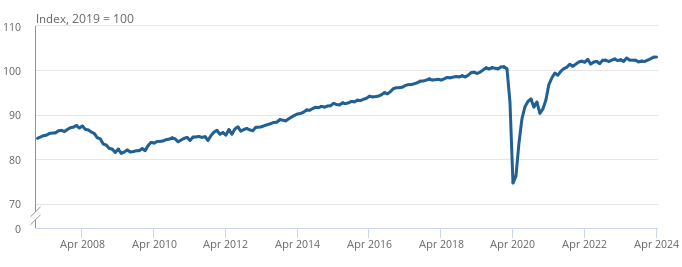
Indice mensile del Pil britannico da gennaio 2007 ad aprile 2024, calcolato assumendo il dato del 2019 come base 10o. Fonte: Office for National Statistics
Bene i servizi. Ma la manifattura fa flop
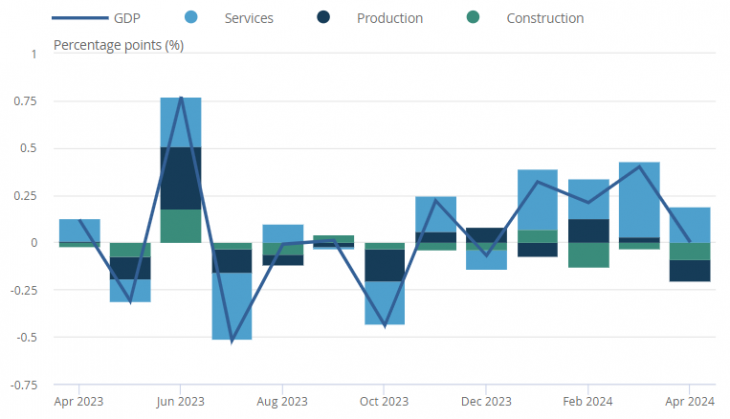
Secondo le ultime rilevazioni dell’Office for National Statistics (ONS), l’equivalente britannico del nostro Istat, a registrare i maggiori rallentamenti sono stati i comparti di manifattura ed edilizia: -0,9% e del -1,4% le rispettive performance. Positivo è stato invece l’andamento del settore servizi, che è cresciuto dello 0,2% e ha così inanellato la quarta crescita mensile consecutiva. A livello trimestrale, l’indice complessivo è salito dello 0,7%, centrando le attese e allineandosi alla rilevazione precedente.
I contributi dei settori
Composizione % del Pil britannico per settori produttivi. Fonte: Office for National Statistics
Per i gestori è colpa del meteo
Richard Flax, chief investment officer di Moneyfarm
Secondo Richard Flax, chief investment officer di Moneyfarm, si tratta di una battuta d’arresto su cui potrebbe aver influito anche il maltempo. “Il fatto che sia stato uno dei mesi di aprile più piovosi di sempre non ha di certo aiutato settori come il commercio al dettaglio o l’ospitalità e l’edilizia”, ha spiegato. Ecco perché, dal suo punto di vista, l’arrivo dell’estate lascia sperare in una ripresa. Una view condivisa da Lindsay James, investment strategist di Quilter Investors, secondo la quale “la lettura di maggio sarà probabilmente favorita dalle condizioni climatiche anche se molto resta da fare per eguagliare il +0,6 registrata nel mese precedente”. Quel che è certo, concludono all’unisono i due esperti, è che le rilevazioni contrastano con la svolta positiva tanto evocata dal primo ministro Rishi Sunak e quindi minano ulteriormente la sua posizione in vista delle elezioni in programma per il 4 luglio.
Si allontanano i tagli BOE. E c’entra anche il lavoro
La crescita trimestrale registrata il mese scorso aveva alimentato le scommesse degli operatori sull’inizio dei tagli dei tassida parte della Bank of England a giugno ma, nel frattempo, il sentiment di mercato è cambiato in modo significativo e le aspettative per la riunione di politica monetaria del 20 giugno risultano ribassate. Gestori e analisti vedono infatti poche chance di una sforbiciata immediata mentre fissano la data di un possibile inizio dell’allentamento non prima di agosto o settembre. Una variazione su cui, come fanno notare gli esperti di Ebury, hanno inciso anche gli ultimi dati relativi al mercato del lavoro: le rilevazioni hanno infatti mostrato che il tasso di disoccupazione nel Paese è inaspettatamente salito al livello più alto degli ultimi due anni e mezzo mentre la crescita dei salari ha superato il 6% previsto, presentando un quadro contrastante.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min