Con spread compressi e dispersione in aumento, il reddito torna a essere il principale motore di rendimento. Meno duration e più credito corporate europeo il mix di Calvet (Tikehau Capital) per affrontare il 2026
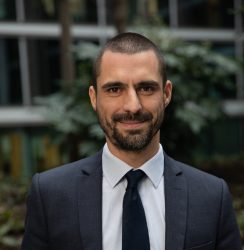
Laurent Calvet, deputy head of Capital Market Strategies e responsabile delle strategie Fixed Income Strategies di Tikehau Capital
In un mercato dove la compressione degli spread ha ormai fatto il suo corso, la performance obbligazionaria si prepara per tornare a dipendere da carry e selettività. È su questo terreno che, secondo Tikehau Capital, si giocherà la partita del 2026: meno duration e più credito corporate europeo, con un approccio attivo capace di sfruttare la dispersione tra settori ed emittenti in uno scenario macro ancora incerto. FocusRisparmio ha raggiunto Laurent Calvet, deputy head of Capital Market Strategies e responsabile delle strategie Fixed Income Strategies della società, per approfondire la view.
Quale bilancio trae dal mercato obbligazionario nel 2025 e cosa vi aspettate per il 2026?
Ha registrato un’altra solida performance. A differenza del 2023 e del 2024, quest’anno i rendimenti sono stati guidati soprattutto dal carry e dal ritorno della dispersione più che dalla compressione degli spread. I risultati si sono differenziati maggiormente tra emittenti e settori, confermando l’importanza di un posizionamento selettivo e di una gestione attiva. Guardando al 2026, gli attuali livelli di spread ci inducono a prevedere dinamiche simili: in un mercato primario ancora orientato prevalentemente al rifinanziamento, fondamentali solidi per le società selezionate e fattori tecnici favorevoli dovrebbero confermare il ruolo del carry come principale driver.
In Europa gli spread sono particolarmente compressi. Qual è il vostro outlook e che ruolo giocherà la BCE?
Con gli spread dell’high yield europeo intorno ai 270 punti base, i livelli appaiono storicamente ristretti ma coerenti con uno scenario non recessivo. Il mercato prezza un tasso di default implicito vicino al 4%, elevato rispetto a uno scenario macro di crescita modesta ma positiva. Una compressione generalizzata dei differenziali appare quindi difficile, anche se non impossibile, mentre il carry dovrebbe restare il principale motore dei rendimenti. Per quanto riguarda la BCE, l’ipotesi più probabile nel breve termine è quella di una pausa: la politica monetaria di Francoforte sarà guidata dai dati e attenta a fattori come dazi, guerra in Ucraina o potenziali pressioni inflazionistiche legate alla politica commerciale globale e al progresso tecnologico.
Da tempo riteniamo che l’Europa offra opportunità interessanti. Pur con sfide note, dalla crescita sotto il trend all’incertezza politica fino ai rischi derivanti dai dazi, il quadro d’investimento si è infatti rafforzato dall’inizio dell’anno. Stiamo assistendo alle prime fasi di un cambiamento verso una maggiore sovranità UE, che coinvolge non solo difesa ma altri ambiti: infrastrutture critiche, autonomia industriale, farmaceutica e competitività digitale. All’interno del blocco privilegiamo settori resilienti e domestici, meno esposti alla volatilità del commercio globale: banche, telecomunicazioni, servizi professionali, consumi non discrezionali e gaming. Restiamo invece cauti sui comparti più ciclici o sensibili alle politiche e alle commodity, come chimica ed energia.
Un anno fa si diceva: “USA per l’azionario, Europa per i titoli di Stato”. È ancora valido?
Le azioni statunitensi hanno registrato forti guadagni, mentre i titoli di Stato europei sono rimasti sostanzialmente piatti. In questo contesto restiamo cauti sui tassi e sui governativi, mentre vediamo maggiore valore nel credito corporate. I rendimenti complessivi sono interessanti, con il carry come principale fonte di performance; i fondamentali degli emittenti selezionati sono solidi, supportati da bilanci prudenti e capacità di rifinanziamento; inoltre, i fattori tecnici restano favorevoli, con una domanda che spesso supera l’offerta e un mercato primario focalizzato sul rifinanziamento.
Come incidono macroeconomia e geopolitica, a partire dai dazi, sul credito corporate?
Le obbligazioni corporate sono influenzate soprattutto da PIL, inflazione e tassi. Uno scenario di crescita più lenta, prezzi volatili e un premio a termine più elevato tende ad ampliare gli spread e ad aumentare la dispersione: circostanza che rende l’high yield più esposto rispetto all’investment grade. I dazi rappresentano invece uno shock stagflazionistico: aumentano i costi, comprimono i margini dei settori esposti al commercio e possono ritardare l’allentamento monetario. In questo contesto risultano favoriti scadenze brevi e medio-brevi, settori domestici con pricing power ed emittenti con bilanci solidi. La selezione attiva e l’attenzione ai covenant restano centrali.
Temete un aumento dei default nell’high yield europeo?
Non prevediamo un aumento dei default, grazie a un contesto macro e monetario favorevole ma anche a una pressione di rifinanziamento contenuta dopo due anni di intensa attività sul mercato primario. Manteniamo comunque un approccio prudente: le vulnerabilità restano concentrate negli emittenti ciclici e più indebitati. La nostra preparazione si basa su scadenze brevi o intermedie, strutture senior secured, rigorosa selezione degli emittenti, stress test continui e liquidità disponibile per cogliere opportunità in caso di dislocazioni.
Che ruolo gioca l’Italia nella strategia di Tikehau Capital?
È un mercato strategico. La nostra priorità consiste nel rafforzare la brand awareness e accelerare lo sviluppo con il supporto del team locale. Non prevediamo lanci di prodotti dedicati, poiché offriamo già una gamma consolidata di soluzioni a reddito fisso: dalle strategie short duration all’high yield europeo long-only, fino ai fondi a scadenza e alle soluzioni sui subordinati finanziari. Nel breve termine, il focus resta quindi puntato sull’ampliamento della distribuzione e sulla visibilità, adattando il dialogo alle specificità degli investitori italiani.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min