 3 min
Il punto su quanto accaduto e sulle attese, a cura di Francesco Casarella, responsabile Italia di Investing.com
Settimana in controtendenza rispetto a quella precedente, con i principali listini che rimbalzano dopo una breve correzione nell’ordine del 5%. In ripresa la Cina, così come gli indici USA. Leggermente più indietro (anche se ugualmente positiva) l’Europa. Il dato sul PCE leggermente più alto delle attese non ha impedito ai mercati di ripartire, anche se nel brevissimo termine. Molto importante la prossima settimana con la riunione della FED (tassi invariati probabilmente ma vedremo cosa dirà Powell).
Ecco di seguito il riassunto delle performance settimanali dei principali indici azionari:
- Euro Stoxx 50: +1.80%
- FTSE 100: +3.09%
- DAX: +2.42%
- Nikkei: +2.36%
- Dow Jones: +0.67%
- FTSE MIB: +0.97%
- S&P 500: +2.67%
- Nasdaq Composite: +4.23%
Eventi chiave
La settimana scorsa, abbiamo visto il focus sul dato di venerdì 26 relativo al PCE USA, attentamente monitorato dalla Fed in tema di manovre di politica monetaria. Il dato è risultato leggermente superiore alle attese, segno che la lotta all’inflazione ancora non è ancora vinta, almeno per ciò che riguarda la componente americana. Va meglio in Europa, dove la prossima settimana sarà il turno dell’IPC, che potrebbe dare conferme circa un primo taglio dei tassi della BCE a giugno. Il dato fondamentale tuttavia è la riunione della Fed di mercoledì 1 maggio. Scontata un’ulteriore pausa dei tassi, conterà decisamente di più ciò che dirà Powell, nonché le previsioni del FOMC circa l’inflazione.
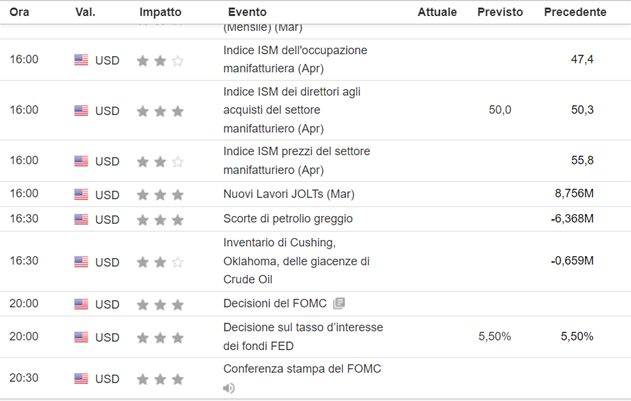
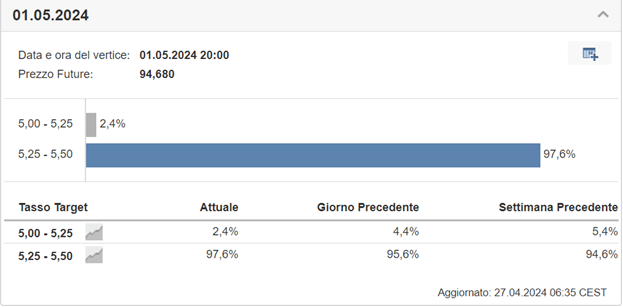
Per quanto riguarda la decisione sui tassi d’interesse della Federal Reserve, come detto sopra ancora probabile un nuovo stop consecutivo nella prossima riunione del 1 maggio. La rilevazione evidenziata dal nostro Tool proprietario, è pari oggi al 94.6%, in crescita rispetto al 94.1% della settimana precedente.
Grafici
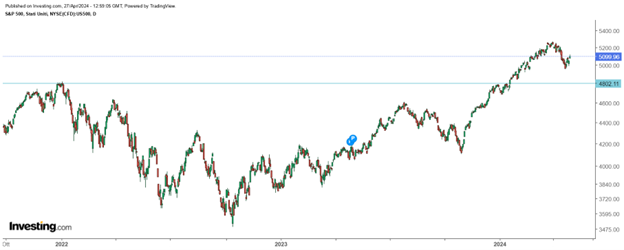
Da un punto di vista grafico invece, l’indice S&P 500 dopo una correzione nell’ordine del 5% o poco più, sembra tentare un piccolo rimbalzo, spinto da alcune trimestrali positive. Visto anche il periodo e la ciclicità del quarto anno presidenziale, come detto nelle settimane precedenti, la possibile correzione potrebbe aggirarsi nell’ordine del 5-10%, almeno per stemperare quell’ottimismo che potrebbe diventare eccessivo, magari ritestando il precedente massimo storico intorno ai 4.800 punti.
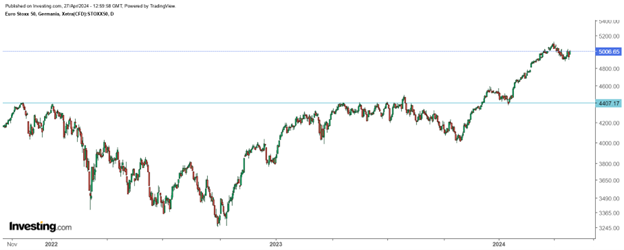
Anche l’Europa sembra aver leggermente rifiatato, ed il trend è molto simile agli Usa, perciò valgono le stesse considerazioni, ricerca di conferme sulla correzione iniziata la scorsa settimana.
Anche qui un ritorno dal 5 al 10% potrebbe essere opportuno per rifiatare, magari nel mese di maggio, ed andare poi in seguito a riaggiornare i nuovi massimi magari nel periodo estivo. Da un punto di vista di livelli tuttavia, qui il primo supporto vero potremmo trovarlo in zona 4400, perciò un 13% circa di calo dai massimi.
Per ulteriori approfondimenti: Investing.com
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.




