Uno studio Intesa Sanpaolo presentato nel corso dell’Assiom Forex Spring Conference mette in evidenza l’inizio del trasferimento della liquidità di famiglie e imprese verso (in particolare) amministrato e obbligazioni, con l’Italia al top per investimento in titoli di debito
La corsa della clientela retail al Btp Valore, che nei primi due giorni di emissione ha raccolto oltre 10 miliardi di euro dai risparmiatori italiani, è l’ultimo segnale in ordine di tempo di una tendenza che vede gli investitori, non solo nel nostro Paese, uscire da una dinamica di accumulo di liquidità durata per oltre 10 anni.
Elisa Coletti, head of banking research di Intesa Sanpaolo
Nel corso dell’Assiom Forex Spring Conference tenutasi a Milano, tale trend è stato oggetto di un’analisi di Intesa Sanpaolo presentata da Elisa Coletti, head of banking research dell’istituto, che ha evidenziato come il cambio di regime da parte della Banca centrale europea abbia mutato il momentum dei depositi di famiglie e imprese non finanziarie nei principali Paesi dell’area euro.
Nello studio sono infatti presi in considerazione i dati relativi a Germania, Francia, Spagna e ovviamente Italia su un periodo di oltre un decennio, con inoltre un approfondimento sui primi dati disponibili per quanto riguarda i mesi iniziali dell’anno in corso
Picco e cambio di tendenza
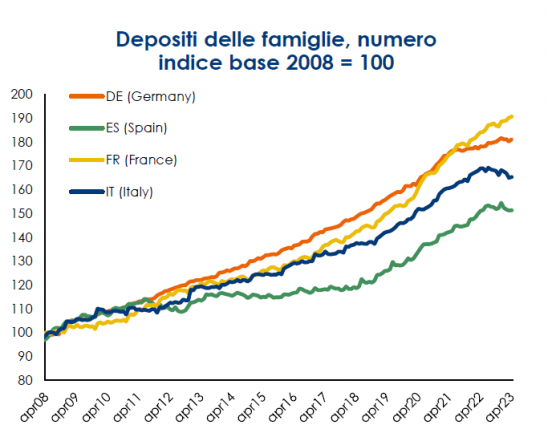
“Dopo anni di tassi straordinariamente bassi”, ha spiegato Coletti, “il 2022 ha rappresentato un punto di picco per i depositi di famiglie e imprese italiane. Dal 2008 fino ad arrivare allo scorso anno a crescere in modo significativo è stata soprattutto la liquidità sui conti corrente”.
Fonte: BCE, elaborazione Studi e Ricerche Intesa Sanpaolo
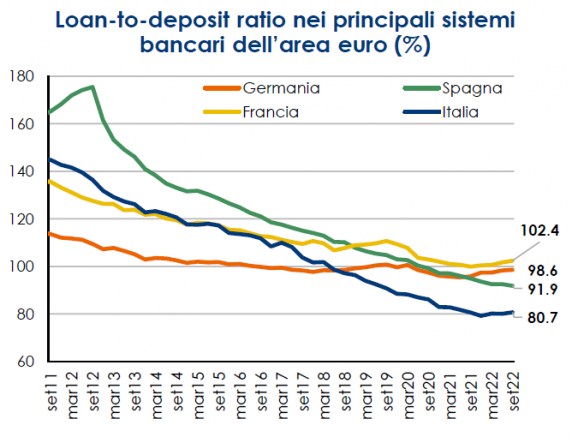
Una dinamica osservata in tutti i Paesi presi in esame che ha contribuito a portare il rapporto prestiti-depositi ai minimi storici. “Per l’Italia il dato è ben al di sotto del 100% (80,7%); un indicatore che possiamo definire molto tranquillo”, sottolinea Coletti.
Fonte: BCE
I nuovi trend
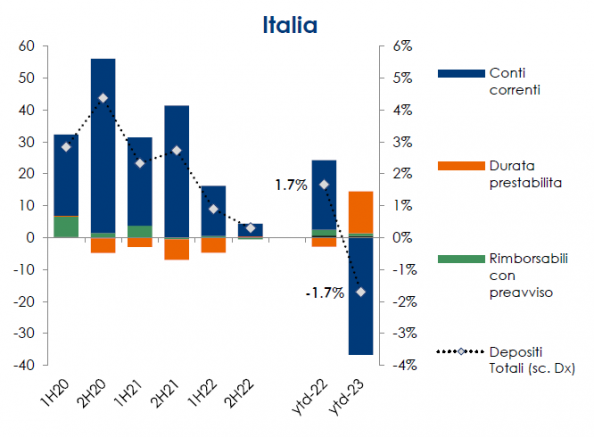
“Con la svolta di politica monetaria si sta osservando un calo che ha acquisito ulteriore forza nei primi mesi del 2023”, ha commentato la head of banking research di Intesa. I flussi dei primi 4 mesi dell’anno mostrano, infatti, significative fuoriuscite dai conti correnti degli italiani, in parte controbilanciate dalla crescita delle somme destinate ai conti deposito (nel grafico ‘Durata prestabilita’).
Fonte: BCE, elaborazione Studi e Ricerche Intesa Sanpaolo
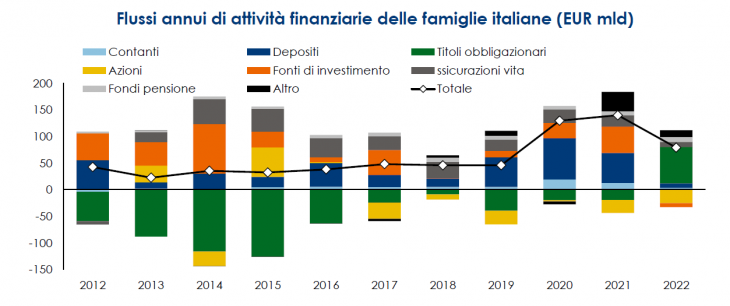
L’analisi dei flussi annui delle attività finanziarie delle famiglie italiane mostra, inoltre, che il mercato obbligazionario è ritornato all’apice dell’interesse degli investitori. Nel corso del 2022 sono stati 54 i miliardi di euro destinati ai titoli governativi da parte di singoli risparmiatori e sono tornati a crescere in maniera importante anche i collocamenti di obbligazioni bancarie. Anche nel risparmio gestito si assiste a movimenti simili in termini di asset class con i fondi aperti dedicati al fixed income che, come certificano i dati Assogestioni, hanno attratto flussi per oltre 7 miliardi di euro nel periodo compreso tra inizio anno e la fine del mese di aprile.
Fonte: elaborazioni Intesa Sanpaolo su dati BCE
Massimo Mocio, presidente di Assiom Forex
Nonostante il netto cambio di comportamento da parte dei risparmiatori e delle aziende in merito alla gestione della liquidità, gli attuali movimenti non sembrano avere una portata ed una natura tale da mettere a rischio la solidità del sistema bancario nazionale e internazionale, anche se, come sottolineato da Massimo Mocio, presidente di Assiom Forex, “l’aumento marcato ed eccezionalmente rapido dei tassi d’interesse ha evidenziato alcune fragilità nel sistema finanziario accumulatesi negli anni. Ad esempio, la crisi delle banche regionali statunitensi è stata causata da una gestione inadeguata della liquidità e da una scarsa prudenza da parte di alcuni operatori di medie dimensioni”.
“Al contrario”, precisa Mocio, “le banche italiane ed europee mantengono una solida capacità di raccolta e un’ampia liquidità, grazie ai depositi stabili e a una gestione oculata del rischio di tasso di interesse”.
“In particolare”, conclude, “i depositi delle famiglie e delle imprese non finanziarie in Italia rimangono vicini a livelli record, ammontando a 1.661 miliardi di euro nel mese di marzo, secondo i dati della Banca d’Italia”.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min