In un contesto di tensioni e politiche monetarie divergenti, le strategie quantitative emergono come strumenti sempre più rilevanti. Pim van Vliet, chief quant strategist di Robeco, analizza le opportunità offerte da questo approccio a 20 anni dal lancio del primo prodotto della categoria per la casa di gestione
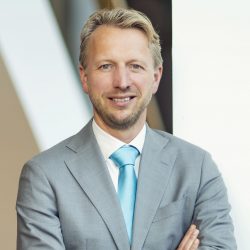
Pim van Vliet, chief quant strategist di Robeco
Tensioni internazionali, prospettive di crescita nebulose, banche centrali ormai posizionate su percorsi divergenti e la scheggia impazzita Trump pronta a scombinare le carte da un momento all’altro: sono tante le criticità che attendono gli investitori nel 2025. Ecco perché sempre più asset manager mostrano interesse per le strategie quantitative, che sfruttano l’analisi dei dati per esplorare angoli nascosti dell’universo investibile e sfidare la complessità. C’è però chi, come Robeco, si è specializzato in soluzioni simili da molto tempo. In occasione dei 20 anni dal lancio del primo prodotto della categoria, FocusRisparmio ha raccolto la view di chi maneggia questi strumenti con maggior dimestichezza nella società olandese: il chief quant strategist Pim van Vliet.
Perché scegliere l’approccio quant per un’allocazione core in azioni o crediti quando si potrebbe usare un ETF?
L’investimento passivo comporta costi nascosti. Il ribilanciamento altamente prevedibile crea inefficienze che incidono sulla performance. Inoltre, gli strumenti a replica non riescono a gestire tutti quei rischi che richiedono decisioni attive, da quello di concentrazione a quello reputazionale o di sostenibilità. Un approccio quant fornisce invece un’alternativa più sofisticata, consentendo agli investitori di affrontare la questione adattando i portafogli alle loro preferenze. Integrando i segnali alfa con i controlli del rischio, le soluzione della categoria sono in grado di offrire un’opzione più efficiente e personalizzata. C’è poi un’altra questione: la concentrazione negli indici di borsa rende l’investimento tramite ETF e affini potenzialmente più rischioso di prima. Ecco perché, oltre a una migliore indicizzazione, osserviamo una crescente domanda di strategie quantitative attive che si discostano ulteriormente dal benchmark. Trend che abbiamo intercettato proponendo soluzioni difensive pensate per ridurre il rischio di ribasso e garantire al contempo rendimenti competitivi.
Il dominio delle mega-cap rappresenta un tema anche per gli investitori attivi. Cosa accadrebbe se, come alcuni paventano, la situazione dovesse però cambiare?
L’ultimo decennio è stato caratterizzato dall’eccezionalità degli Stati Uniti, con le big tech che hanno trainato i rendimenti di mercato. Gli investitori attivi che avevano sottopesato le azioni USA o la tecnologia hanno quindi dovuto affrontare una performance relativa debole e deflussi significativi. Al contrario, il nostro approccio di enhanced indexing, basato su centinaia di piccole posizioni attive che non precludono la neutralità sui rischi Paese e settoriali, ha offerto una sovraperformance stabile e attirato importanti capitali. Un potenziale ribaltamento, in cui i titoli non statunitensi e le mid o small cap superano le mega-cap, potrebbe essere innescato dal rallentamento economico ma anche dalla deglobalizzazione o dalle mutevoli dinamiche di mercato. In un tale scenario, le strategie equi-ponderate e più diversificate trarrebbero probabilmente vantaggio e fornirebbero un vento favorevole ai gestori attivi: le valutazioni andrebbero infatti a normalizzarsi e il premio azionari finirebbe per ridursi, rendendo la capacità di generare alpha sempre più importante e facendo aumentare la domanda per gli approcci quant con leva finanziaria come le strategie long-extension e short-extension.
Rispetto ai titoli growth USA, le azioni europee, i mercati emergenti, i titoli value, quelli a bassa volatilità o a bassa capitalizzazione appaiono relativamente convenienti. Ma queste offrono anche le stesse opportunità di investimento?
Sebbene ciascuna di queste alternative sia scambiata a valutazioni più interessanti rispetto ai titoli growth statunitensi, i loro rendimenti sono diversi e soprattutto rispondono a diverse dinamiche. I titoli a bassa volatilità tendono ad esempio a sovraperformare durante i rallentamenti e le correzioni di mercato, mentre le small cap fanno meglio nei periodi di espansione ma spesso comportano un rischio più elevato e una redditività inferiore. Le azioni europee ed emergenti seguono invece traiettorie plasmate perlopiù dalla domanda e dalle normative locali. Si tratta insomma di stili che richiedono un approccio attivo, poiché non tutto l’universo investibile è ugualmente interessante: in questo modo è possibile perfezionare le esposizioni, filtrando le realtà più deboli e garantendo un approccio di investimento più solido. Tutte le nostre soluzioni quant fondono dunque molteplici approcci e segnali per mitigare gli eventuali svantaggi dell’uno o dell’altro segmento. Per esempio, nelle nostre strategie conservative, ci concentriamo su titoli difensivi e redditizi value ma manteniamo bassa la volatilità conservando anche una maggiore esposizione alle small e mid cap.
Come Robeco si distingue dai competitor nell’asset class?
Robeco si distingue per le sue dimensioni, l’innovazione e una cultura d’investimento unica. Con un grande team di esperti quant, perfezioniamo e ampliamo continuamente le nostre strategie. A differenza degli approcci fattoriali statici e tradizionali, che sono inclini all’arbitraggio, applichiamo tecniche di nuova generazione per rimanere all’avanguardia. Abbiamo anche una profonda esperienza nei mercati emergenti. A differenza dei player puramente focalizzati sul semento nel quale operiamo, integriamo analisi fondamentali di investimento, affinando la logica economica alla base dei nostri segnali e assicurandoci di utilizzare le migliori fonti di dati disponibili. Oltre all’azionario, Robeco è però leader negli investimenti in credito. La nostra esperienza nel reddito fisso rafforza sia la ricerca quantitativa su questo universo sia le strategie azionarie attraverso segnali cross-market e ci offre una prospettiva più ampia rispetto ai competitor.
Robeco ha 20 anni di track record, come si fa a rimanere all’avanguardia in questo mercato?
I nostri primi strumenti e modelli quant sono stati sviluppati negli anni ’90, gettando le basi per il nostro sofisticato approccio quantitativo. Abbiamo una lunga tradizione nell’applicazione di tecnologie all’avanguardia: incorporiamo l’intelligenza artificiale e il machine learning nel nostro processo di investimento da molti anni. Un punto di forza fondamentale è la nostra solida infrastruttura, che garantisce una perfetta collaborazione tra ricerca e produzione, con codice condiviso e un forte allineamento tra innovazione e implementazione. Questo processo di ricerca disciplinato ci aiuta ad adattarci alle mutevoli dinamiche di mercato e a perfezionare continuamente le nostre strategie.
Per Gärtner, global head of Equity della casa, gli investimenti negli algoritmi continueranno a trainare i mercati. Ma restano interrogativi sulla redditività della spesa e sulla capacità delle nuove applicazioni di generare ricavi. In Europa opportunità in difesa, banche, utility e industria
Dal 2027 il manager guiderà lo sviluppo internazionale delle soluzioni d’investimento su misura. Marco Piersimoni raccoglierà il testimone alla guida del Multi Asset Euro, rafforzando la centralità dell’Italia nella piattaforma del gruppo
Il Fondo stima un’espansione globale al 3,1% nel 2026. Bene Usa ed Eurozona, previsioni al rialzo per l’Italia. Tre le red flags per i mercati: intelligenza artificiale, tensioni sui bond e attacchi cyber
Per l’agenzia, competizione sulle commissioni e costi di integrazione hanno neutralizzato i benefici delle economie di scala. E se in Europa restano margini per nuove operazioni, gli investimenti in intelligenza artificiale rischiano di aumentare la pressione sui conti nel medio termine
Gli Institutional Investor Indicators di State Street mostrano a settembre un calo dell’appetito per il rischio dopo cinque mesi di aumento. Diminuisce anche la liquidità, mentre risale l’esposizione obbligazionaria
Per il responsabile Emerging Market Debt di Swisscanto, piccoli segnali sulla traiettoria fiscale potrebbero pesare più dell’esito politico. Intanto crescita, inflazione e tassi reali sostengono ancora il debito emergente
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min