Non quotate e con una prospettiva paneuropea. Questo l’identikit delle società tecnologiche italiane a cui i grandi fondi danno la caccia. Parla il managing director in Italia di HIG Capital
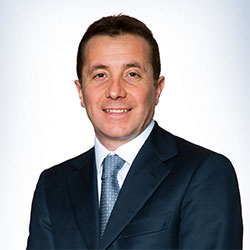
Raffaele Legnani, managing director di HIG Capital in Italia
In Europa è arrivato il momento di guardarsi attorno in cerca delle opportunità che arriveranno con lo sfumare della pandemia e grazie alla liquidità in arrivo attraverso i diversi piani di stimolo che a più livelli stanno per essere messi in atto.
“Nello spazio dell’Unione europea oggi vediamo molte opportunità d’investimento, ma bisogna fare molta attenzione a selezionare solo i progetti d’investimento veramente credibili”, osserva Raffaele Legnani, managing director di HIG Capital in Italia.
Per chi gestisce asset dell’economia reale come Hig Capital oggi emerge l’esigenza di proteggere i capitali degli investitori dai potenziali rischi di inflazione, “un’eventualità che si mitiga posizionandosi sui tre principali digital enabler, ovvero l’IoT (internet of things), cloud e cyber secutiry”, aggiunge il manager.
La società guidata in Italia da Legnani oggi gestisce 43 miliardi di dollari ed è specializzata nel fornire capitale e finanziamenti alle piccole e medie imprese con un approccio “flessibile, industriale e indirizzato alla creazione di valore”, dice il manager. “Siamo attivi in quattro differenti asset class – aggiunge – ma il nostro core business è il private equity.
Piccolo è ancora bello? Oltre l’inflazione, di cui abbiamo già parlato, Legnani spiega quali sono gli altri rischi da monitorare nel post-Covid: “Ci potrà essere qualche tensione relativa ai tempi di recupero della redditività, non tutti riusciranno a tornare in modo sincrono ai livelli pre-Covid e questo potrebbe creare dei disallineamenti”. Vale soprattutto – sostiene il manager – per quei business che non hanno l’adeguata dimensione, o vocazione verso i mercati internazionali.
“Con questa pandemia ci si è resi conto dei vantaggi che ha dimensione aziendale. Avere una presenza paneuropea aiuta a bilanciare rischi e opportunità regionali, questo è certamente un valore in cui crediamo fermamente”.
Focus sull’IT tricolore
Nel 2020 HIG Capital ha rafforzato la sua presenza nel settore ICT italiano attraverso due acquisizioni. Tramite un’entità affiliata ha acquisito una partecipazione di controllo in Project Informatica e in Dgs, entrambi primari operatori nel mercato italiano dell’information technology con un fatturato di, rispettivamente, 130 e 115 milioni di euro. In entrambi i casi, l’obiettivo della società è quello di “cogliere opportunità di crescita sia organica sia per linee esterne”.
Il mercato IT italiano è fatto di tante piccole perle, spesso non quotate ma dall’alta specializzazione e vocazione internazionale. Prima della pandemia, il mercato è cresciuto ad un tasso composto annuale (Cagr) del 3,5% fra il 2016 e il 2019. Il centro studi Assinform stima che questo numero possa salire al 4,5% fino al 2022 (considerando solo le società con una capitalizzazione di mercato superiore al miliardo di euro).
Le proiezioni dell’associazione di settore trovano d’accordo Hig Capital. “La montagna di denaro arrivata dalla Bce ha evitato la disruption nei flussi finanziari delle varie aziende”, analizza Legnani, “dal nostro punto di osservazione, nelle aziende in cui siamo investiti, non abbiamo visto particolari ritardi nei pagamenti”.
L’attuale portafoglio della società include più di 100 aziende con un fatturato complessivo di oltre 28 miliardi, “in prevalenza investiti in progetti industriali sfidanti – precisa Legnani – società con crescita costante degli aggregati economici e finanziari”.
“Nelle società in cui interveniamo cerchiamo di creare valore in tre modi, puntando su sviluppo organico, ma anche crescita per linee esterne e rafforzamento delle best practices aziendali”.
Raccolta e lanci. Negli ultimi anni HIG Capital ha investito in maniera significativa per sostenere il tessuto imprenditoriale europeo dedicandosi al lancio di fondi di private equity focalizzati sull’area. “Recentemente – conclude il manager – abbiamo annunciato il closing del nostro terzo fondo dedicato alle medie imprese che ha superato il suo target di raccolta raggiungendo quota 1,1 miliardi di euro”.
Secondo una survey di Preqin, gli alternativi sono scesi dal 21,2% al 17% dei portafogli istituzionali tra dicembre 2025 e lo scorso giugno. A pesare il rallentamento del ciclo dei capitali e maggior attenzione alla liquidità. Ridimensionato il sentiment sul private credit, ma l’interesse per equity e infrastrutture resta
Per il top manager di State Street, in uno scenario di maggiore frammentazione l’industria entra in una fase più complessa: mercati privati, wealth management, tokenizzazione e intelligenza artificiale richiedono infrastrutture globali, efficienza operativa e capacità di lavorare in modo locale. Innovazione, velocità e resilienza le caratteristiche per eccellere nel mondo frammentato
Dal Global Asset Owner Barometer 2026 di Marsh emerge una strategia Barbell. Piacciono i mercati privati, ma aumenta la selettività. Tra i rischi più temuti, geopolitica e disruption tech
Secondo un sondaggio Cerulli, la competizione per i professionisti della consulenza si intensifica e l’offerta assume un peso crescente nelle scelte di affiliazione. Il 41% degli advisor indica l’ampiezza dei prodotti finanziari tra i driver di scelte, mentre solo l’11% degli executive bancari la considera una leva per la retention
Il settore mette a segno 10,98 miliardi di raccolta netta e aggiorna il massimo storico delle masse. Quasi 16 miliardi arrivano dagli strumenti retail, sostenuti da prodotti cross-border, round-trip ed ETF. Tornano in positivo gli azionari, ma gli operatori guardano a diversificazione e consolidamento
Normativa europea, prodotti semiliquidi e una base di risparmio solida rendono il Belpaese un mercato ad alto potenziale per gli alternativi. Ma aprire le porte agli investitori retail non basta
Geopolitica, demografia e trasferimento della ricchezza stanno cambiando i portafogli. Per Carlin e Perone gli alternativi diventeranno sempre più strutturali, mentre l’intelligenza artificiale renderà la consulenza più personalizzata ma non la sostituirà. Italia compresa
Secondo la Global Insurance Investments Survey 2026 di Marsh, il debito privato è oggi l’asset class preferita dalle compagnie. A trainare l’interesse sono soprattutto direct lending e credito asset-backed investment grade. Ma aumentano i timori per la compressione degli spread e il deterioramento degli standard di mercato
Secondo uno studio Preqin, la raccolta continua a crescere e si concentra nelle mani dei mega-comparti. Ma sarà il segmento di media taglia a beneficiare di più di trend come transizione energetica e digitale o della domanda di competenze operative. Oppong: “Ecco come cambio il ruolo delle asset class in portafoglio
L’ad della società racconta l’ingresso nei FIA con Alternative Equity Euro: controllo della volatilità, servizio agli investitori istituzionali e la sfida di una gestione che non deve rinunciare a fare selezione
Il nuovo Private Capital Index di State Street segnala la miglior performance dal 2022 per il settore: + 23,27%. Tech e healthcare fanno da traino, mentre l’Europa batte gli USA. Ma resta difficile il contesto per la raccolta, con flussi ai minimi e investitori più selettivi
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min