Il Global Insurance Report 2026 di BlackRock fotografa un settore più sereno sull’economia ma più selettivo negli investimenti: in Italia le infrastrutture corrono più del debito privato
Fabio Laricchia, head of Financial Institutions Group Continental Europe di BlackRock
Cento su cento. Nessun assicuratore italiano intervistato da BlackRock intende ridurre l’esposizione ai mercati privati: il 58% vuole aumentarla, il 42% mantenerla. Il segnale vero, però, è altrove. A livello globale la quota di compagnie pronte a spingere ancora sull’acceleratore è scesa al 76%, da oltre il 90% di un anno fa. Non è una retromarcia, è la fine dell’automatismo. Lo racconta la quindicesima edizione del Global Insurance Report di BlackRock, l’indagine su 463 dirigenti di compagnie attive in 31 mercati, con 24mila miliardi di dollari di masse investibili, presentata a Milano da Fabio Laricchia, head of Financial Institutions Group Continental Europe della società. Il titolo scelto per l’edizione 2026, Different by design, riassume la tesi. “Dietro un apparente comportamento omogeneo degli assicuratori, in realtà è cresciuta la sofisticazione del loro approccio agli investimenti e del loro approccio al business”, spiega Laricchia. Il quadro macro, intanto, si è schiarito: il 61% degli assicuratori globali si attende un soft landing nei prossimi dodici mesi, quota che sale al 75% in EMEA e all’81% in Italia, mentre i timori di recessione scendono al 18% dal 35% del 2025. L’inflazione resta però il primo rischio per il 62% del campione. In Italia la graduatoria si capovolge: la frammentazione geopolitica preoccupa più dei prezzi, due minacce che per Laricchia sono in realtà intrecciate, perché a collegarle è l’energia. Chi scommette sull’atterraggio morbido tende ad allungare leggermente la duration. Sul rischio, invece, nessuna rivoluzione: l’82% delle compagnie vuole lasciare invariato il proprio profilo (l’83% in EMEA). Ma stabilità non significa immobilità, perché circa un assicuratore europeo su tre sta ribilanciando tra le componenti del portafoglio, a parità di rischio complessivo.
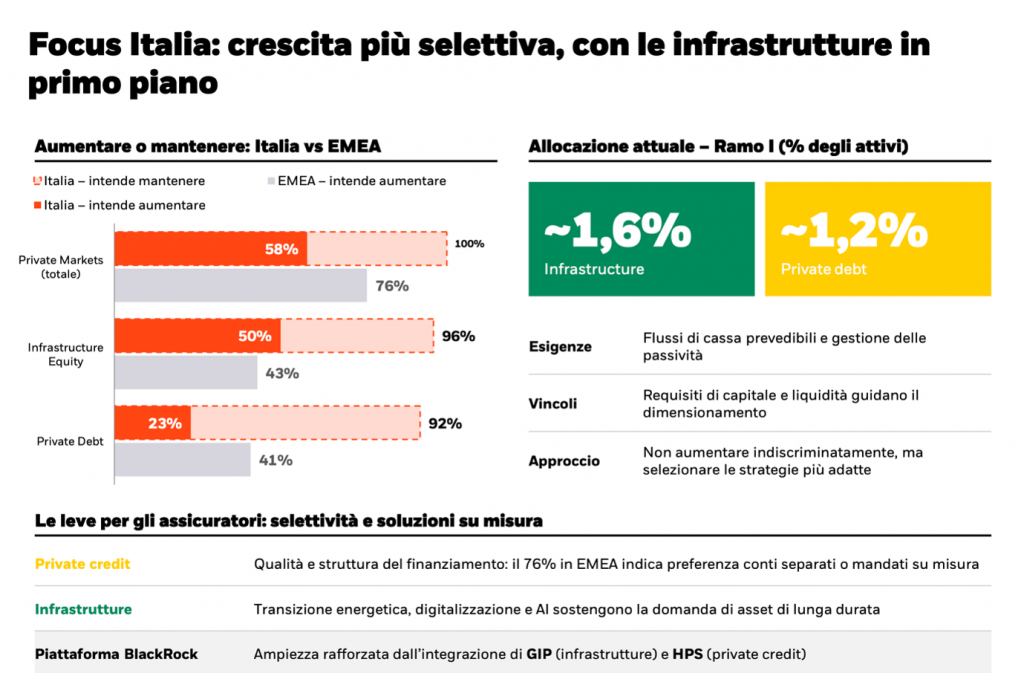
La relativa stabilità verso i mercati privati ha una spiegazione semplice, secondo Laricchia: “Sui mercati liquidi il rendimento disponibile è risalito”. Basti pensare al Btp o ad altri titoli governativi che viaggiano attorno a 3% o 4%. Nel frattempo i private markets hanno cambiato funzione. Nati come rimedio ai tassi a zero, sono diventati, grazie alla decorrelazione dai mercati pubblici, un pilastro strutturale per costruire un portafoglio efficiente. Ciò suggerisce un passaggio da aumenti generalizzati delle allocazioni a un approccio più selettivo, focalizzato sulla costruzione del portafoglio, sul valore relativo degli investimenti e sull’implementazione all’interno degli obiettivi di allocazione esistenti. Sul fronte italiano i numeri raccontano un mercato ancora in costruzione. Secondo i dati citati da BlackRock, le gestioni di ramo I hanno investito appena l’1,6% in infrastrutture e l’1,2% in debito privato, con il consueto scarto temporale tra capitale impegnato e capitale effettivamente investito. Sulle intenzioni, però, le infrastrutture fanno la parte del leone: il 50% degli assicuratori italiani vuole aumentare l’infrastructure equity (il 43% in EMEA) e il 96% la aumenterebbe o la manterrebbe. Sul private debt chi intende aumentare si ferma al 23%, contro il 41% dell’area EMEA, anche se sommando chi vuole mantenere si arriva al 92%. più. Guardando ai sotto settori il direct lending è la componente più diffusa, mentre crescono asset-based finance e real estate debt commerciale.
Fonte: BlackRock Global Insurance Report 2026, ANIA
Modello ibrido in aumento
Il modello operativo è l’altro terreno su cui le compagnie si differenziano. L’84% degli assicuratori globali si definisce ibrido, con competenze sia interne sia esterne, quota che in Italia sale all’88%. Il 49% prevede di affidarsi di più a gestori esterni, il 74% di accedere al private debt tramite mandati dedicati e l’82% si avvale di partner in almeno due funzioni aziendali. Infine, sul fronte dell’intelligenza artificiale, secondo il report, il 60% del campione globale ha almeno un caso d’uso su larga scala, il 69% in Italia contro il 57% in EMEA. Ma si usa soprattutto per sottoscrizione, pricing e profilazione dei clienti, non per costruire i portafogli.
L’occupazione americana supera nettamente le previsioni e la disoccupazione scende al 4,1%. Per gli asset manager, il report rafforza le aspettative di ritocco verso l’alto al costo del denaro. Ma la vera variabile resta l’inflazione
Dopo il giovedì nero di Wall Street, i timori di una bolla sono aumentati. Secondo gli asset manager la politica è stata solo il detonatore: pesano valutazioni, costi degli investimenti e posizioni affollate. Gli imperativi? Diversificare e ridurre la concentrazione sul tech
Per il consigliere economico di Allianz, intervistato dal Corriere della Sera, il rialzo delle Borse dopo la vittoria democratica riflette le attese di un freno agli attacchi alla Fed e alle tensioni commerciali. “Ma Washington non smetterà di dover fare i conti la corsa dei prezzi”. Intesa con Teheran più vicina
Bailey avverte: non sarà l’ultima stretta, l’inflazione potrebbe toccare il 5% nel 2027. Per gli asset manager l’Mpc interverrà ancora, ma le aspettative dei mercati sono troppo pessimistiche
Secondo un sondaggio di Alfi ed Efama, il 97% ricorre strumenti generativi e il 60% ha già introdotto gli agenti, Ma solo il 20% ha raggiunto una fase di implementazione avanzata. A fare da ostacolo qualità dei dati, competenze e difficoltà nel misurare il ritorno degli investimenti
Secondo i gestori, per i mercati il quadro non cambia radicalmente, ma la vittoria dei democratici avrà delle ripercussioni. Soprattutto sul tech, ma anche su Treasury, dollaro, difesa, sanità e rinnovabili
Rifinanziamenti, vincoli regolamentari delle banche e maggiore richiesta di soluzioni su misura aprono spazi ai player alternativi. Una crescita che, per il country head della società, può aumentare la liquidità e ridurre i costi del mercato
Secondo il multi-asset credit strategist Karoui, il rialzo dei rendimenti ha restituito ai bond un ruolo centrale nei portafogli multi-asset. Ma il costo del capitale mette sotto pressione i debitori più fragili, il finanziamento a leva dell’intelligenza artificiale e il mercato immobiliare. Ecco cinque aree da osservare
Capital Group: distribuiti 546 miliardi di dollari (+7,5%). Settore finanziario in testa. In Italia +1% da inizio anno, con una crescita sottostante del 9,2% al netto di un significativo taglio. L’anno dovrebbe chiudere a 2.240 miliardi, +6,8%
Il sentiment index di CFA-Radiocor resta negativo a -47,1 punti. Gli operatori prevedono un peggioramento dell’economia italiana, ma ridimensionano le attese sui prezzi e sulla stretta monetaria. Ancora prudenti i mercati azionari, mentre cambia la prospettiva sul biglietto verde
Secondo gli asset manager, per i mercati contano più utili e inflazione delle urne. Ma l’impatto si farà comunque sentire, soprattutto su tech, sanità, dollaro e rendimenti
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min