 4 min
L’analisi di justETF evidenzia i limiti del portafoglio bilanciato nei regimi inflattivi: azioni e obbligazioni possono scendere insieme. Gli asset reali, a partire dall’oro, tornano centrali per la resilienza
Il portafoglio 60/40, da sempre considerato un equilibrio efficiente tra rischio e rendimento, mostra crepe nei contesti caratterizzati da pressioni inflattive e shock dal lato dell’offerta. È quanto emerge dall’analisi di justETF, secondo cui in scenari come quello attuale azioni e obbligazioni possono muoversi nella stessa direzione compromettendo il principale beneficio della diversificazione. Un’evidenza che impone di rivedere i tradizionali criteri di allocazione per costruire portafogli più resilienti.
📰 Leggi anche “Consulenza, com’è cambiato il portafoglio degli italiani“
Quando la correlazione sale: il precedente del 2022
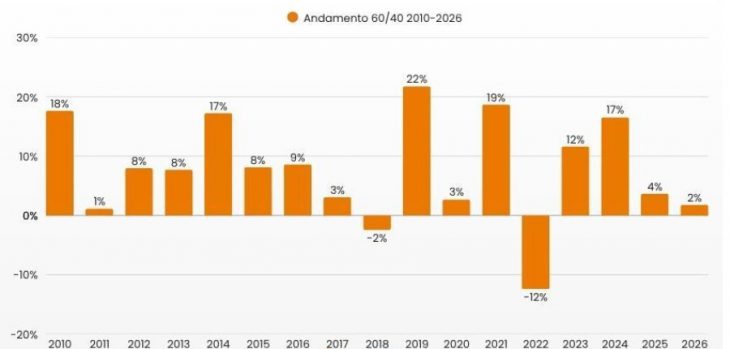
Il caso più recente è il 2022, uno degli anni più difficili per i portafogli bilanciati. In quel periodo il 60/40 ha registrato una perdita di circa il 12%, calcola la società di analisi specializzata in gestione passiva, colpito da una combinazione di fattori che ha agito simultaneamente sulle due principali asset class. L’inflazione elevata ha costretto le banche centrali a una stretta monetaria aggressiva, comprimendo le valutazioni azionarie e penalizzando i bond attraverso la risalita dei rendimenti. A ciò si è aggiunto il deterioramento delle prospettive di crescita, che ha ulteriormente indebolito i mercati. Il risultato è stato un calo congiunto di azioni e obbligazioni, evento raro ma particolarmente critico perché annulla i benefici della diversificazione.
Uno shock da offerta difficile da gestire
Il parallelo con lo scenario attuale nasce dalla natura dello shock, secondo justETF. Anche oggi le tensioni arrivano dal lato dell’offerta, in particolare dal comparto energetico, storicamente tra i principali fattori in grado di generare contemporaneamente inflazione e rallentamento economico. Si tratta di dinamiche che la politica monetaria fatica a contrastare, analizza la società. L’aumento dei tassi può infatti raffreddare la domanda ma non incide direttamente sui prezzi dell’energia, rendendo più complessa la gestione del ciclo economico. In questo contesto, sia le obbligazioni sia le azioni risultano vulnerabili: le prime al carovita, le seconde alla debolezza della crescita e al costo del capitale più elevato.
📰 Leggi anche “Iran, shock energetico senza precedenti: S&P taglia le stime“
Il ritorno della stagflazione e le lezioni degli anni Settanta
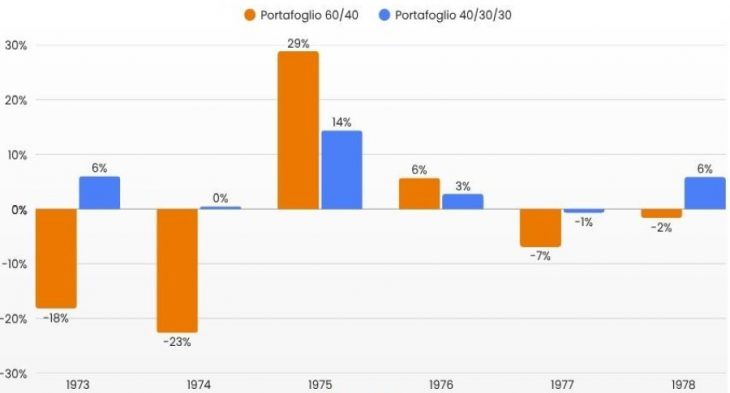
Uno scenario analogo si è verificato negli anni Settanta, durante la fase di stagflazione. Anche allora prezzi elevati e crescita debole hanno messo sotto pressione entrambe le asset class tradizionali, viene constatato, riducendo l’efficacia del modello 60/40. “Le evidenze storiche mostrano come i portafogli che allora integravano asset reali abbiano registrato una tenuta significativamente migliore”, recita il report. In particolare, viene rilevato, una composizione con una quota rilevante di oro ha consentito di contenere le perdite e di ottenere rendimenti positivi anche nelle fasi più difficili.
Oro e asset reali: funzione di protezione
Gli analisti di just-ETF evidenziano come sia proprio nei regimi inflattivi che gli asset reali tendono a esprimere il loro valore. Un’osservazione che trova nell’oro il suo massimo esempio. “Il metallo giallo ha storicamente mostrato una maggiore resilienza in presenza di inflazione elevata e tensioni geopolitiche o anche perdita di potere d’acquisto”, affermano, sottolineando come il suo ruolo non sia quello di generare rendimento strutturale ma di proteggere il portafoglio nelle fasi di stress dei mercati finanziari. “L’integrazione di questa commodity contribuisce a modificare il profilo di rischio complessivo”, concludono, “riducendo le perdite nei momenti più critici e aumentando la stabilità delle performance nel tempo”.
📰 Leggi anche “Istituzionali, come cambiano i portafogli contro l’incertezza“
Diversificazione da ripensare
Il messaggio dell’analisi è chiaro: il 60/40 resta una base solida nel lungo periodo, ma non è più sufficiente in tutti i contesti macroeconomici. Nei regimi inflattivi e in presenza di shock esogeni, la correlazione azioni-obbligazioni può infatti aumentare e mettere in crisi l’equilibrio tradizionale. In questo scenario, diventa cruciale ampliare il perimetro della diversificazione includendo asset reali e strumenti in grado di offrire protezione nelle fasi più complesse del ciclo. Una revisione dell’asset allocation che non sostituisce il modello tradizionale ma lo integra, rendendolo più adatto a uno scenario diventato imprevedibile.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.





