 4 min
Nel 2022 i gestori azionari value superano i colleghi orientati al growth. Fra i settori i preferiti ci sono energia, healthcare e materiali di base
Nell’ultimo mese, da quando è iniziata l’invasione russa ai danni dell’Ucraina – il 24 febbraio scorso – i mercati azionari sembrano aver assunto l’inedito ruolo di “asset rifugio”. Da un rapido sguardo ai principali listini globali, gli indici oggi si trovano su livelli più alti rispetto a quella data. Il rialzo dei mercati, però, avviene con alcune importanti differenze a livello geografico e settoriale, ma soprattutto di stile delle strategie d’investimento. Elementi che segnalano un’inversione di rotta, almeno di breve periodo, nelle preferenze degli investitori.
Da gennaio l’S&P 500 Growth segna -14% mentre l’S&P 500 Value perde circa l’1% (valori al 13 aprile 2022) mostrando maggior resilienza anche rispetto all’indice generale S&P 500 la cui performance si colloca a metà fra le due.
Leggi anche Il mercato premia le azioni Value: perdite azzerate dallo scoppio della crisi Ucraina
Di seguito una panoramica dei principali gestori specializzati sullo stile Value per il mercato americano.
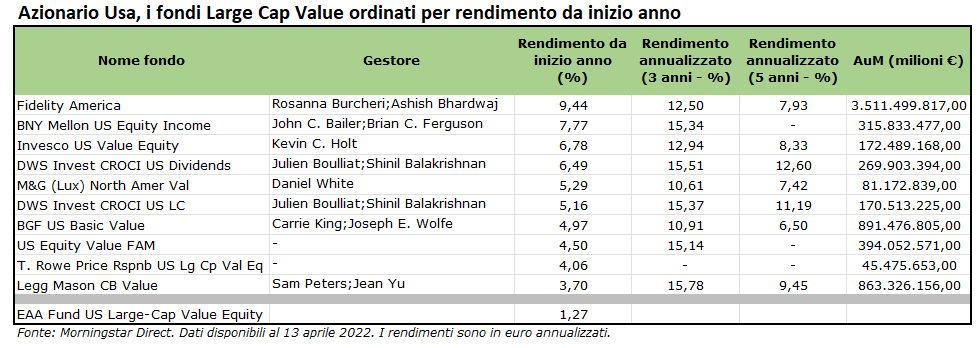
La performance dell’ultimo mese dell’S&P 500 dimostra che Wall Street è meno sensibile alla crisi ucraina rispetto alle piazze finanziarie del Vecchio Continente, prezzando legami economici più limitati fra Usa e Russia. In un’intervista di inizio mese, Marco Pirondini, capo delle strategie azionarie per Amundi US, vede anche un discorso più tecnico connaturato alla struttura del mercato Usa, “popolato – dice – da aziende con utili molto meno ciclici rispetto alle europee. Questo fa si che anche la volatilità degli utili sia inferiore oltreoceano”. Ma i mercati europei rimangono comunque ben posizionati.
Azionario Europa, crescono i rischi
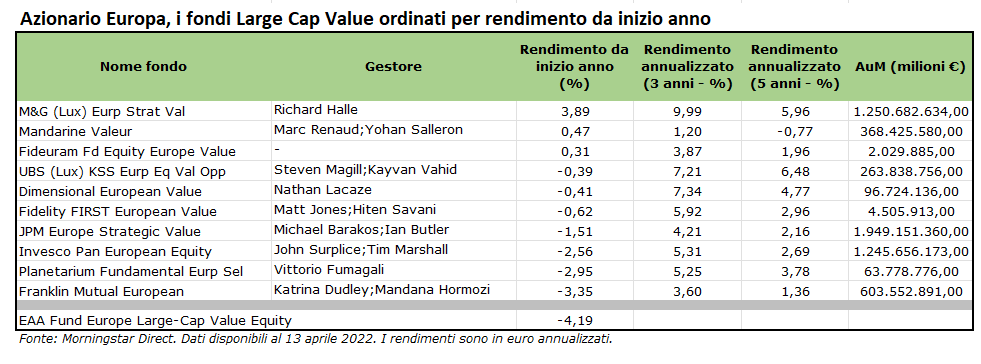
Nell’ultimo sondaggio condotto da Bank of America uscito questa settimana, i gestori europei confermano la preferenza per le azioni orientate al valore.
L’81% degli asset manager intervistati da Bank of America nel sondaggio mensile relativo ad aprile si aspetta un indebolimento dell’economia europea entro il prossimo anno; si tratta della percentuale più alta dal 2011, nota la banca d’affari. Il 71% degli investitori ritiene che anche la crescita globale sia destinata a indebolirsi. In questo caso la percentuale – si legge nel report – è la più ampia mai registrata (il periodo di rilevazione parte dal 1994). Ampliando lo sguardo ai mercati internazionali, i fund manager europei si aspettano una crescita più debole per la Cina causata dalla politica zero-Covid perseguita nel Paese dal governo di Xi Jinping che ha imposto ulteriori lockdown in alcune delle città più rilevanti dal punto di vista commerciale e finanziario.
Ma fra i rischi osservati all’orizzonte dagli asset manager, il più votato è quello di una recessione globale, citato dal 26% dei gestori, seguito dalla stretta monetaria dalle banche centrali (25%, in aumento rispetto al 9% del mese scorso), dall’inflazione (21%) e infine dal conflitto Russia-Ucraina (16%, in calo rispetto al 44% del mese precedente). Riguardo all’inflazione, il 26% degli intervistati si aspetta che i prezzi in Europa diminuiranno nei prossimi 12 mesi.
Nonostante i crescenti timori di recessione, il 59% degli intervistati ritiene che le azioni europee raggiungeranno nuovi massimi ciclici. Solo il 28% degli investitori vede margini di nuovo ribasso del mercato.
I dubbi sui titoli legati al ciclo
Nonostante il mini-rimbalzo delle Borse europee, i settori più ciclici sono rimasti penalizzati, proprio a causa del legame più stretto con la congiuntura economica. Una caratteristica che giocoforza pesa sul sentiment degli investitori: il 41% di essi si aspetta che l’underperformance di questa tipologia di titoli prosegua nel corso dell’anno, di pari passo con il rallentamento del ciclo economico. Per una sparuta minoranza di gestori – circa il 15% – la correzione rappresenta invece un’occasione, e quindi rimangono alla finestra alla ricerca di un punto d’ingresso sul mercato.
A livello settoriale, il 35% degli intervistati afferma di essere sovraesposto sull’energia (la quota più alta dal 2012), sull’healthcare e sui materiali di base. Al contrario, cala fino a neutral il peso delle banche. Ma il settore “meno amato” in questo momento dai portfolio manager è quello delle vendite al dettaglio, considerato il settore ciclico per eccellenza, seguito da automotive e immobiliare.
In termini geografici, in Europa il mercato preferito è il Regno Unito (dove prevalgono i titoli legati all’energia); al contrario, Germania e Italia appaiono in fondo alle preferenze dei gestori.
**
“Conoscere a fondo” è la rubrica di FocusRisparmio.com in cui passiamo al setaccio una specifica asset class su un orizzonte di investimento di medio-lungo periodo, coinvolgendo i gestori dei fondi top performer in un’analisi a più voci sui driver di performance e sulle prospettive di rendimento dei prossimi mesi.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.


