 4 min
Il nuovo Private Capital Index di State Street segnala la miglior performance dal 2022 per il settore: + 23,27%. Tech e healthcare fanno da traino, mentre l’Europa batte gli USA. Ma resta difficile il contesto per la raccolta, con flussi ai minimi e investitori più selettivi
Il venture capital torna a guidare la carica dei mercati privati. Nel 2025 la strategia ha infatti registrato un rendimento del 23,27% e si è attestata al livello più elevato dalla metà del 2022, riportandosi nettamente davanti a buyout e private debt. È quanto emerge dal Private Capital Index (SSPCI) di State Street, secondo cui a sostenere il comparto è stato soprattutto il recupero dei settori IT e healthcare. Un risultato come mostra come gli operatori siano tornati a premiare gli investimenti nell’innovazione, anche se la raccolta arranca.
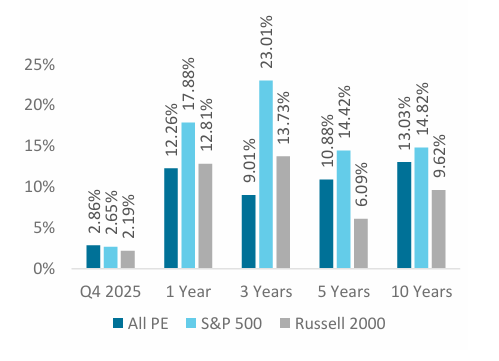
Performance del private capital vs public equity
Fonte: State Street Data Intelligence, DataStream, dati al Q4 2025
📰 Leggi anche “VC italiano, il 2025 è il secondo miglior anno di sempre“
Europa davanti agli Stati Uniti
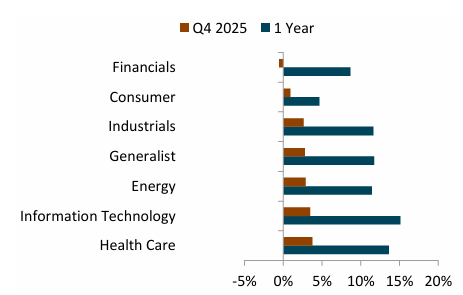
La metrica, costruita a partire dai flussi di rispetto ai mercati quotati. Un risultato valido prendendo in considerazione anche solo il quarto trimestre, con lo SSPCI che ha registrato un progresso del 2,86% e ha così battuto sia il +2,65% dell’S&P 500 sia il +2,19% del Russell 2000.Sul fronte geografico, è l’Europa a distinguersi maggiormente. I fondi focalizzati sul continente hanno infatti conseguito un rendimento del 17,1% nell’intero 2025, superando sia i cugini statunitensi (+11,92%) sia quelli investiti nel resto del mondo (10,02%). Un risultato che evidenzia come il mercato del Vecchio Continente abbia beneficiato di una dinamica particolarmente favorevole nei settori più innovativi. Ma anche l’analisi settoriale conferma la leadership dei comparti growth: i fondi specializzati nell’Information Technology e nell’healthcare hanno infatti registrato le performance migliori, con ritorni rispettivamente del 15,14% e del 13,65%, mentre i comparti consumer e finanziario sono rimasti più indietro.
Raccolta ancora in frenata
Se i rendimenti mostrano segnali di rafforzamento, il quadro resta invece più complesso sul fronte della raccolta. Nel 2025 il fundraising complessivo si è fermato a 344,5 miliardi di dollari, confermando il trend di contrazione iniziato dopo il record del 2021. A pesare sono ancora i vincoli di liquidità degli investitori istituzionali e un contesto macroeconomico che continua a imporre maggiore prudenza nelle allocazioni. La selettività emerge anche dalla dimensione media dei fondi, scesa a circa 1,9 miliardi di dollari, rispetto ai 2,4 miliardi del 2024. Un dato che riflette criteri di investimento più rigorosi da parte dei limited partner e una maggiore attenzione nella selezione dei gestori.
Performance dei fondi sector-focused
Fonte: State Street Data Intelligence, DataStream, dati al Q4 2025
📰 Leggi anche “VC: 9,6 mld in 10 anni. Ma è finita l’era del capitale facile“
Dry powder ancora oltre mille miliardi
Nonostante il rallentamento della raccolta, la liquidità disponibile per nuovi investimenti resta molto elevata. Il cosiddetto dry powder dell’universo coperto dallo State Street Private Capital Index si attesta infatti a 1.008 miliardi di dollari, in lieve diminuzione rispetto all’anno precedente ma ancora su livelli storicamente molto elevati. Secondo il report, il dato conferma un approccio più disciplinato nell’impiego del capitale: gli operatori continuano infatti a privilegiare la qualità delle opportunità rispetto alla velocità di investimento, in attesa di uno scenario macroeconomico più favorevole e di un progressivo miglioramento delle condizioni di liquidità.
📍Per approfondire vai al Cornerstone Alternativi
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”


