Con alti livelli di inflazione e debito pubblico la Fed non ha altre scelte che mantenere i tassi d’interesse reali su livelli prossimi allo zero. “Ciò favorirà l’oro i metalli preziosi affini”, dice Louvet di Ofi AM
Benjamin Louvet, gestore del fondo OFI Financial Investment – Precious Metals
I prezzi di oro, argento, platino e palladio saliranno. Ne è convinto Benjamin Louvet, gestore del fondo OFI Financial Investment – Precious Metals, incontrato da FocusRisparmio nel corso di un suo viaggio in Italia.
“Per anni l’oro è stato sottopesato nelle allocazioni degli investitori istituzionali o quelli ben patrimonializzati perché, al contrario di azioni, bond o real estate, non assicura flussi di cassa stabili nel tempo”, spiega il fund manager.
La situazione comincia a cambiare dopo la grande crisi finanziaria allorquando le principali Banche centrali delle economie sviluppate portano, per la prima volta nella storia, i tassi di interesse nominali su livelli prossimi o inferiori allo zero.
Futures oro (Comex). Fonte: TradingView
“A partire dal 2011 abbiamo riscontrato una correlazione inversa molto forte fra il livello dei tassi di interesse reali e il prezzo dell’oro. Più i primi scendono, più aumenta il valore del metallo giallo”, spiega il portfolio manager. “Quindi per capire dove andrà il prezzo dell’oro nei prossimi anni – aggiunge l’esperto – bisogna prima farsi un’idea di dove saranno i tassi reali”.
“No choice but to be accommodative”
Il fund manager non ha dubbi su dove saranno i tassi d’interesse reali nei prossimi anni: “a zero o ancora più giù”, dice. “La Fed non può permettersi tassi d’interesse reali più alti a causa dell’alto debito pubblico del Paese, arrivato a superare il 150% del suo prodotto interno lordo – spiega – Ecco perché se la Banca centrale alzerà i tassi nominali lo farà solo dopo aver registrato livelli d’inflazione tali per cui il loro livello reale rimarrà comunque pari o sotto zero”.
E anche da questo punto di vista, come mostrano i recenti dati sui prezzi al consumo ai massimi dal 1990 nella prima economia del mondo, Louvet ha pochi dubbi: “l’inflazione che stiamo osservando non è transitoria ma è qui per restare. La transizione energetica è altamente inflazionistica per tutti i settori, metalli preziosi compresi”.
Argento: solare ed elettrificazione come driver di crescita
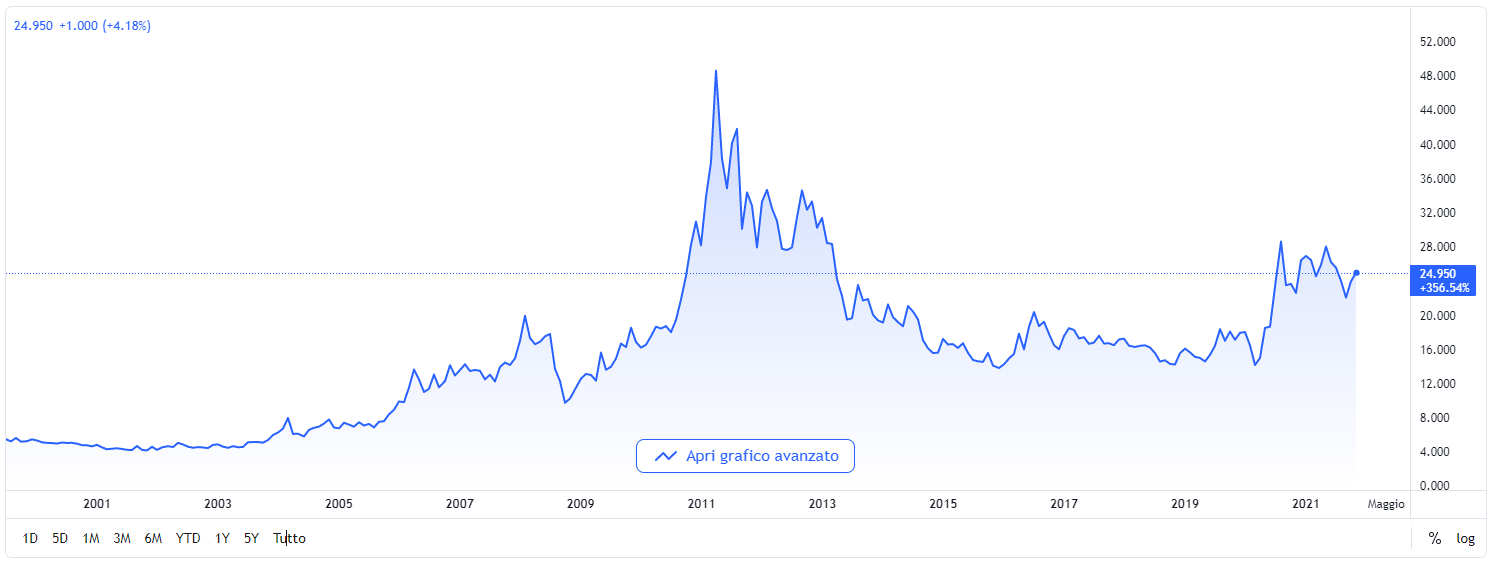
Futures argento (Comex). Fonte: TradingView
Gli impieghi industriali dell’argento spaziano attraverso vari settori ma oggi uno dei più importanti è nell’industria delle rinnovabili dove viene utilizzato per spostare gli elettroni in un pannello solare.
“Se vogliamo rispettare la road map stabilità dagli Accordi di Parigi per arrivare all’obiettivo di zero emissioni nette di carbonio entro il 2050 dovremmo moltiplicare per cinque l’impegno richiesto ogni anno nella produzione di pannelli solari: ciò significa che ci sarà una richiesta di argento più di cinque volte quella attuale”, spiega Louvet.
Ma l’argento è utilizzato anche nell’industria automobilistica per la mobilità elettrica. Nel 2019, l’industria automobilistica rappresentava dal 6 al 7 percento della domanda mondiale di argento, quando la quota di mercato dei veicoli elettrificati era del 5%. Secondo l’Agenzia internazionale per l’energia, se si desidera rispettare l’accordo di Parigi, il parco macchine elettrificato dovrebbe raggiungere il 60% dei veicoli totali nel 2050, quindi 12 volte in più rispetto ad oggi. “Questi sono solo due fra i motivi principali che ci fanno essere ottimisti sull’argento nei prossimi anni”, dice Louvet.
Palladio, spinta dai convertitori catalitici
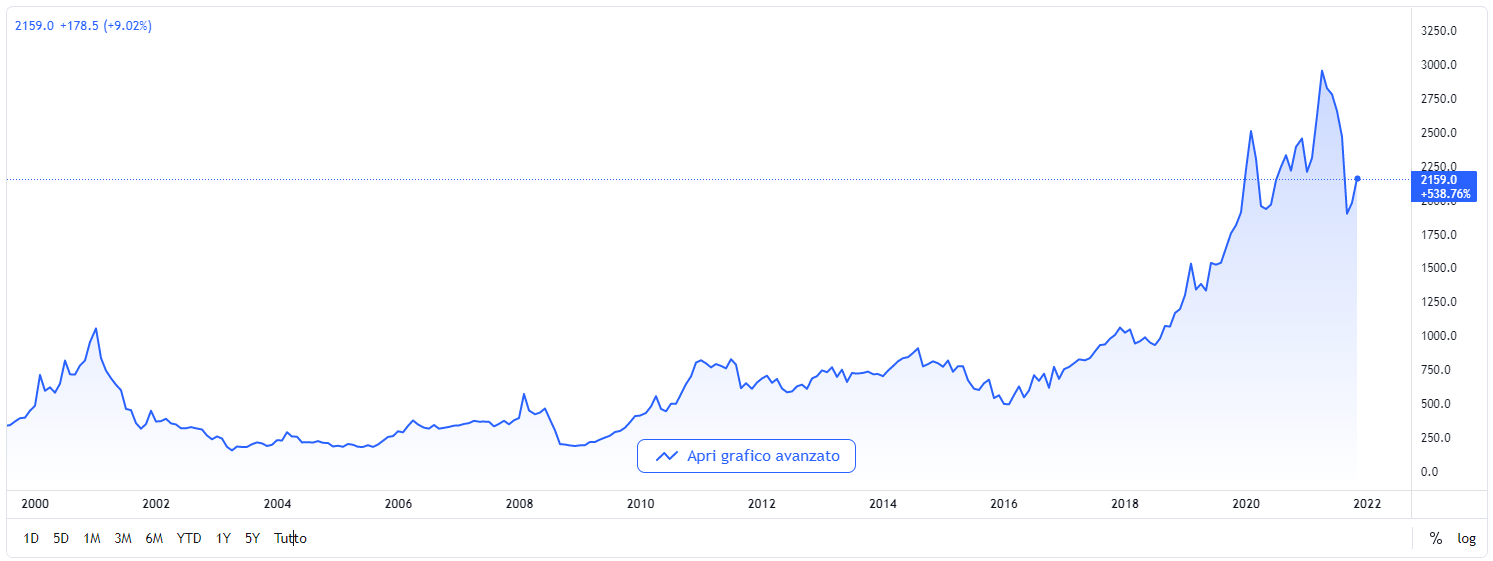
Futures palladio (Nymex). Fonte: TradingView
Il 75-80% di tutto il palladio nel mondo viene utilizzato per produrre convertitori catalitici per motori a benzina. “Dopo lo scandalo Diesel-gate nel 2015 c’è stata un’impennata nella domanda dei motori a benzina che ha favorito l’incredibile ascesa di questo metallo prezioso. Di pari passo la domanda dei consumatori si è spostata verso modelli SUV che richiedono catalizzatori più grandi e quindi impiegano più palladio in fase di costruzione”, spiega il manager.
I prezzi sono aumentati del 500% negli ultimi cinque anni ma dopo l’ultimo massimo storico lo scorso giugno sopra i 3.000$ è sceso. “L’unico motivo per cui questo mercato ha subito un ribasso del 35% rispetto ai massimi precedenti è stato a causa della carenza di chip”, dice Louvet. “Mi aspetto una ripresa delle quotazioni non appena la carenza di semiconduttori si attenuerà, anche perché le nuove norme ambientali e le regole per le emissioni delle auto impongono convertitori catalitici più grandi che a loro volta richiedono maggior quantità di palladio”, chiosa.
Platino a tutto idrogeno
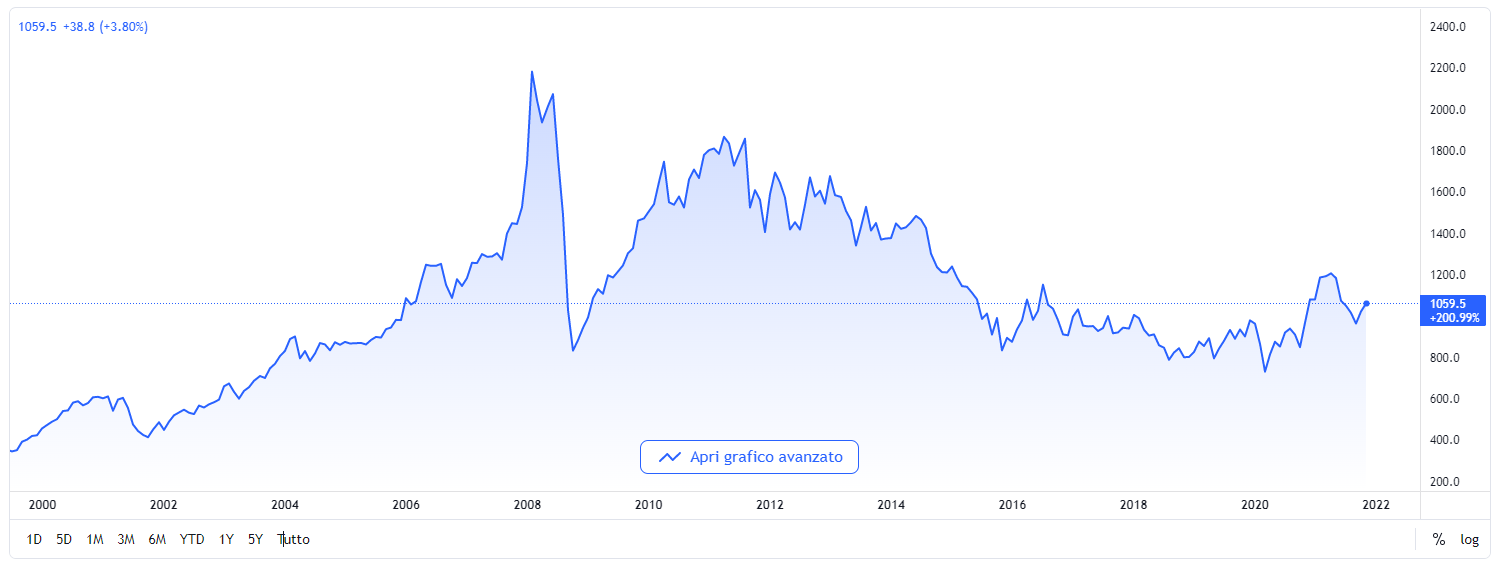
Futures platino (Nymex). Fonte: TradingView
Il platino è un materiale cruciale per l’industria dell’idrogeno. “Non so se l’impiego di idrogeno per la produzione di energia pulita sia o meno una buona idea ma sono convinto che molti governi sviluppati aumenteranno in futuro il proprio impegno nell’investimento in questa tecnologia. E questo sarà certamente un driver di domanda che determinerà la crescita dei prezzi del metallo”, conclude Louvet.
Risorse naturali, intelligenza artificiale e settori meno legati al ciclo delle commodity sostengono le prospettive della Borsa. Per Paul Xiradis, gestore azionario del gruppo, la crescita degli utili nel 2027 potrà poggiare su più motori. “Ma serve selezione”
Dall’outlook macroeconomico di La Financière de L’Échiquier emerge una fotografia che vede mercati ancora costruttivi, ma molto meno indulgenti. L’AI resta forte e l’Europa torna investibile, purché si punti sulla qualità
Secondo l’Agenzia, nel 2026 la domanda mondiale di petrolio si contrarrà di 420mila barili al giorno, ma la produzione non riuscirà comunque a soddisfarla.
La nomina di Warsh alla Fed ha scatenato un sell-off. Per gli asset manager, è solo un aggiustamento. E un’opportunità di ingresso. Perché i fattori a supporto del rally non sono venuti meno
Le tensioni a Teheran tornano a far temere un conflitto regionale e alimentano il rincaro del greggio. Ma per Norbert Rücker (Julius Baer) l’impatto sarà temporaneo: "Probabile quota 50 dollari nel 2025"
Secondo gli analisti l’oro nero va incontro a un “super eccesso” di offerta che peserà sulle quotazioni. Per i metalli strategici, invece, la domanda continuerà a salire mentre la produzione arranca
Il nuovo outlook a cinque anni della società prevede una crescita globale moderata e inflazione sotto controllo Ma restano alcune incognite. Attese più alte per l’azionario e il debito EM, mentre coperture commodities e real estate tornano protagoniste
Dalla Fed alle tensioni geopolitiche, fino al debito Usa e alle banche centrali: i driver del metallo giallo sono numerosi. Gli analisti vedono quota 3.850 entro giugno 2026
Il metallo giallo continua a correre in vista dei tagli Fed ma non solo. C’è anche un effetto Trump, che però potrebbe essere a doppio taglio. La view dei gestori
Gli asset manager allontano l'ipotesi di uno conflitto su larga scala. Ma si preparano a modificare l'asset allocation per scongiurare eventuali rischi. Occhi puntati su Hormuz per il rally petrolio, mentre lo spettro dell'inflazione penalizza l'azionario americano
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min