 5 min
Schroders: gli istituzionali temono l’incertezza sulla politica estera e sulla leadership degli USA. E puntano sulla diversificazione. Quasi uno su due valuta congiuntamente i mercati azionari pubblici e privati. Continua a piacere il private credit
Diversificazione geografica, ma anche tra asset class, stili e veicoli. E soprattutto gestione attiva. Gli investitori istituzionali stanno rimodellando i portafogli a causa di un contesto caratterizzato da incertezza geopolitica e concentrazione dei mercati, e l’obiettivo è uno solo: resilienza. Lo rivela la Global Investor Insights Survey (GIIS) 2026 di Schroders, che tra aprile e maggio ha coinvolto oltre mille tra fondi pensione, compagnie assicurative, single family office, wealth manager e altri intermediari di tutto il mondo, con asset in gestione complessivi pari a 72mila miliardi di dollari. Ne emerge che l’89% degli italiani e l’85% a livello globale si attendono una maggiore volatilità nei prossimi dodici mesi.
📰 Leggi anche “Consulenza, com’è cambiato il portafoglio degli italiani“
Geopolitica protagonista
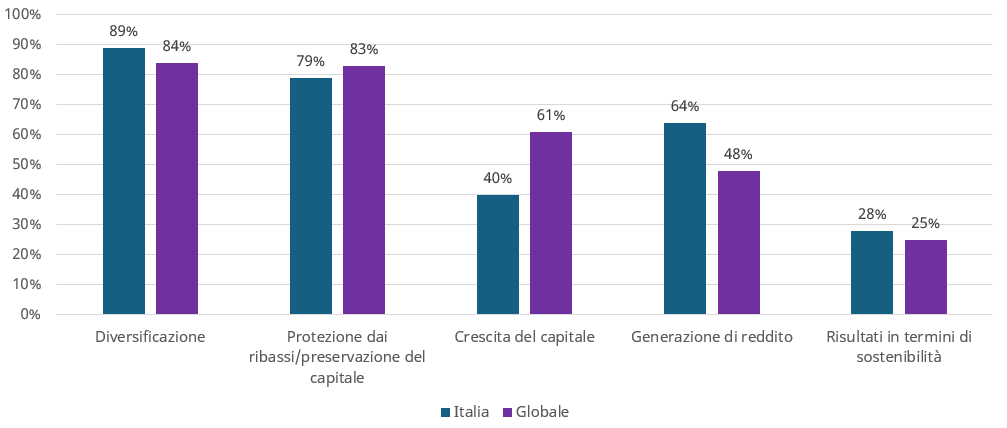
Le principali preoccupazioni geopolitiche al momento sono l’incertezza legata alla politica estera e al ruolo di leadership globale degli Stati Uniti (81% Italia vs 67% a livello globale) e il conflitto in Medio Oriente (66% vs 69%). Seguono lo shock sui prezzi delle materie prime e dell’energia (74% vs 53%), un rallentamento economico o una recessione (60% vs 50%) e un’ulteriore escalation geopolitica (36% vs 52%). Di conseguenza, la diversificazione (89% vs 84%) e la protezione dai ribassi/preservazione del capitale (79% vs 83%) conquistano la vetta delle priorità nella costruzione dei portafogli, mentre quasi la metà degli investitori (45% vs 47%) sta accrescendo la diversificazione geografica al di fuori degli USA.
Quali sono i principali obiettivi di portafoglio nell’attuale contesto?
Fonte: Schroders
Parola d’ordine: gestione attiva
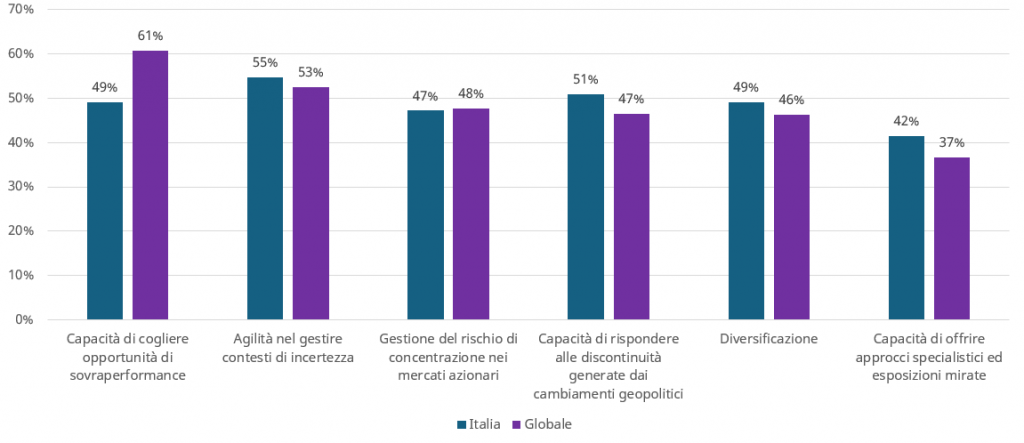
In mezzo a tenta incertezza, la gestione attiva è sempre più vista come la strada migliore: il 94% degli italiani (l’85% a livello globale) è infatti convinto che possa contribuire al raggiungimento degli obiettivi di investimento nei prossimi 12-18 mesi, aiutando a cogliere opportunità di extra-rendimento, garantendo flessibilità nell’affrontare le turbolenze e gestendo il rischio di concentrazione nei mercati azionari. Non solo: significativo è anche il fatto che circa un terzo degli investitori (30% Italia vs 38% complessivo) affermi di aumentare l’esposizione alla gestione attiva proprio per ridurre il rischio di concentrazione degli indici.
Quali caratteristiche della gestione attiva hanno contribuito a questa fiducia?
Fonte: Schroders
Gli ETF attivi guadagnano slancio
In quest’ottica non stupisce quindi che gli ETF attivi stiano assumendo un ruolo sempre più rilevante nei portafogli. Sono infatti considerati strumenti utili per favorire la diversificazione (49%), migliorare la gestione del rischio (40% Italia vs 33% a livello globale) e implementare posizionamenti satellite o tattici (30% vs 42%). Ad attirare però sono soprattutto i costi inferiori rispetto ai fondi attivi tradizionali (72% Italia vs 70% a livello globale). Tra gli altri vantaggi figurano la liquidità infragiornaliera e la flessibilità di negoziazione (51%), una maggiore trasparenza del portafoglio (43% vs 41%) e una migliore liquidità sul mercato secondario (42% vs 43%). Inoltre, alla domanda su dove l’expertise della gestione attiva sia maggiormente valorizzata all’interno della struttura ETF, gli intervistati indicano le azioni dei mercati emergenti (55% vs 35%), le strategie tematiche o settoriali (43% vs 34%) e le azioni small e mid cap (38% vs 37%).
Approccio olistico alle azioni quotate e private
L’indagine evidenzia poi un approccio più olistico alle allocazioni azionarie tra mercati pubblici e privati. Circa la metà degli gatekeeper (40% vs 50%) dichiara infatti di valutare congiuntamente le opportunità offerte da public equity e private equity, anziché attraverso modelli di allocazione separati. Insomma, gli investitori stanno sempre più associando le strategie azionarie a specifici obiettivi di portafoglio, piuttosto che considerare l’equity come un unico blocco omogeneo. In particolare, quelle azionarie attive basate sui fondamentali (67% vs 71%), quelle small e mid cap (63% vs 65%), le operazioni di buyout large cap (41% vs 62%) e il private equity small-mid cap (41% vs 59%) sono considerate fondamentali per sostenere la crescita di lungo termine. Al contrario, le strategie azionarie focalizzate su dividendi o reddito (56% vs 74%e), gli approcci long/short o market neutral (31% vs 33%) e le strategie multi-asset (47% e 31%) vengono identificate come strumenti per la generazione di reddito. Nel private equity, il 47% degli italiani e il 61% a livello globale individua nelle strategie di growth capital e venture capital importanti opportunità di crescita del capitale nel lungo periodo.
📰 Leggi anche “ETF nei portafogli. Cercasi alpha anche nel passivo“
Le cinque asset class preferite per generare income
Inoltre, il 57% degli italiani (vs il 60%) che utilizzano strategie azionarie regionali o geografiche indica l’incertezza macroeconomica e geopolitica come una delle principali sfide nei processi di allocazione. Considerando l’intero spettro, le cinque asset class preferite per generare income corretto per il rischio nei prossimi 12-18 mesi risultano molto ravvicinate tra loro: esposizioni diversificate ai titoli di Stato (51% vs 38%), strategie azionarie orientate al reddito (49% vs 43%), high yield (35% vs 32%), obbligazioni societarie quotate (31% vs 35%) e credito cartolarizzato/asset-backed (24% vs 32%). Questo, rimarca lo studio, evidenzia come si stia facendo largo un approccio sempre più multi-asset e olistico alla generazione di income, andando oltre una focalizzazione esclusiva sul reddito fisso.
Il credito evolve tra mercati pubblici e privati
Anche le allocazioni al credito stanno evolvendo, con i gatekeeper alla ricerca di una combinazione più ampia di flussi di cassa, diversificazione, resilienza e opportunità di rendimento sia nei mercati pubblici sia in quelli privati. Nel credito quotato, oltre uno si due (50% vs 55%) individua nelle obbligazioni corporate investment grade una fonte affidabile di rendimento reale. Inoltre, il 44% degli italiani e il 61% in tutto il mondo identificano i bond high yield come generatori di alpha, insieme rispettivamente al 43% e al 62% che attribuiscono lo stesso ruolo al credito distressed/special situations e a un ulteriore 41% e 61% che lo riconoscono al debito dei mercati emergenti.
📰 Leggi anche “Portafogli: come cambia la diversificazione“
Il private credit continua a piacere
Il private credit continua ad attirare l’interesse, con i portafogli che ricercano fonti diversificate di reddito e rendimento potenziale. Tra gli investitori attivi in queste asset class, il direct lending è considerato in egual misura una fonte di alpha (38% vs 44%) e di income affidabile (33% vs 44%), mentre il private credit investment grade è percepito come in grado di offrire un rendimento stabile e prevedibile (48%). Anche la resilienza del capitale emerge come un obiettivo importante per le allocazioni nel credito privato: il 31% degli italiani (vs 39%) la indica come un fattore chiave per le allocazioni nel debito immobiliare, mentre il 28% (vs 39%) la considera determinante nelle esposizioni a quello infrastrutturale.
.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.


