Come investire oggi nell’obbligazionario? La parola d’ordine è “flessibilità”
22 novembre 2022
di Allianz Global Investors
CONTENUTO SPONSORIZZATO A CURA DI Allianz Global Investors
1,30 min
Economie che viaggiano a velocità diverse, politiche monetarie divergenti, rischi inflattivi, volatilità: anche un contesto eterogeneo e complesso offre delle opportunità, che si possono cogliere con una strategia obbligazionaria flessibile come Allianz Global Opportunistic Bond.
Massimiliano Maxia, Senior Fixed Income Product Specialist
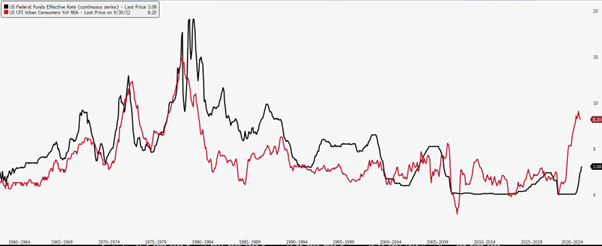
Il contesto macroeconomico continua a rimanere molto complicato e di difficile lettura. Le banche centrali a livello globale stanno proseguendo nell’implementazione di politiche monetarie restrittive, che si sono rese necessarie per fronteggiare il più significativo rialzo dell’inflazione degli ultimi quarant’anni (e forse più) di storia dei mercati finanziari. Nonostante una serie di aumenti anche di 75 punti base, la fine del ciclo di rialzo dei tassi di interesse da parte delle principali banche centrali, a partire dalla Federal Reserve (Fed), non sembra essere ancora così vicina. Anzi, storicamente, sempre facendo riferimento alla Fed, la banca centrale americana ha alzato i tassi di interesse ufficiali fino a quando questi non sono arrivati ad un livello superiore rispetto a quello dell’inflazione, come si può vedere dal grafico sottostante.
La fine dei rialzi è vicina? Confronto tra tassi e inflazione negli Usa
Fonte: AllianzGI, Bloomberg, ottobre 2022
Non crediamo che ciò si verificherà anche questa volta, ma sembra abbastanza evidente, anche dalle loro ripetute dichiarazioni e commenti, che le banche centrali continueranno a restringere le condizioni monetarie fino a quando non si vedrà un vero e proprio cambiamento di trend nell’andamento dell’inflazione. A rendere maggiormente difficile il loro operato, si aggiunge un contesto macroeconomico delicato e incerto, con l’economia delle principali aree geografiche a livello globale in rallentamento, in particolare in Europa, dove il conflitto in Ucraina complica ulteriormente la situazione. La crisi energetica, di nuovo soprattutto per l’Europa, inciderà negativamente nel corso dei prossimi mesi, mettendo le banche centrali di fronte ad un dilemma e ad un compito di non facile risoluzione: se proseguire nel rialzare i tassi di interesse per ancorare le aspettative di inflazione, sapendo che ciò potrebbe incidere negativamente sulle prospettive di crescita economica e quindi portare ad un rallentamento significativo dell’economia, se non addirittura ad una recessione.
In tale contesto, i mercati obbligazionari sono stati altamente volatili, realizzando risultati negativi che non si vedevano da moltissimi anni, a seguito di un rialzo dei rendimenti sia sulla componente governativa che su quella corporate. Tuttavia, pensiamo di essere arrivati a dei livelli di rendimenti e di spreads che possono rappresentare nuovamente un’opportunità di investimento.
Il modo più efficiente per interpretare gli attuali mercati obbligazionari resta, secondo noi, un approccio di investimento flessibile, che permetta di cogliere le migliori opportunità di investimento che si presentano sui mercati ma allo stesso tempo tenga sotto controllo la volatilità complessiva del portafoglio.
Allianz Global Opportunistic Bond è il nostro fondo obbligazionario flessibile che meglio esprime queste caratteristiche. Il fondo ha un universo di investimento globale, sia come aree geografiche, sia come settori del mercato obbligazionario nei quali investire. Possiamo quindi beneficiare delle divergenze che si possono venire a creare nei differenti Paesi in termini di politica monetaria e di andamento del ciclo economico, scegliendo la strategia obbligazionaria che può risultare più efficiente a tale proposito.
Il fondo ha infatti molti driver di performance, che vanno dalla gestione attiva della duration, al posizionamento per Paese, al posizionamento sulle curve dei rendimenti e al posizionamento valutario, piuttosto che sul settore dell’inflazione. Inoltre, possiamo investire anche sui settori a spreads, compreso il mondo high yield, sebbene non in maniera principale, in quanto il nostro processo di investimento porta a prendere posizionamenti in base ad una visione top-down del quadro macroeconomico, non focalizzandosi esclusivamente sulla componente “income” dell’investimento obbligazionario.
Tale approccio ha permesso di ottenere una volatilità complessiva molto contenuta nell’ambito della categoria dei prodotti obbligazionari globali flessibili, di consolidare un track record molto solido, e riteniamo che quindi possa essere una proposta di investimento valida per gli investitori obbligazionari di medio-lungo termine.
L’investimento implica dei rischi. Il valore di un investimento e il reddito che ne deriva possono aumentare così come diminuire e, al momento del rimborso, l’investitore potrebbe non ricevere l’importo originariamente investito. L’investimento in titoli a reddito fisso può esporre l’investitore a diverse tipologie di rischio, fra le quali ad esempio il rischio di credito, il rischio di tasso e il rischio liquidità. Cambiamenti nello scenario economico e nelle condizioni di mercato possono influenzare tali rischi ed aver un effetto negativo sul valore dell’investimento. In periodi di tassi nominali crescenti, il valore dei titoli a reddito fisso (incluse le posizioni in suddetti titoli con scadenza a breve termine) tende generalmente a decrescere. Per converso, in periodi di tassi nominali decrescenti il valore dei titoli a reddito fisso tende generalmente a crescere. Il rischio liquidità (dell’emittente) potrebbe essere all’origine di ritardi o sospensioni nel pagamento dei proventi dei rimborsi delle azioni del comparto. Allianz Global Opportunistic Bond è un comparto di Allianz Global Investors Fund SICAV, società d’investimento a capitale variabile di tipo aperto costituita ai sensi del diritto lussemburghese. Il valore delle azioni appartenenti alle classi di azioni del Comparto non denominate nella valuta base può essere soggetto a una volatilità elevata. La volatilità di altre classi di azioni potrebbe essere diversa e potenzialmente più elevata. I rendimenti passati non sono indicativi di quelli futuri. Se la valuta in cui sono espressi i rendimenti passati differisce dalla valuta del paese di residenza dell’investitore, quest’ultimo potrebbe essere penalizzato dalle fluttuazioni dei tassi di cambio fra la propria valuta e quella di denominazione dei rendimenti al momento di un’eventuale conversione. Il presente documento è a mero scopo informativo e non deve essere interpretato come una sollecitazione a fare un’offerta, concludere un contratto o comprare/vendere alcun prodotto finanziario. I prodotti finanziari qui descritti potrebbero non essere registrati o autorizzati al collocamento in tutte le giurisdizioni o a determinate categorie di investitori. La distribuzione avviene solo dove autorizzata dalla legge applicabile e in particolare non è disponibile per investitori residenti negli Stati Uniti d’America e/o di nazionalità statunitense. Le opportunità d’investimento qui descritte non tengono in considerazione gli specifici obiettivi d’investimento, la situazione finanziaria, la competenza, l’esperienza e gli specifici bisogni di ogni investitore e non sono garantite. La società di gestione può decidere di porre fine alle disposizioni adottate per la commercializzazione dei suoi organismi di investimento collettivo in conformità alla regolamentazione applicabile in materia di denotifica. Le informazioni e le opinioni espresse nel presente documento, soggette a variare senza preavviso nel tempo, sono quelle della società che lo ha redatto o delle società collegate, al momento della redazione del documento medesimo. I dati contenuti nel presente documento derivano da fonti che si presumono corrette e attendibili al momento della pubblicazione del documento medesimo. Si applicano con prevalenza le condizioni di un’eventuale offerta o contratto che sia stato o che sarà stipulato o sottoscritto. Per una copia gratuita del prospetto informativo, dei documenti istitutivi, degli ultime relazioni contabili annuale e semestrale nonché delle Informazioni chiave per gli investitori in italiano (KIID), si prega di contattare la società di gestione Allianz Global Investors GmbH nel paese di domicilio del fondo (Lussemburgo) o la società che ha redatto il presente documento all’indirizzo elettronico o di posta sotto indicati o consultare regulatory.allianzgi.com. Prima dell’adesione si prega di leggere attentamente questi documenti, che sono gli unici vincolanti. I prezzi giornalieri delle azioni di ciascuna classe di ogni comparto sono disponibili sul sito www.allianzgifondi.it.
Il presente documento è una comunicazione di marketing emessa da Allianz Global Investors GmbH, www.allianzgi.it, una società di gestione a responsabilità limitata di diritto tedesco, con sede legale in Bockenheimer Landstrasse 42-44, 60323 Francoforte sul Meno, iscritta al Registro Commerciale presso la Corte di Francoforte sul Meno col numero HRB 9340, autorizzata dalla Bundesanstalt für Finanzdienstleistungsaufsicht (www.bafin.de). La Sintesi dei diritti degli investitori è disponibile in francese, inglese, italiano, tedesco e spagnolo all’indirizzo https://regulatory.allianzgi.com/en/investors-rights. Allianz Global Investors GmbH ha stabilito una succursale in Italia, Allianz Global Investors GmbH, Succursale in Italia, via Durini 1 – 20122 Milano, soggetta alla vigilanza delle competenti Autorità italiane e tedesche in conformità alla normativa comunitaria. È vietata la duplicazione, pubblicazione o trasmissione dei contenuti del presente documento in qualsiasi forma; salvo consenso esplicito da parte di Allianz Global Investors GmbH.
Documento ad uso esclusivo dei distributori di fondi che non costituisce offerta al pubblico di prodotti finanziari.
Survey BofA: ad ottobre l’ottimismo cala ai minimi da giugno. Il rialzo disordinato dei rendimenti obbligazionari resta il principale rischio di coda. Tech sempre preferito. La Fed? Nessun aumento a fine mese
Il debito record e il deficit fuori controllo pesano sugli Oat. Per gli analisti serve una svolta politica e un aggiustamento fiscale ampio e duraturo. Ma una nuova crisi dell’euro è improbabile
Il sell-off generalizzato sui bond colpisce anche i titoli italiani. Per gli asset manager, non c’è nessun allarme sulle prospettive fiscali del Paese, ma resta il nodo del costo del debito. Le scadenze da privilegiare
La società vede nel boom delle emissioni degli hyperscaler un possibile cambio di paradigma per il reddito fisso: mentre le aziende tech finanziano investimenti destinati a generare ricavi, i governi affrontano fabbisogni crescenti legati soprattutto alla spesa corrente
Nonostante il nuovo sell-off, gli esperti frenano: per la maggior parte dei Paesi dell'Area non c’è un reale incremento del rischio sovrano. Parigi e Roma le più vulnerabili
Per il gestore della casa, il mercato obbligazionario è oggi più solido che nell’ultimo decennio. Ma la pressione sul decennale USA e gli spread compressi rendono meno remunerativo il beta. Spazio allora alla selezione, con finanziari e inefficienze di mercato nel mirino
IIF: nel primo semestre è salito di altri diecimila miliardi spinto dagli Emergenti. Allarme interessi: solo la spesa dei Paesi avanzati supera gli investimenti mondiali in AI, energia o difesa
Il gestore della casa invita alla prudenza sulla parte lunga dei Treasury, dove i rendimenti possono salire ancora di circa 50 punti base. Ma vede avvicinarsi il momento per iniziare ad estendere la duration in Europa. ABS ed emergenti le novità nel credito, con la selezione a fare da spartiacque. E attenzione al boomerang AI
Per gli asset manager, non ci sarà un cambio di regime. Ma la volatilità è da mettere in conto. Dai bond alle azioni, passando per AI ed energia: ecco le possibili ripercussioni
Per gli analisti, il FOMC ha rafforzato la sua credibilità. E la comunicazione chiara è piaciuta ai mercati. Un po’ di volatilità non è esclusa visto il tono restrittivo, ma poi sia l’equity sia l’obbligazionario si stabilizzeranno
Secondo gli Institutional Investor Indicators di State Street, agosto conferma uno scenario favorevole agli asset rischiosi. Tech sempre in testa, mentre prosegue la rotazione dal reddito fisso verso la liquidità
Iscriviti per ricevere gratis il magazine FocusRisparmio

 1,30 min