Secondo il Mercer Cfa Institute Global Pension Index 2022 siamo 32esimi su 44 Paesi. In testa il Nord Europa. A fare la differenza è la previdenza complementare
L’Italia è sempre lì, ferma nelle ultime posizioni. Si conferma negativo il giudizio sul sistema pensionistico del nostro Paese da parte del Mercer Cfa Institute Global Pension Index 2022, l’indice che confronta i sistemi previdenziali di tutto il mondo basandosi su i tre sotto-indici di adeguatezza, sostenibilità e integrità, per un totale oltre 50 indicatori.
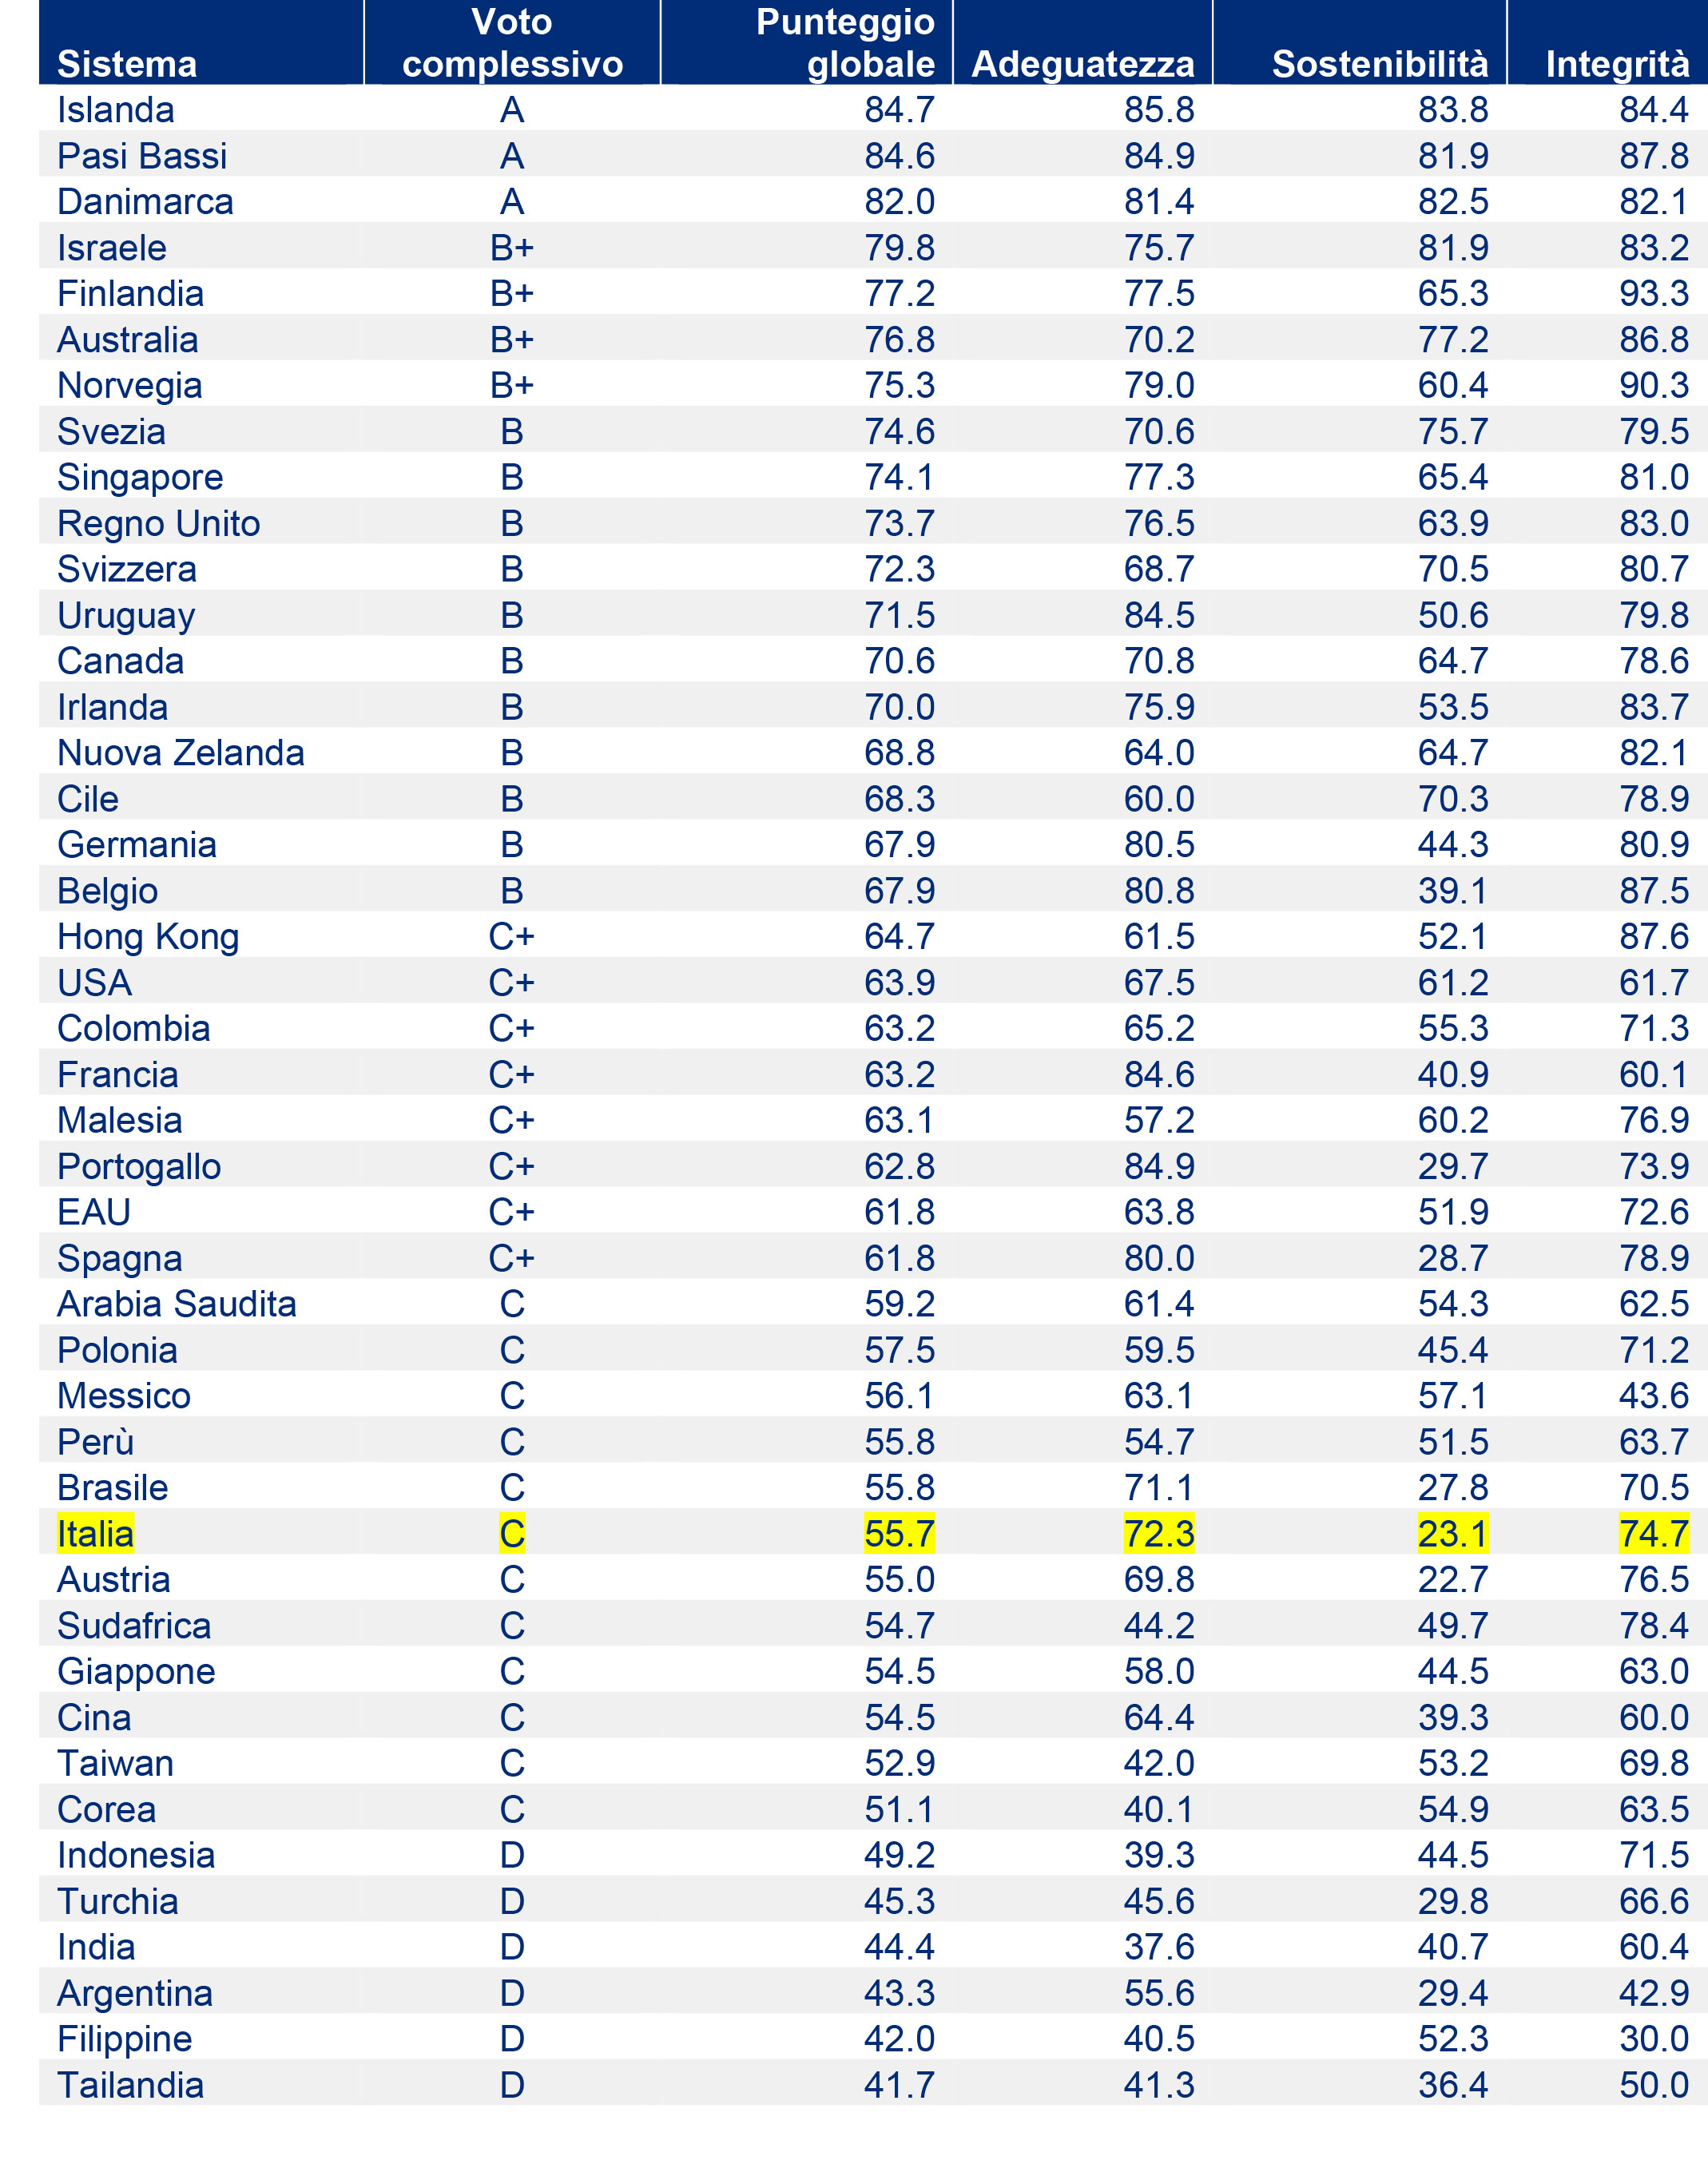
Quest’anno l’analisi ha comparato 44 Paesi, con la new entry del Portogallo, per una copertura del 65% della popolazione mondiale. E l’Italia si piazza ancora al 32esimo posto a causa della bassa sostenibilità del suo sistema pensionistico, che raggiunge un punteggio di appena 23,1 su 100. Va meglio invece sul fronte dell’adeguatezza (72,3 punti) e dell’integrità (74,7).
La previdenza complementare fa la differenza
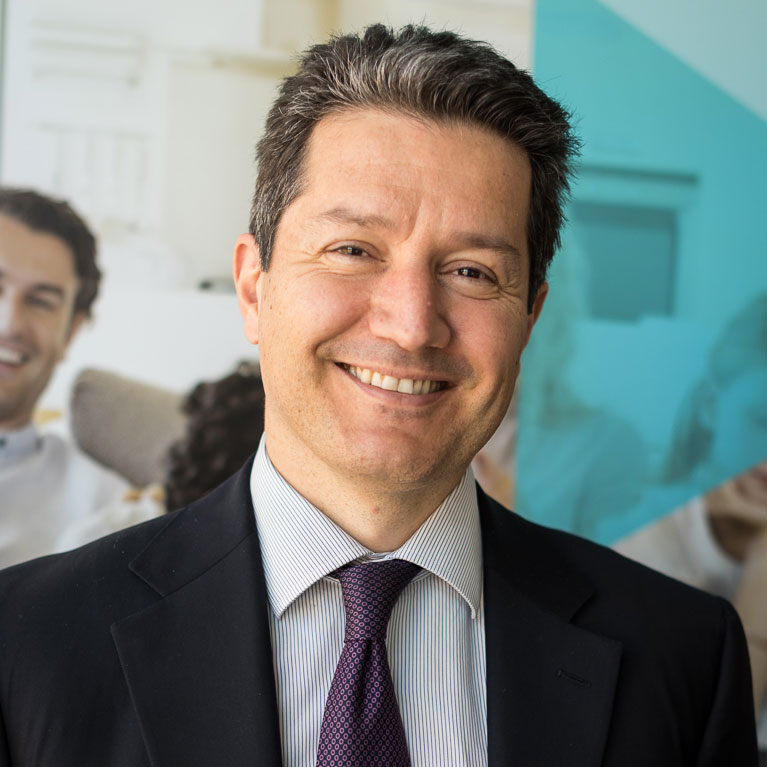
Marco Valerio Morelli, ad di Mercer Italia
A guidare la classifica c’è sempre il Nord Europa, con l’Islanda medaglia d’oro per il secondo anno consecutivo, seguita da Paesi Bassi e Danimarca.
“Se analizziamo i sistemi adottati dai Paesi al vertice della classifica, come la Finlandia – evidenzia Marco Valerio Morelli, ad di Mercer Italia – vediamo che si tratta di nazioni in cui i lavoratori si sentono ormai più responsabilizzati nel partecipare al versamento dei contributi previdenziali: la contribuzione alla previdenza complementare è alla base di un sistema pensionistico sano che guarda al futuro”.
Per Morelli c’è una sola strada per convincere i lavoratori ad accedere a un piano di previdenza complementare, previdenziale e integrativa, aziendale o privato, ed è l’educazione finanziaria. “Abbiamo davanti un prossimo futuro in cui le persone che non avranno attivato un programma complementare andranno in pensione e avranno maggiore tempo a disposizione ma non la capacità di spesa per godere del proprio tempo libero: una situazione che condurrebbe a rilevanti impatti sociali e economici”, avverte.
Necessari nuovi prodotti finanziari e nuove strategie
Come fa notare Margaret Franklin, presidente e ceo del Cfa Institute e Cfa,dalla prima edizione dell’Indice, il settore previdenziale e quello dell’asset management sono profondamente cambiati. “Per assicurare prestazioni adeguate sono più che mai necessari nuovi prodotti finanziari e nuove strategie – spiega -. L’anno scorso siamo passati da un contesto di ‘tassi bassi a lungo’ a una situazione di inflazione galoppante, che ha quadruplicato i tassi di interesse in alcuni mercati globali e ha causato un aumento del costo della vita in molto Paesi, con significative ripercussioni sull’assegno pensionistico”.
Per la Franklin il settore finanziario può dunque fungere “da forza trainante positiva nella società per aiutare le persone ad affrontare questa epoca così complessa”.
Il passaggio al sistema contributivo aumenta le incertezze
Dal report emerge infatti come, con il progressivo abbandono del modello previdenziale di tipo retributivo, sono i lavoratori a dover sostenere i rischi e le opportunità prima e dopo l’età della pensione. Contrariamente al modello retributivo che prevede la corresponsione di una pensione regolare commisurata alla retribuzione percepita durante l’attività lavorativa, il sistema contributivo crea una correlazione tra i contributi accantonati e quanto si andrà a percepire una volta in pensione, accomunando la pensione a una rendita. Inoltre molti governi stanno pensando di ridurre la copertura previdenziale per assicurare la sostenibilità finanziaria del Paese nel lungo termine.
Ne consegue che molte persone, una volta in pensione, non potranno più contare su un sostegno economico significativo da parte dello Stato o del datore di lavoro. “È quindi essenziale che i cittadini assumano le decisioni finanziarie più opportune in vista della pensione, per massimizzare il valore dei contributi maturati con il sistema contributivo – si legge -. Così come la diversificazione è un elemento fondamentale di qualsiasi piano di investimento, le persone devono cercare di diversificare i risparmi pensionistici tra un reddito regolare da pensione, una protezione adeguata e l’accesso al capitale, ma anche ricercare diverse fonti di supporto finanziario, tra cui Stato, previdenza complementare e risparmi personali”.
“Le famiglie dovranno valutare il giusto equilibrio tra percepire una rendita pensionistica regolare, usufruire di un capitale e beneficiare di una copertura in vista di rischi futuri, sapendo che da pensionati si va incontro a molte incertezze – mette in guardia Morelli -. È fondamentale capire se i sistemi previdenziali mondiali saranno in grado di rispondere alle esigenze e alle aspettative dei cittadini nei prossimi decenni. Non c’è una risposta unica o perfetta: il sistema migliore è quello che aiuta le persone a mantenere lo stile di vita che avevano prima di andare in pensione. I governi, i datori di lavoro, la classe politica, l’industria pensionistica devono utilizzare tutti i prodotti e le politiche a loro disposizione per garantire che le persone vadano in pensione con dignità, fiducia e sicurezza finanziaria”.
La classifica e il balzo del Messico
Tornando ai dati, come si diceva, l’Islanda realizza il punteggio complessivo più elevato dell’indice (84.7), tallonata dai Paesi Bassi (84.6) e dalla Danimarca (82.0). La Tailandia ottiene invece il punteggio più basso (41.7).
L’indice utilizza la media ponderata dei sotto-indici di adeguatezza, sostenibilità e integrità. Per ciascuna di queste macro-categorie, i sistemi previdenziali che hanno conseguito i valori più elevati sono l’Islanda per l’adeguatezza (85.8) e la sostenibilità (83.8) e la Finlandia per l’integrità (93.3). I sistemi con i punteggi più bassi per macro-area sono l’India per l’adeguatezza (37.6), l’Austria per la sostenibilità (22.7) e le Filippine per l’integrità (30.0).
Interessante notare, infine, che rispetto al 2021 il Messico è il Paese che ha fatto più balzi in classifica grazie a una riforma previdenziale che ha migliorato le prestazioni per i cittadini e modificato la normativa.
I cambiamenti previdenziali e l’internazionalizzazione stanno spingendo gli asset gestiti nella regione a nuovi record, con Cile e Messico in testa. E mentre il Lussemburgo conferma il ruolo di hub strategico per veicoli regolamentati e UCITS, gli investimenti negli alternativi aprono possibilità per i gestori del Vecchio Continente
La Legge di Bilancio 2026 (Legge n. 199/2025) interviene in modo rilevante sulla disciplina della previdenza complementare, incidendo sia sul piano regolamentare sia su quello fiscale. Sul tema è intervenuta Assogestioni con la circolare n. 15 dell’11 marzo 2026, che fornisce i primi chiarimenti e sofferma in particolare sugli aspetti fiscali applicativi di maggiore incertezza
Tra riforme fiscali frenate dalle coperture e bisogno di mobilitare risparmio privato, la kermesse organizzata da Anasf rilancia il ruolo del settore come leva strategica per sostenere crescita ed educazione. Non senza un impatto sui mercati dei capitali
Avvio d’anno in crescita per le reti di consulenza. Più flussi e base clienti oltre quota 5,45 milioni. Nel gestito guidano le polizze, mentre nell’amministrato spiccano gli exchange traded product
Il governo accoglie le proposte storiche di Assogestioni. Fabio Galli, Direttore Generale dell’Associazione: “Ora serve l’impegno di tutti per spiegare le nuove opportunità contenute nella Legge di Bilancio”
Secondo l’ultimo report della società, la revisione degli attuali assetti potrebbe liberare enormi risorse in 10 anni. Incentivi fiscali e meccanismi di auto-iscrizione obbligatoria le chiavi. Ma la priorità resta la Savings and Investments Union
I pericoli legati al clima restano in testa a livello globale. Aumenta la paura per i rischi cyber, ma più tra gli esperti che nei cittadini. Da noi, il 92% teme per la tenuta del sistema previdenziale. Il Future Risks Report di Axa
Da una ricerca di Finer condotta per Efpa Italia emerge un’Italia che accantona liquidità ma fatica a trasformarla in progetto. I giovani non pianificano e confidano ancora nello Stato, mentre la previdenza integrativa resta marginale
Dalle pagine del Corriere, la presidente dell’Associazione che riunisce gli asset manager attivi in Italia lancia la proposta: automatismi in entrata, flessibilità in uscita e più libertà di investimento le priorità per rafforzare il secondo pilastro
Nicola Ardente, presidente di Efpa Italia, anticipa i temi della sedicesima edizione dell’Efpa Italia Meeting 2025: dalla centralità della pianificazione di lungo periodo alla previdenza, fino alle nuove sfide poste dall’intelligenza artificiale
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min