 4 min
Un nuovo studio dell’Henderson Institute di Boston Consulting Group fotografa famiglie europee disciplinate nel risparmio ma restie a investire sui mercati finanziari. In Italia, il 53% dei cittadini non crede che la pensione pubblica basterà
Gli europei risparmiano tre volte più degli americani ma investono molto meno. È quanto emerge dall’ultima ricerca del BCG Henderson Institute, secondo cui nel Vecchio Continente si riesce ad accantonare ben il 15% del reddito netto ma la quota di famiglie che accede ai mercati finanziaria non supera il 27% contro il 60% degli States. Un paradosso il cui risultato è quello di lasciare 12mila miliardi di euro parcheggiati in conti correnti e depositi o strumenti a basso rendimento, senza aiutare a colmare quel gap 800 miliardi stimato dal rapporto Draghi come scoglio cruciale per rilanciare la competitività dell’Unione sulla scena globale.
📰 Leggi anche “Risparmio, 3 italiani su 5 lasciano i soldi sul conto per paura“
La sfiducia pesa più dell’avversione al rischio
L’indagine, basata su oltre 13mila risposte raccolte da più di 5mila cittadini non solo in Italia e Germania ma anche in Francia e Spagna, mostra come oltre la metà degli europei mantenga il proprio patrimonio allocato in strumenti a capitale protetto o comunque caratterizzati da ritorni contenuti. E se è vero che due terzi degli intervistati dichiarano di non voler assumere alcun rischio finanziario, gli autori del report ritengono che il fenomeno non possa essere spiegato soltanto con una maggiore attitudine alla prudenza. Non è infatti un caso che si tenda a paragonate le borse al gioco d’azzardo in tutte le fasce d’età, come dimostra il 55% di under 35 anni che dichiara di non essere a proprio agio con l’incertezza. Così come non è un caso che, alla domanda su cosa consiglierebbero a un amico 30enne che abbia ricevuto inaspettatamente 10mila euro, due terzi dei rappresentati di questa stessa coorte anagrafica si orientino verso opzioni conservative. Alla base della scarsa partecipazione devono quindi esserci anche problemi di fiducia e alfabetizzazione finanziaria. Da qui la convinzione di Valerio Napolitano, managing director e partner di BCG, che i 12mila miliardi di euro inattivi rappresentino non solo un’opportunità mancata per le famiglie ma anche un freno strutturale alla crescita europea. “La disponibilità a investire aumenti sensibilmente quando i cittadini ricevono informazioni verificabili e supportate da esempi concreti”, ha detto.
Europei e sistema pensionistico
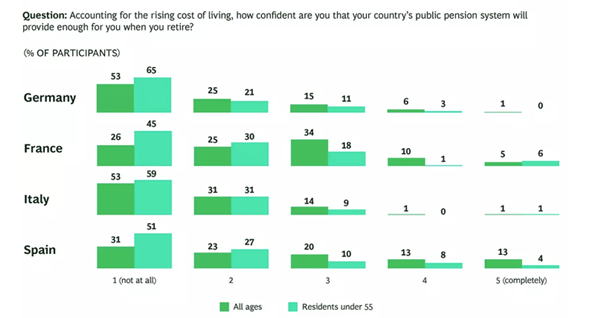
Fonte: analisi del BCG Institute
Nota: le fasce di età sono delineate come segue: giovani (18-34), medi (35-54), anziani (55+)
Educazione e consulenza decisive
Lo studio individua dunque un forte legame tra conoscenza finanziaria e propensione al rischio. Indipendentemente da età o Paese di appartenenza, in particolare, ogni punto aggiuntivo di alfabetizzazione percepita corrisponde infatti a un incremento di 0,7 punti nella tolleranza al rischio. Non sorprende quindi che circa il 30% degli intervistati indichi una migliore educazione o una consulenza più accessibile come il principale fattore in grado di spingerli a investire di più. Inoltre, il 40% dichiara che sarebbe più incline ad approcciare i mercati se potesse contare su una lista di soluzioni validate dalle istituzioni pubbliche. Dalle risposte emerge anche una diffusa percezione di complessità dell’industria, con molti partecipanti che descrivono il settore come caratterizzato da un linguaggio poco comprensibile e da prodotti difficili da valutare.
📰 Leggi anche “3 italiani su 5 preoccupati di non riuscire a risparmiare“
Gli esempi concreti cambiano le opinioni: il caso pensioni
Per misurare l’effetto dell’informazione sulle scelte dei risparmiatori, BCG ha presentato agli intervistati tre possibili riforme pensionistiche basate su una maggiore esposizione ai mercati finanziari e le ha accompagnate sia con una spiegazione tecnica sia con esempi reali provenienti da Paesi come Svezia e Nuova Zelanda o anche Paesi Bassi. I risultati mostrano che il sostegno medio alle riforme si attesta inizialmente al 44%, ma aumenta di 18 punti percentuali dopo la presentazione di casi concreti. In altre parole, più di un terzo di chi inizialmente si dichiara contrario arriva a modificare la propria posizione. In particolare, gli italiani mostrano maggiore gradimento per le pensioni aziendali integrative (dal 38% al 43% dopo l’evidenza empirica) mentre si distinguono per la più bassa tolleranza verso aumenti di tasse o contributi (appena il 4% nella fascia 35-54 anni) e per una preferenza netta per il taglio della spesa Statele in altri settori (il 77% degli over 55 sceglie questa opzione).
E gli italiani temono il futuro ma continuano a guardare allo Stato
Una parte rilevante della ricerca è dedicata poi al rapporto tra risparmio e previdenza. In Italia il 53% degli intervistati afferma di non avere fiducia nella capacità della pensione pubblica di garantire un reddito adeguato, percentuale che sale al 59% tra gli under 55, mentre solo l’1% dice di riporre piena fiducia nel sistema. Uno scetticismo che non sembra però scalfire la tendenza dei nostri connazionali ad attribuire allo Stato un ruolo centrale nella gestione della materia: il 51% dei giovani, il 58% degli intervistati di mezza età e l’80% degli over 55 ritengono infatti che la responsabilità principale debba restare in capo alle istituzioni, una quota superiore a quella registrata negli altri Paesi analizzati.
📰 Leggi anche “Risparmio, solo un italiano su quattro investe: cosa cerca“
Serve più fiducia per mobilitare il risparmio
Per il BCG Henderson Institute, la soluzione non consiste nell’ampliare ulteriormente l’offerta di prodotti finanziari ma nel creare le condizioni affinché i risparmiatori comprendano meglio le opportunità e i rischi delle proprie scelte. Sul fronte delle politiche pubbliche, il report suggerisce di rafforzare l’educazione finanziaria nei percorsi scolastici e semplificare l’accesso ai mercati. Per il settore finanziario, invece, la priorità dovrebbe essere unire una comunicazione più chiara a una maggiore trasparenza tra consulenza e vendita e un accompagnamento più efficace degli investitori durante le fasi di volatilità. Secondo gli autori dello studio, l’Europa riuscirà a colmare il proprio deficit di investimenti solo se sarà in grado di trasformare una parte della grande massa di liquidità oggi inattiva in capitale produttivo. Una sfida che passa meno dal’’ingegneria finanziaria e più dalla costruzione di fiducia e competenze tra i risparmiatori.
.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.


