Al 30 settembre le masse gestite in mandati individuali retail dall’industria sono pari a 157,5 miliardi rappresentando il 12,8% delle gestioni di portafoglio totali e il 6,2% del patrimonio complessivo dell’industria risparmio gestito
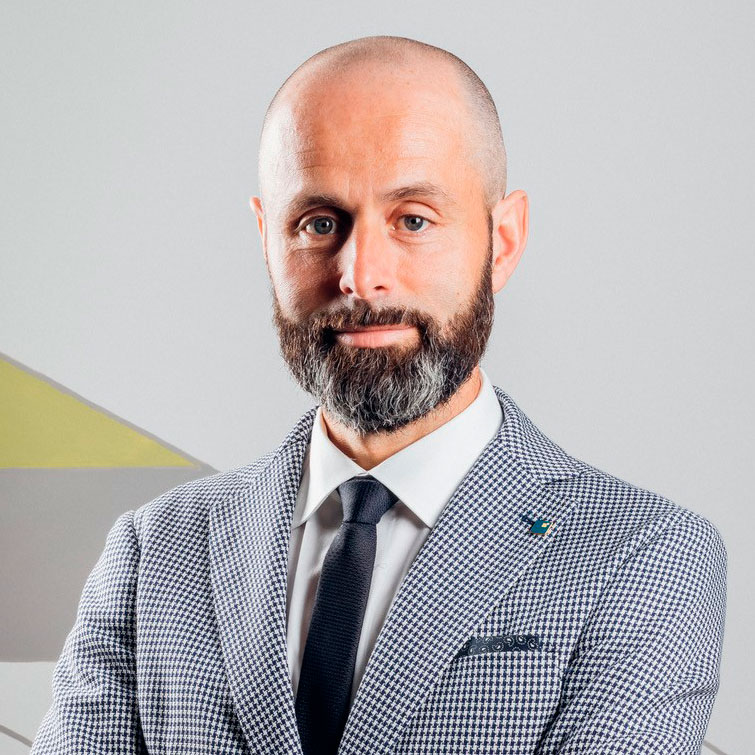
Gianluca Filippi, responsabile servizio commerciale Finanza e Bancassicurazione di Cassa Centrale Banca
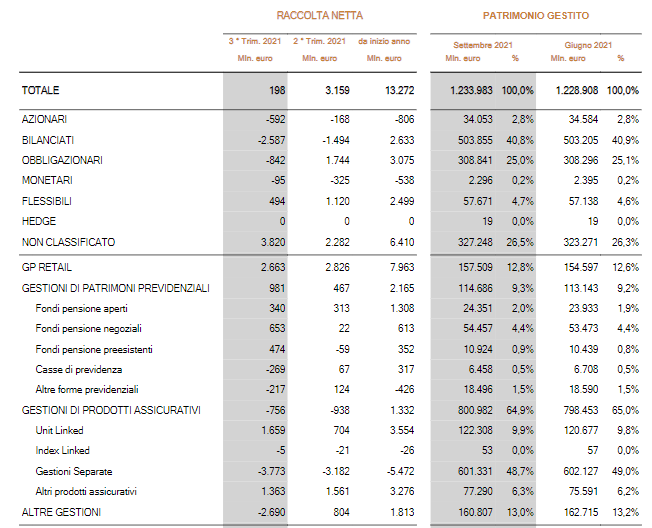
Nel mondo delle gestioni individuali di portafoglio le GP retail sono quelle che nel 2021 registrano la raccolta più importante. Nel terzo trimestre registrano flussi netti positivi per 2,7 miliardi, un risultato che porta il saldo da inizio anno a 7,9 miliardi. Al 30 settembre le masse gestite in mandati individuali retail dall’industria sono pari a 157,5 miliardi e arrivano a rappresentare il 12,8% delle gestioni di portafoglio totali e il 6,2% del patrimonio complessivo dell’industria risparmio gestito.
Gestioni di portafoglio – sintesi. Fonte: Mappa trimestrale del risparmio gestito 3° trimestre 2021, Assogestioni
“Una serie di fattori ha alimentato questa crescita: la spinta commerciale delle banche che hanno focalizzato la propria attività sul gestito, le performance delle linee di gestione che hanno agevolato la proposizione commerciale e la propensione della clientela ad alzare l’asticella preferendo linee bilanciate con una componente azionaria importante”, racconta a FocusRisparmio Gianluca Filippi, responsabile servizio commerciale Finanza e Bancassicurazione di Cassa Centrale Banca, che sottolinea come a fine novembre la raccolta netta della banca abbia superato gli 1,5 miliardi, portando le masse a superare i 7 miliardi e i 100 mila mandati.
GP retail: la raccolta nel 2021
In termini di raccolta fra i gruppi e le società di gestione nel terzo trimestre spiccano Fideuram con 1,5 miliardi, Banca Generali con 327 milioni, Cassa Centrale Banca (284 milioni), Iccrea (272,1 milioni) e a seguire Deutsche Bank, Mediobanca e gruppo Bper Banca.
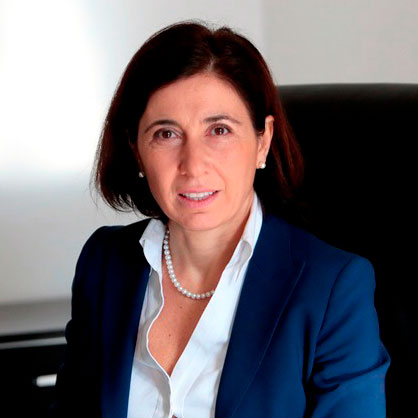
Grazia Orlandini, direttrice investimenti del gruppo Bper Banca
In termini di patrimonio gestito in GP retail domina il gruppo Intesa Sanpaolo con i 50 miliardi di Fideuram e i 24,8 di Eurizon; seguono Banca Generali (7,8 miliardi), Azimut (7,3 miliardi), Credem e Cassa Centrale Banca con 7 miliardi ciascuna.
“Quest’anno abbiamo riscontrato una presenza sempre più rilevante sul segmento private – aggiunge Filippi – Fra l’altro, va ricordato che da quest’anno il processo di investimento relativo alle gestioni patrimoniali di Cassa Centrale è stato implementato con logiche di selezione di strumenti che promuovono caratteristiche ambientali, sociali e di governance”, commenta.
“All’interno del gruppo Bper Banca hanno brillato per raccolta le gestioni bilanciate multi-asset globali e personalizzate, entrambe parte della gamma gestita direttamente o in delega da Optima Sim. Si tratta di servizi in grado di abbinare un elevato grado di diversificazione degli attivi a diversi stili gestionali, grazie alle consolidate capacità del nostro team di gestione. Queste soluzioni sono state scelte dalla nostra clientela per la parte strategica core del portafoglio di investimento, che viene affiancata e arricchita da soluzioni satellite in grado di personalizzare ulteriormente il portafoglio complessivo di ogni cliente”, analizza Grazia Orlandini, direttrice investimenti del gruppo Bper Banca.
GP retail: sguardo al 2022
“Il 2022 viaggerà su due pilastri: da una parte l’attività retail tradizionale e dall’altra la presenza sempre più rilevante sul segmento private dove il gruppo Cassa Centrale vanta una tradizione importante, grazie alla possibilità di confezionare le gestioni patrimoniali sulla base delle esigenze e caratteristiche del cliente, con un elevato grado di personalizzazione e flessibilità”, spiega Filippi.
“Per il 2022 arricchiremo ulteriormente l’offerta delle gestioni globali core e delle soluzioni personalizzate. In particolare, su quest’ultima componente, i forti investimenti in tecnologia ci consentiranno di avvicinare la gestione professionale anche a clienti con elevate esigenze di indirizzo e presidio del proprio portafoglio, massimizzando l’efficienza e il controllo dei rischi di quest’ultimo, garantendo un servizio di alto valore su misura, attento ai bisogni e ai desideri dei nostri clienti”, conclude Orlandi.
Secondo il report di Peregrine Communications, il 73% dei wealth manager e private bank mostra una presenza visibile negli alternativi. Ma solo il 40% dispone di una sezione dedicata online. La distanza tra capacità d’investimento e abilità di raccontarla rischia di diventare un nuovo fattore competitivo
La società vede nel boom delle emissioni degli hyperscaler un possibile cambio di paradigma per il reddito fisso: mentre le aziende tech finanziano investimenti destinati a generare ricavi, i governi affrontano fabbisogni crescenti legati soprattutto alla spesa corrente
Una ricerca di Morningstar mostra che i veicoli di investimento basati sui criteri religiosi stanno prendendo piede. Dalle masse globali ai nuovi lanci, ecco tutti i numeri del comparto e perché potrebbe smettere di essere una nicchia. Ma per il salto definitivo servono educazione finanziaria, differenziazione e trasparenza
Secondo Northern Trust, il 69% dei gestori con masse fino a 500 miliardi di dollari prevede di trasferire attività in altre sedi nei prossimi due anni: erano solo il 6% nel 2024. Intanto arretrano consolidamento dei sistemi e investimenti tecnologici
Itinerari Previdenziali: vale il 48% del Pil. E i rendimenti si confermano positivi. Nel 2025 la previdenza complementare ha raggiunto quota 262 miliardi: "Ampi margini di crescita, anche grazie alle novità normative”
Uno studio di Morningstar propone un framework per capire quando la crescita delle masse gestite rischia di compromettere il processo di investimento. Dalla liquidità al comportamento del gestore, nessun indicatore è decisivo da solo: è la convergenza di più segnali a rivelare se il successo stia iniziando a trasformarsi in limite
L’ultima ricerca di LFG+Zest individua il principale paradosso del boom: per preservare i rendimenti gli hyperscaler dovranno rallentare il capex, rischiando però di frenare la crescita dei principali beneficiari della corsa all’intelligenza artificiale
Flussi record, crescita degli strumenti attivi e continua innovazione stanno ridisegnando l’industria. Con i replicanti che ampliano il proprio raggio d’azione e conquistano spazi un tempo riservati alle soluzioni tradizionali. Un trend che rende necessario chiedersi se questa struttura sia destinata a imporsi come il nuovo standard
Osservatorio Ecm di Irtop Consulting: ricavi a +12%. Fondamentali solidi, ma cala il numero di Ipo. Arca e Algebris tra gli investitori più attivi. Lambiase: “La Siu, il rafforzamento della previdenza complementare e la riforma del Tuf e dei Pir aprono una nuova fase”
Il nuovo Private Capital Index di State Street segnala la miglior performance dal 2022 per il settore: + 23,27%. Tech e healthcare fanno da traino, mentre l’Europa batte gli USA. Ma resta difficile il contesto per la raccolta, con flussi ai minimi e investitori più selettivi
L'offerta del Vecchio Continente si amplia a ritmo sostenuto. Merito dell’espansione delle strategie attive, dei prodotti multi-asset e delle nuove asset class. Ma anche nell’universo della gestione passiva emergono differenze sempre più rilevanti che rendono decisiva la scelta dello strumento
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min