Covid, Deloitte: dal private debt il sostegno alle pmi
24 marzo 2021
di ELENA SCUDIERI
3 min
Nel 2020 trend positivo con 410 transazioni. Solinas: “Ora, per tornare competitive, le imprese italiane devono ridefinire la struttura di capitale in modo efficiente”
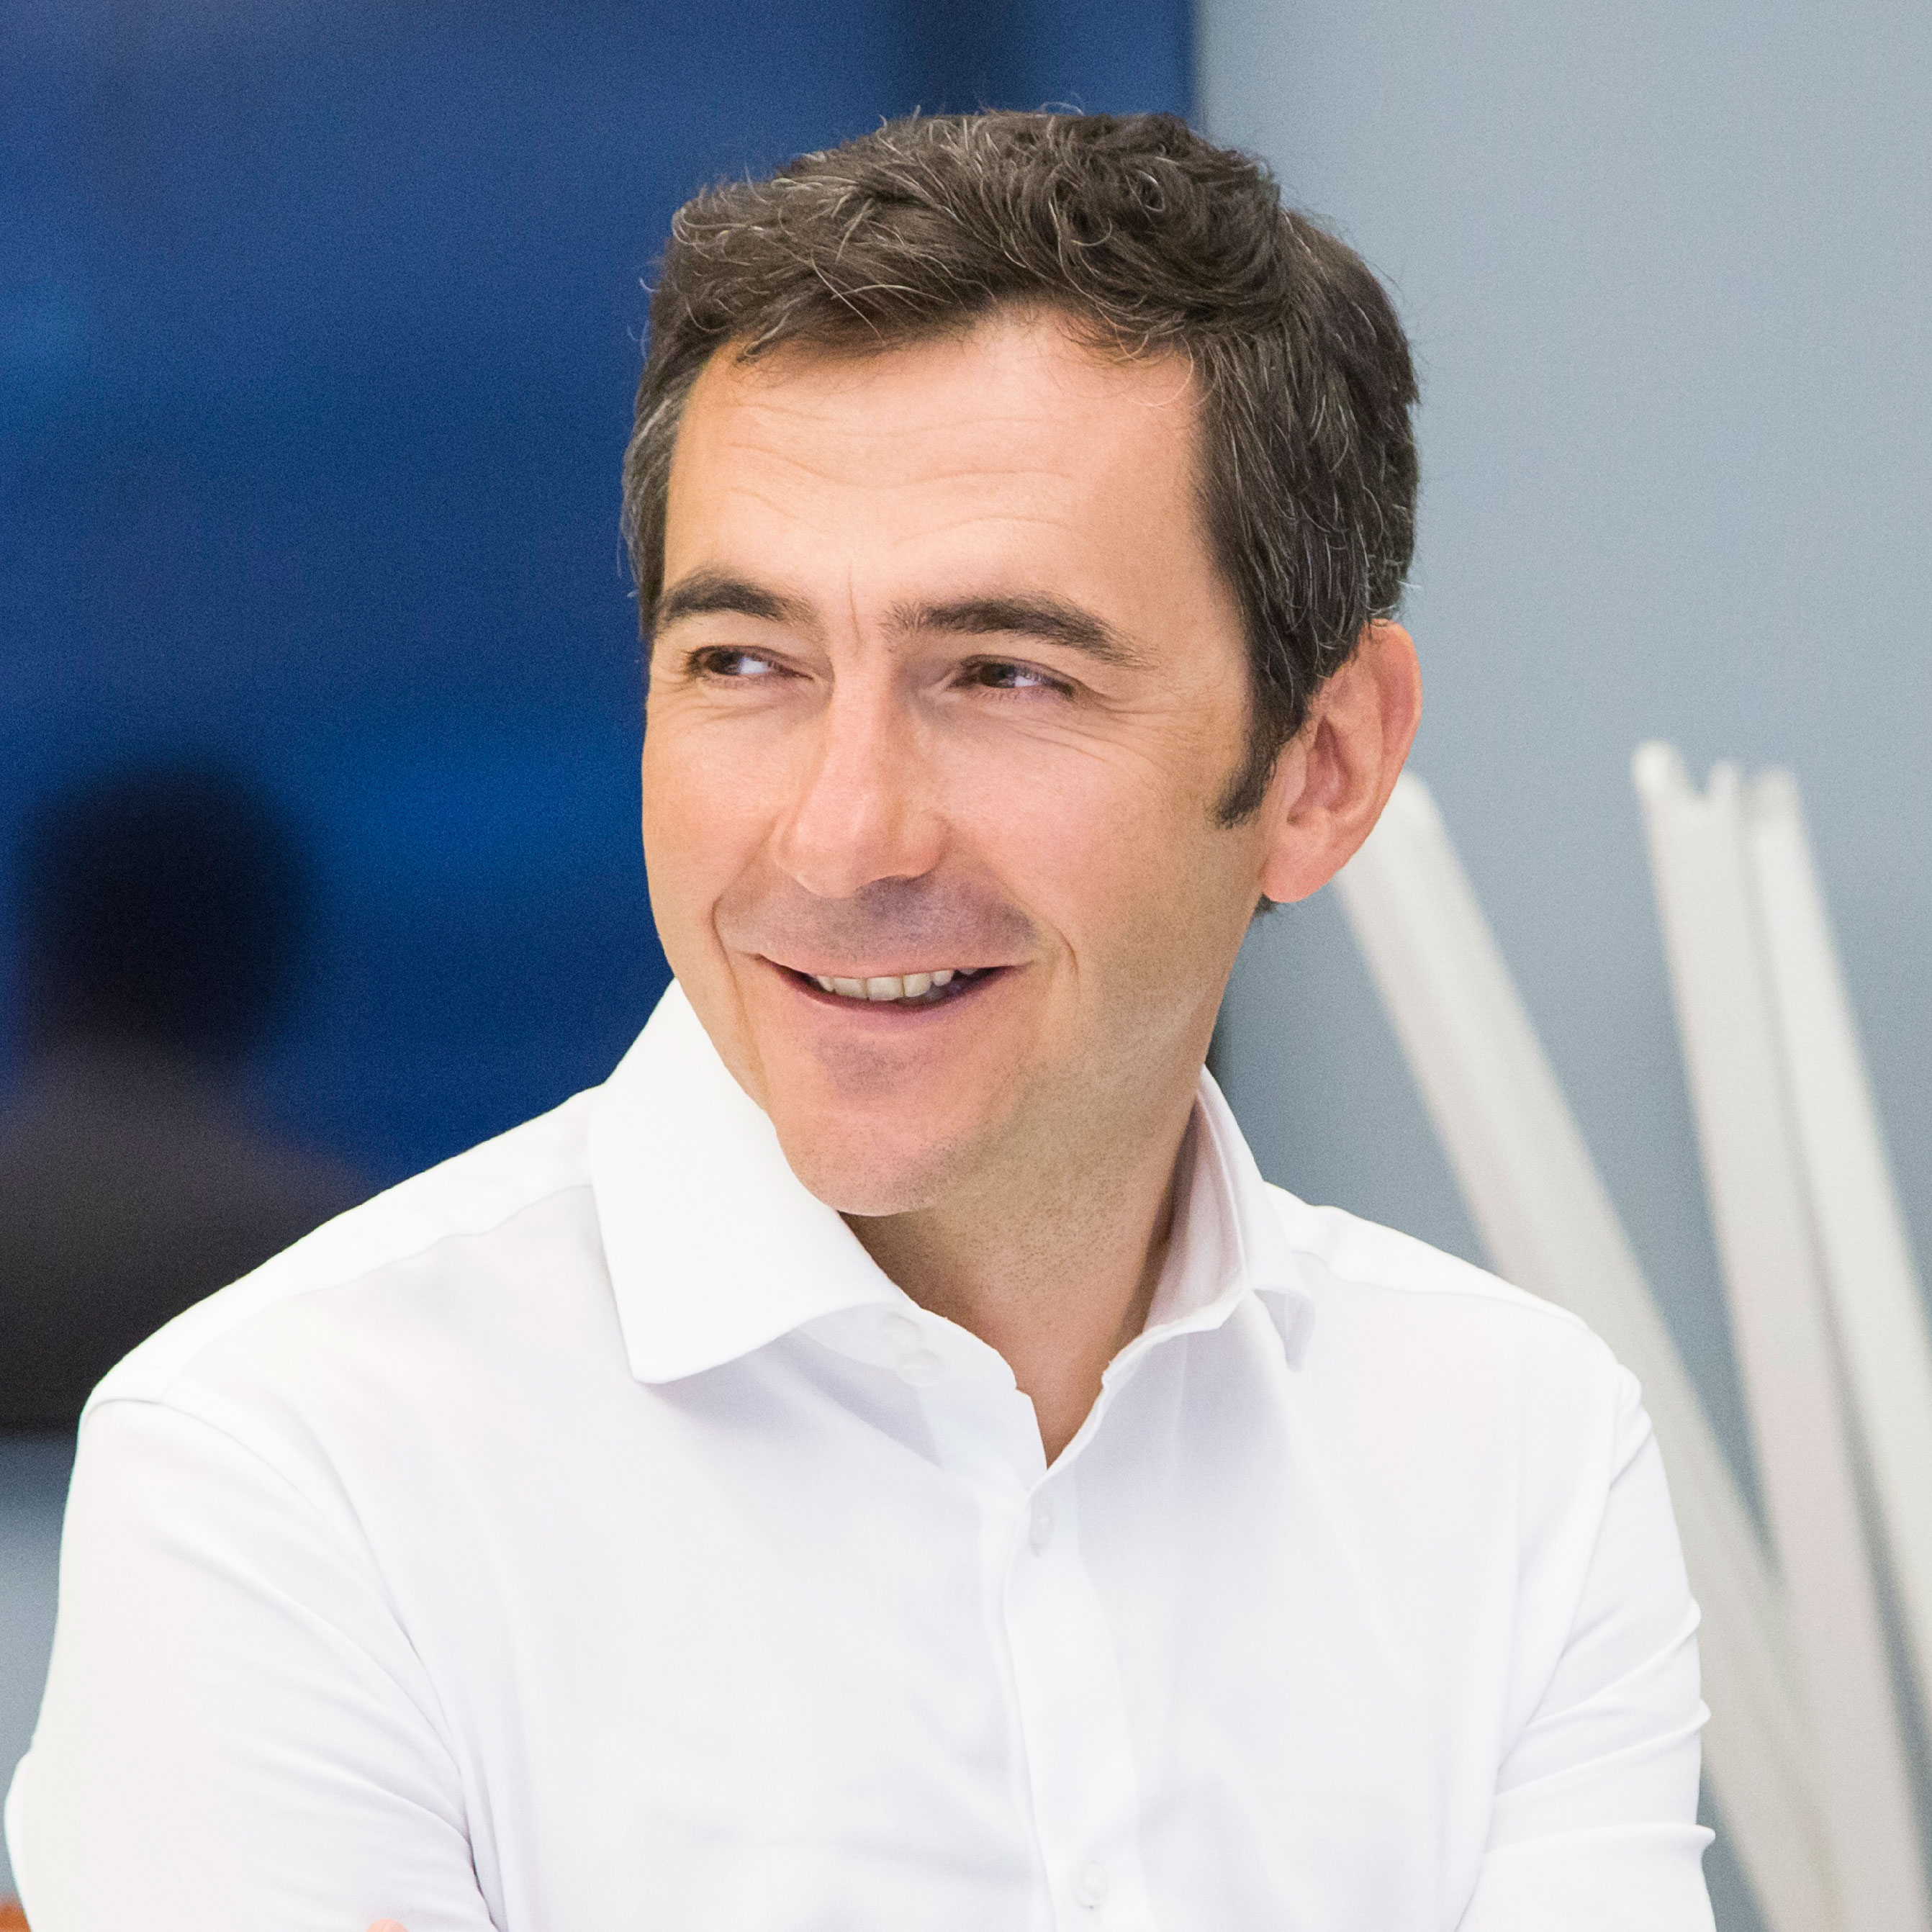
Antonio Solinas, a.d del Financial Advisory di Deloitte
Il private debt ha sostenuto le pmi italiane durante l’emergenza pandemica e ora, nella fase di ripartenza, tocca a loro cambiare per tornare competitive ridefinendo la struttura di capitale in modo efficiente. La ricetta per le imprese arriva da Antonio Solinas, a.d del Financial Advisory di Deloitte, che sul blog istituzionale del network afferma che saranno necessari “diversi anni per coprire il gap di finanza” che si è creato nell’anno del Covid.
“Le aziende italiane si ritrovano di fronte alla sfida chiave di dover cambiare il modello di business e per farlo hanno la necessità di strutturarsi diversamente da un punto di vista finanziario – avverte Solinas -. Anche tramite strumenti di alternative lending che possono consentire di ridefinire la struttura di capitale in modo più efficiente e quindi acquisire competitività”.
Deloitte annualmente promuove uno studio sul private debt con Aifi, l’Associazione Italiana del private equity, venture capital e private debt. “Il mercato del private debt ha svolto un ruolo rilevante in un 2020 funestato dalla pandemia – sottolinea il manager – portando finanziamenti alle piccole e medie imprese in un periodo drammatico. Il mercato a livello nazionale ha presentato un trend positivo, con 410 transazioni realizzate nel corso dell’anno scorso rispetto alle 253 transazioni registrate durante l’esercizio precedente, anche se con una riduzione del ticket medio d’investimento”.
Ora quello che va monitorato è il rischio di squilibrio della struttura finanziaria delle imprese italiane, avverte Solinas che fa proprie le parole pronunciate di Alessio De Vincenzo, capo del servizio stabilità finanziaria di Banca d’Italia, alla Camera. Per De Vincenzo è infatti importante favorire l’erogazione dei prestiti alle imprese più piccole, che tendono generalmente a incontrare maggiori difficoltà nell’accesso al credito, eventualmente attraverso una revisione graduale delle misure a sostegno del credito per concentrare le risorse sulle aziende più colpite dalla crisi e sulle pmi.
“Allo studio ci sono diversi meccanismi in grado di incentivare selezione e auto-selezione da parte di imprese e intermediari – sottolinea il manager Deloitte -, come la modifica delle condizioni di accesso alla garanzia statale; l’indirizzo dei fondi pubblici verso le aziende con buone prospettive ma più colpite dalla crisi; l’opportunità di mantenere o ampliare l’accesso ai prestiti garantiti dopo la scadenza della moratoria ex lege per le imprese aderenti”.
“Non c’è dubbio che, come già ricordato dal Presidente della Repubblica, ‘il ruolo del mercato sia centrale nel processo di ripresa e bisogna favorire il rafforzamento patrimoniale delle imprese, la loro crescita dimensionale, per sostenere la competitività e la capacità di investire e innovare nel nuovo contesto’ – prosegue Solinas -. In tempi di crisi, la domanda è cresciuta e si è spostata sul debito a medio e lungo termine. La sfida chiave è quella di dover cambiare il modello di business. Quest’ultima novità vuol dire nuove linee di produzione e sistemi di distribuzione rinnovati; quindi avere il private debt al proprio fianco può sicuramente rappresentare un fattore di forza in più. Allo stesso tempo anche l’offerta sta cambiando (non può essere altrimenti) perché ormai le banche vedono sempre di più i private debt come loro partner nell’erogazione del debito. I private debt devono diventare complementari alle misure di sistema a sostegno delle aziende, in primis con i fondi europei in arrivo grazie al piano di rilancio Next Generation Eu”.
Il livello d’indebitamento delle imprese è cresciuto con la pandemia e, stando a Bankitalia, si è registrato ovunque un incremento della quota di società di capitali in condizioni di insufficienza patrimoniale, con un dato allarmante del 12,4% a livello nazionale. “Le aziende – conclude Solinas – che hanno incontrato difficoltà in questo anno di pandemia, si sono necessariamente dovute confrontare con nuovi soggetti finanziatori e diverse strutture finanziarie. Ed è qui che il capitale di debito sta giocando il suo ruolo, supportando e rilanciando l’economia reale verso l’agognato ritorno a un orizzonte di investimenti e sviluppo per tutto il sistema imprenditoriale italiano”.
Il cio della divisione Alternative Investment Solutions apre ai fondi speculativi per sostituire asset tradizionali sopravvalutati e ampliare le fonti di rendimento del portafoglio. Nel mirino soprattutto Convertible Bond Arbitrage, strategie Quant, e Global Macro. E sull’azionario: “Più Giappone, meno Europa e tech USA”
Gli afflussi sono quasi raddoppiati rispetto al periodo precedente e portano a 33,6 miliardi il saldo da inizio anno. Azionari in accelerazione a 4,7 miliardi, mentre gli ETF hanno raccolto 6,2 miliardi. Il patrimonio scende a 2.701 miliardi per effetto mercato negativo
In cinque anni il valore degli asset non quotati domiciliati nel Grand Ducato è più che triplicato e quello del private equity hanno toccato il 95% dei patrimoni in dotazione ai fondi tradizionali. Dalla Private Markets Conference di Alfi, la fotografia di una trasformazione destinata a ridisegnare l’industria di tutto il continente
Nata come piattaforma proprietaria per la gestione del rischio, Aladdin è diventata un’infrastruttura tecnologica utilizzata da oltre mille clienti nel mondo e genera oggi circa il 10% dei ricavi del gruppo. La piattaforma raccontata da protagonisti e utilizzatori
Tra concentrazione degli indici e avanzata degli ETF, gli asset manager sono chiamati a distinguere la qualità degli investimenti dalla forza delle narrazioni di mercato. Per l’head of Sales Italy della casa, la soluzione passa dalla ricerca fondamentale. “Ma innovare non significa cambiare la propria identità”
Il 37% degli acquisti azionari degli under 40 riguarda l’intelligenza artificiale. Sale l’interesse per le aziende del settore non quotate. Lo studio Akka
Il Private Markets Survey Report 2026 di FE fundinfo rileva un forte interesse tra asset e wealth manager, ma anche un divario tra ambizioni e capacità operative. La liquidità è una preoccupazione secondaria: pesano soprattutto adeguatezza degli investimenti, qualità delle informazioni e complessità dei processi
Il Global Insurance Report 2026 di BlackRock fotografa un settore più sereno sull’economia ma più selettivo negli investimenti: in Italia le infrastrutture corrono più del debito privato
Evergreen ed ELTIF stanno ampliando il perimetro degli investimenti alternativi sul continente, con il patrimonio arrivato a quota 213,7 miliardi di euro nel primo semestre 2026. Infrastrutture, private equity e private credit guidano una crescita che si accompagna a un’offerta sempre più ampia
Dalla dipendenza dei portafogli da Wall Street al bisogno di mercati dei capitali più profondi: l’Europa prova a trasformare il risparmio privato in nuove fonti di rendimento, investimenti produttivi e crescita reale
Per il country head Italia della società, l’asset management entra in una nuova fase. Per avere successo, oltre all’innovazione di prodotto, diventano sempre più importanti i contenuti di qualità e la formazione a supporto di distributori e investitori
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min