Tre su quattro stanno aumentando l’esposizione azionaria. Guerre e banche centrali dominano la classifica dei rischi, davanti all’inflazione. E il sentiment sull’Italia (ma non solo) resta nero
Le sorprese stavolta sono due: in cima ai timori degli investitori professionali italiani non c’è l’inflazione, ma la guerra, e nei portafogli si sta facendo maggiore spazio all’azionario. È quanto emerge da un sondaggio commissionato da WisdomTree, che ha coinvolto 600 professionisti in tutta Europa, dalle società di consulenza finanziaria wholesale ai gestori patrimoniali, fino ai family office, per un totale di 710 miliardi di euro di asset in gestione.
I rischi principali: guerra e banche centrali
Ebbene, i risultati rivelano che i conflitti geopolitici, una recessione globale e gli errori di politica monetaria sono considerati i rischi maggiori dagli investitori professionali. In particolarequasi due investitori italiani su tre, il 65%, percepisce i conflitti come il rischio maggiore nei prossimi 12 mesi. Seguono appunto una recessione globale (61%) e gli errori di politica monetaria (52%). Tre rischi che suggeriscono come i professionisti si trovino a fronteggiare un delicato equilibrio per proteggere i portafogli nel contesto attuale.
Nitesh Shah, head of commodities & macroeconomic research Europa di WisdomTree
“La guerra in Ucraina rimane in primo piano per molti investitori e la potenziale escalation delle tensioni tra Cina e Taiwan aggrava il già incerto scenario geopolitico – sottolinea Nitesh Shah, head of commodities & macroeconomic research Europa di WisdomTree -. I venti contrari che i portafogli devono sfidare quest’anno sono sembrati implacabili e, senza chiarezza su quanto dureranno i rischi, gli investitori dovranno prepararsi a maggiori incertezze. Questi ultimi però non amano l’incertezza, quindi il sentiment è decisamente avverso al rischio in questo momento, le banche centrali cercano di frenare l’inflazione e i governi tentano di stimolare la crescita economica e di affrontare le tensioni geopolitiche e il conflitto”.
Quanto all’inflazione, la maggior parte degli investitori professionali italiani, il 69%, prevede che il picco verrà raggiunto a breve, prima di dicembre 2022. Del 29% che crede invece che bisognerà attendere il 2023, il 23% ritiene che accadrà entro marzo. Per il 79% è inoltre possibile che l’inflazione in tutta l’Unione europea tocchi un picco compreso tra l’8 e il 9,9%. E in risposta, quasi un terzo degli investitori professionali italiani, il 31%, è convinto che i tassi d’interesse della Bce si attesteranno al 2,5% o su una percentuale più alta fra un anno.
Metà dei clienti italiani ha ridotto la propensione al rischio
Praticamente inevitabile, dato il contesto macro e geopolitico, l’altro dato che emerge dalla ricerca, ovvero che le preoccupazioni si riflettono nella propensione al rischio dei clienti. Negli ultimi 12 mesi, sempre in Italia, oltre la metà (54%) di questi ha ridotto la propria propensione al rischio, sebbene oltre un terzo (38%) si senta ancora a proprio agio con lo stesso livello di rischio.
“Generare rendimenti nel contesto attuale è particolarmente impegnativo, con i mercati azionari e i titoli obbligazionari che subiscono forti perdite quest’anno. Gli investitori devono pensare agli asset che contribuiranno alla protezione dei portafogli ora e che consentiranno loro di guadagnare quando il mercato cambierà”, osserva Pierre Debru, head of quantitative research & multi asset solutions Europa di WisdomTree, secondo cui ci sono ancora strumenti che gli investitori possono utilizzare per cercare protezione dai ribassi, superare la tempesta e crescere nel lungo periodo. “Le società di alta qualità, con un’elevata redditività combinata con solide credenziali di pagamento dei dividendi, sembrano essere quelle più adatte allo scopo”, assicura.
Come cambia l’asset allocation
In risposta alla volatilità e all’inflazione, gli investitori professionali hanno quindi rivisto le proprie allocazioni di portafoglio. Per prepararsi a un ulteriore aumento dell’inflazione tre su quattro, il 75%, intendono allocare o hanno già allocato gli asset sul segmento azionario. Si tratta di una percentuale superiore rispetto a quella registrata dagli asset storicamente considerati i più adatti per una copertura contro l’inflazione, come l’oro (23%), un ampio paniere di materie prime (32%) e le obbligazioni indicizzate all’inflazione (64%).
Tra coloro che investono già in materie prime (65%), quasi 8 su 10 (78%) lo fanno a scopo di diversificazione e il 49% come copertura dall’inflazione.
Non rallenta poi la voglia di sostenibilità. Nonostante il difficile contesto economico, il 77% prevede di rafforzare le allocazioni in strategie d’investimento focalizzate sui criteri Esg nei prossimi 12 mesi. Ma se l’inflazione dovesse rimanere persistentemente elevata, il 77% afferma che prenderebbe in considerazione di abbandonare le partecipazioni Esg a favore di strategie che storicamente abbiano costituito una copertura contro la corsa dei prezzi.
Il sentiment resta negativo
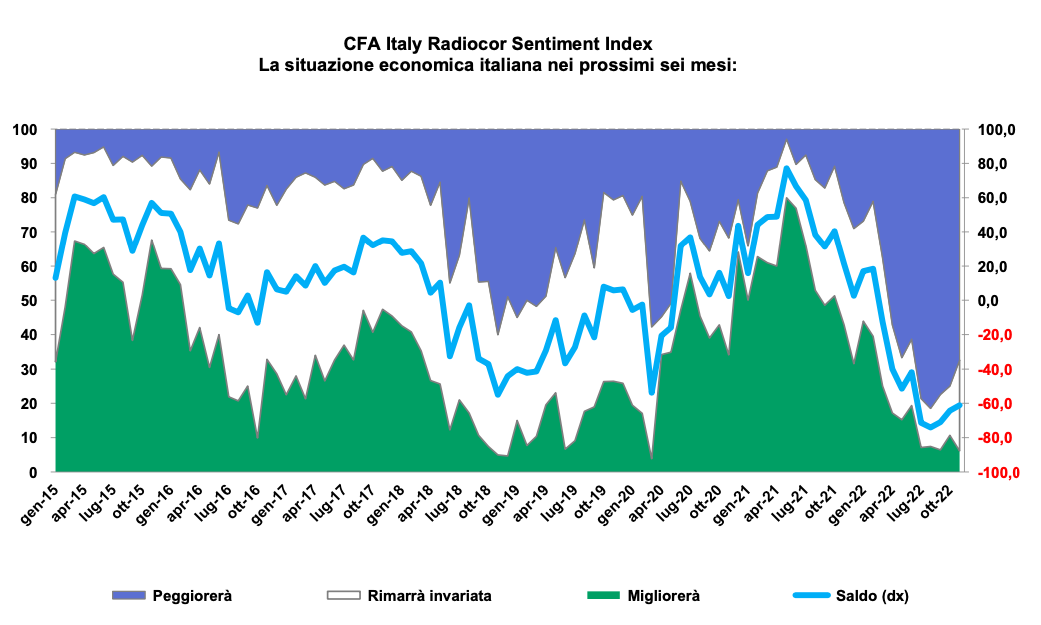
Quanto all’Italia, le previsioni restano grigie. Gli investitori professionali italiani certificati Cfa rimangono negativi sulle prospettive dell’economia domestica nei prossimi sei mesi, sebbene il Cfa Sentiment Index recuperi leggermente dai minimi dei mesi scorsi e si attesto ora a quota -61,2 punti, dai -64,3 di un mese fa.
Per il 71% la situazione attuale dell’economia italiana è negativa e solo il 29% vede l’economia tricolore in una condizione stabile. In termini di aspettative sui prossimi sei mesi, il 6,1% prevede un miglioramento delle condizioni macroeconomiche (-4,6% rispetto al mese scorso), il 26,5% stima condizioni invariate (+12,2% rispetto al sondaggio pubblicato ad inizio ottobre) ed il 67,3% prevede un peggioramento (-7,7% rispetto al mese scorso). La differenza tra coloro che risultano ottimisti sulle prospettive dell’economia italiana, rispetto ai pessimisti è pari a -61,2, un valore che appunto rappresenta il “Cfa Society Italy – Radiocor Sentiment Index” per il mese di novembre 2022. Il dato cresce di ulteriori 3 punti circa rispetto alla precedente rilevazione, risalendo dai valori minimi assoluti di tre mesi fa.
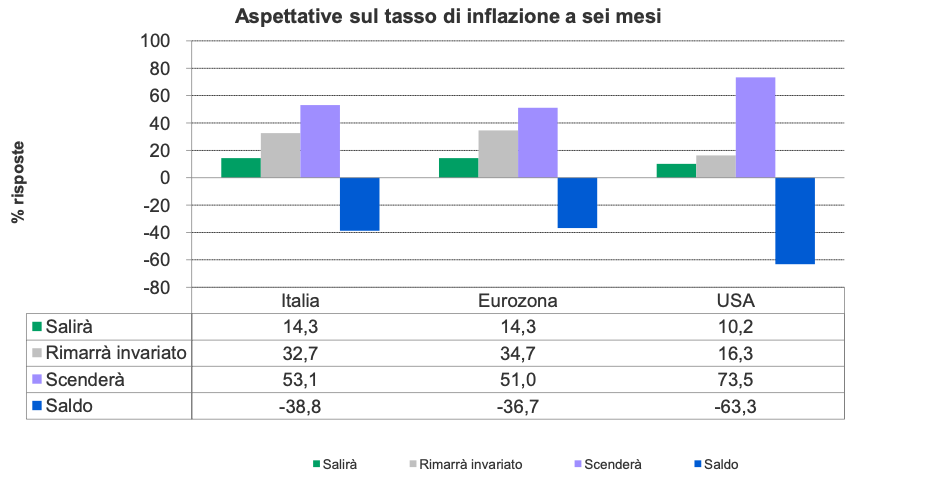
Rimangono nel complesso negative anche le view sul prossimo semestre per l’Eurozona e per gli Stati Uniti. Diminuiscono le percentuali di coloro che vedono l’inflazione in aumento mentre più del 40% (e del 73% in Usa) degli intervistati prevede una diminuzione del tasso di inflazione. Permangono le previsioni per un incremento dei tassi di interesse sulla parte breve delle curve, in particolare in Europa; sulla parte a lunga delle curve dei rendimenti, invece, gli operatori prevedono un rialzo per l’Italia e l’Eurozona mentre si controbilanciano le attese di aumento e diminuzione dei tassi in Usa dagli attuali livelli.
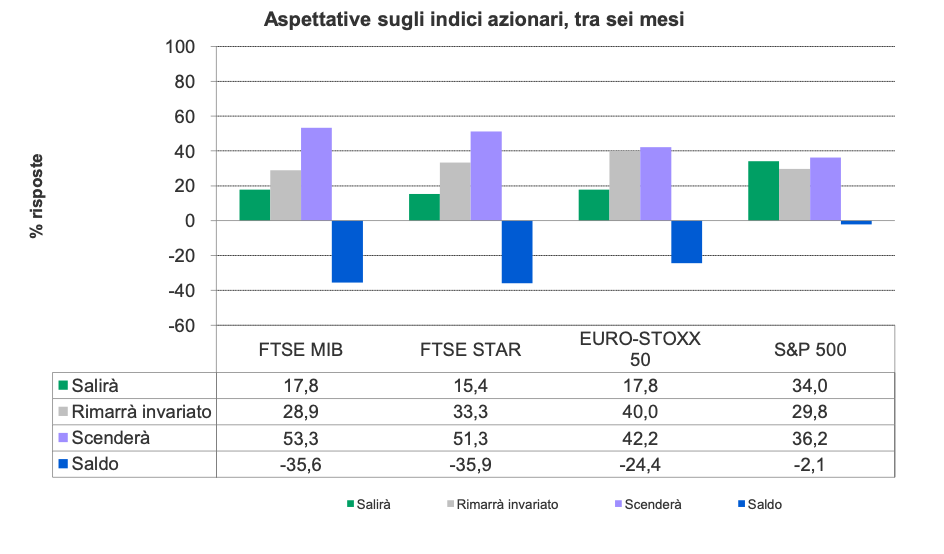
Ancora nere, infine, le attese sulle performance dei prossimi mesi dei mercati azionari in Europa, mentre si bilanciano quelle sulla borsa Usa. Per quanto riguarda il Forex, per la prima volta da mesi i professionisti finanziari prevedono un ribasso del dollaro contro l’euro. Sul petrolio atteso un ribasso dei corsi dai livelli attuali.
Evergreen ed ELTIF stanno ampliando il perimetro degli investimenti alternativi sul continente, con il patrimonio arrivato a quota 213,7 miliardi di euro nel primo semestre 2026. Infrastrutture, private equity e private credit guidano una crescita che si accompagna a un’offerta sempre più ampia
Secondo il report di Peregrine Communications, il 73% dei wealth manager e private bank mostra una presenza visibile negli alternativi. Ma solo il 40% dispone di una sezione dedicata online. La distanza tra capacità d’investimento e abilità di raccontarla rischia di diventare un nuovo fattore competitivo
La società vede nel boom delle emissioni degli hyperscaler un possibile cambio di paradigma per il reddito fisso: mentre le aziende tech finanziano investimenti destinati a generare ricavi, i governi affrontano fabbisogni crescenti legati soprattutto alla spesa corrente
Una ricerca di Morningstar mostra che i veicoli di investimento basati sui criteri religiosi stanno prendendo piede. Dalle masse globali ai nuovi lanci, ecco tutti i numeri del comparto e perché potrebbe smettere di essere una nicchia. Ma per il salto definitivo servono educazione finanziaria, differenziazione e trasparenza
Secondo Northern Trust, il 69% dei gestori con masse fino a 500 miliardi di dollari prevede di trasferire attività in altre sedi nei prossimi due anni: erano solo il 6% nel 2024. Intanto arretrano consolidamento dei sistemi e investimenti tecnologici
Itinerari Previdenziali: vale il 48% del Pil. E i rendimenti si confermano positivi. Nel 2025 la previdenza complementare ha raggiunto quota 262 miliardi: "Ampi margini di crescita, anche grazie alle novità normative”
Uno studio di Morningstar propone un framework per capire quando la crescita delle masse gestite rischia di compromettere il processo di investimento. Dalla liquidità al comportamento del gestore, nessun indicatore è decisivo da solo: è la convergenza di più segnali a rivelare se il successo stia iniziando a trasformarsi in limite
L’ultima ricerca di LFG+Zest individua il principale paradosso del boom: per preservare i rendimenti gli hyperscaler dovranno rallentare il capex, rischiando però di frenare la crescita dei principali beneficiari della corsa all’intelligenza artificiale
Flussi record, crescita degli strumenti attivi e continua innovazione stanno ridisegnando l’industria. Con i replicanti che ampliano il proprio raggio d’azione e conquistano spazi un tempo riservati alle soluzioni tradizionali. Un trend che rende necessario chiedersi se questa struttura sia destinata a imporsi come il nuovo standard
Osservatorio Ecm di Irtop Consulting: ricavi a +12%. Fondamentali solidi, ma cala il numero di Ipo. Arca e Algebris tra gli investitori più attivi. Lambiase: “La Siu, il rafforzamento della previdenza complementare e la riforma del Tuf e dei Pir aprono una nuova fase”
Il nuovo Private Capital Index di State Street segnala la miglior performance dal 2022 per il settore: + 23,27%. Tech e healthcare fanno da traino, mentre l’Europa batte gli USA. Ma resta difficile il contesto per la raccolta, con flussi ai minimi e investitori più selettivi
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min