I consulenti finanziari abilitati all’offerta fuori sede sono 52.200, +0,6% rispetto al 2022. Aumentano donne e giovani, ma restano ancora una minoranza. Più di due su tre operano per le prime dieci reti
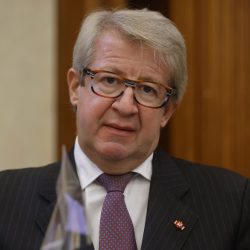
Mauro Maria Marino, presidente Ocf
Iscritti in aumento, anche tra i giovani, e un basso tasso di delinquency. Bilancio positivo per l’Organismo di vigilanza e tenuta dell’albo dei consulenti finanziari (OCF), che archivia il 2023 con 52.200 professionisti, lo 0,6% in più rispetto al 2022, e si prepara ad affrontare le sfide future. Prima fra tutte quella posta dall’intelligenza artificiale, di fronte alla quale il presidente Mauro Maria Marino si è mostrato fiducioso e ha sottolineato come la figura dell’advisor stia diventando sempre più cruciale per i risparmiatori.
Quanto all’albo, il numero degli iscritti è pari a 51.898. Gli attivi sono 35.265 (68,0%, +1,7%) mentre quelli senza mandato si attestano a 16.633 (32,0%, -1,5%). I consulenti finanziari autonomi sono 661 e le società di consulenza 80. Rimane pressoché stabile la presenza del genere maschile mentre il numero delle professioniste abilitate all’offerta fuori sede cresce del 2,7% rispetto al 2022. Le donne continuano però a rappresentare una minoranza, fermandosi a poco più di un quinto del totale.
Età media ancora elevata
La maggior parte gli iscritti risiede nel Nord Italia (60,2%), con la Lombardia che da sola vale il 23%, mentre il restante 39,8% si divide tra il Centro-Sud e le Isole. Quanto alla carta di identità, il 64,6% supera i 50 anni e l’8,3% ne ha oltre 65. Gli under 40 raggiungono il 14,1% e solo il 4,1% di questi ha meno di 30 anni. Si attesta quindi in frenata il graduale processo d’invecchiamento della popolazione iniziato nei primi anni Duemila, anche se l’età mediarimane di quasi 52 anni. “Le iniziative per favorire il ricambio generazionale della categoria si stanno mostrando efficaci, a partire dalla riduzione del contributo annuale per gli iscrivendi under 30 che lo scorso anno ha favorito quasi 1.500 giovani professionisti”, ha spiegato Marino, sottolineando la scelta di prorogare l’iniziativa anche nel 2024.
Nelle prime dieci reti opera il 70,5% dei professionisti in attività mentre nelle prime venti l’88,8%, in linea con l’anno precedente. Il settore è quindi ancora caratterizzato da una forte concentrazione, considerato che gli intermediari autorizzati e attivi sono 132 (contro i 175 del 2022 e i 185 del 2021). Rispetto ai mandati aperti dai soggetti abilitati lo scorso anno, questi sono stati 3.28495, in calo del 43,7%: il 59,7% è rappresentato da nuovi mentre il 40,3% proviene cambi di casacca. Giù anche i nuovi mandati, scesi del 14,9%.
Basso tasso di delinquency
Quanto all’attività di vigilanza, lo scorso anno l’Ocf ha adottato provvedimento sanzionatori nei confronti di 98 consulenti abilitati all’offerta fuori sede: le radiazioni sono state 35 e le sospensioni 34. “Dati molto positivi”, ha evidenziato Marino, riferendosi sia al basso tasso di delinquency della categoria sia alla conferma da parte dell’autorità giudiziaria delle decisioni prese dal Comitato di Vigilanza dell’Organismo.
Larga parte della relazione illustrata alla Camera dei Deputati dal presidente è stata dedicata all’intelligenza artificiale. Per Marino, lo sviluppo continuo di questa tecnologia renderà sempre più cruciale il ruolo del consulente finanziario per il risparmiatore. “È proprio nella prospettiva di un’IA generativa applicata al mercato finanziario che aumenta l’importanza dell’apporto umano al crescere dell’autonomia decisionale degli algoritmi” , ha affermato. Secondo il numero uno dell’Ocf, il professionista infatti “conoscere appieno le esigenze personali del risparmiatore” e al contempo “scegliere un sistema di intelligenza artificiale a sostegno che sia il più idoneo possibile”. Questo vuol dire, ha concluso, “conoscerne la portata, come i modelli o i valori di cui si fa portatore, e dunque non solo le potenzialità ma anche i limiti o più semplicemente la ‘vicinanza’ alle necessità specifiche del cliente”.
Più di uno su cinque ha già sottoscritto una polizza specifica negli ultimi tre anni. E oltre uno su quattro è intenzionato a farlo. L’indagine Nielsen-Prima Assicurazioni
Secondo una ricerca di Invesco e Cebr, a tanto ammonta la cifra che le famiglie avrebbero potuto accumulare in più tra il 2015 e il 2025 se avessero investito metà dei risparmi annuali in azioni globali diversificate. A frenare sono percezione del rischio e sfiducia nelle proprie capacità
In un documento, le tre associazioni dettano l’agenda a Bruxelles. Dai risparmi agli investimenti, dai Sia alla previdenza complementare, passando per regole più semplici e incentivi fiscali
La ricerca Generazione Rosa di Banca Sella rileva un divario tra la capacità di gestire le spese quotidiane e la fiducia nelle proprie competenze finanziarie. Famiglia, social e intelligenza artificiale orientano le scelte. Ma il timore di sbagliare può ritardare l’ingresso sui mercati
Per AXA, preoccupano anche il costo della vita e le divisioni sociali. E per il 61%, le generazioni future avranno una qualità di vita peggiore. Il Future Risks Report 2026
Per il presidente dell’associazione, l’IA sta trasformando la professione ma non può sostituire il rapporto umano con il cliente. Al centro anche le sfide della longevità, protagoniste dell’EFPA Italia Meeting 2026 in programma il 21 e 22 ottobre al Teatro del Maggio Musicale Fiorentino, con il titolo “Living Longer. Tutto ha inizio da un punto”
Aipb: superate le stime per il 2026 con un semestre d’anticipo. Merito sia dell’effetto mercato che della raccolta. Amministrato e gestito con il turbo: preferiti i fondi comuni e le azioni
State Street: cresce il peso di fiducia, cybersecurity, regolamentazione e infrastrutture di mercato. E aumentano allocazioni e distribuzione. Custodia, pagamenti e fondi gli ambiti più coinvolti
Alla tavola rotonda dell’ANCP Financial Forum di Bologna, Sandrini (Amundi SGR), De Luca (Gamma Capital Markets) e Cesarano (Sella SGR) spiegano dove si nascondono i rischi dietro gli indici e come difendere i portafogli
Accenture: una compagnia su due sta sviluppando casi d’uso in diverse funzioni aziendali. E il valore dell’intermediazione si sta spostando verso la consulenza. La sfida? Passare dalla sperimentazione alla scala
Nasce un polo da 55 miliardi di masse gestite in nome dell’integrazione, della collaborazione e delle sinergie fra le due banche. L’operazione, soggetta alle autorizzazioni di legge, avrà efficacia da febbraio 2027
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min