L’esperto – a capo di un team che gestisce circa 25 miliardi nell’azionario europeo – cita un mix di fattori favorevoli ai titoli del Vecchio continente: “Le valutazioni del value rispetto al growth sono ancora molto interessanti e a questi livelli ho una forte preferenza per il value. Un ritorno di questo rapporto verso la media favorisce i titoli ciclici”
Kasper Elmgreen, CFA, head of equities di Amundi
Dopo un decennio di sovraperformance del mercato statunitense rispetto a quello europeo, per quest’ultimo sembra esser arrivato il momento del riscatto. Da inizio anno i rendimenti degli indici nelle due sponde dell’oceano Atlantico sembrano appaiati intorno al 12-15% in media ma i listini del Vecchio continente sembrano poter contare su una spinta in più.
“Ci troviamo nel corso di un grande cambiamento di scenario rispetto agli anni precedenti e pensiamo che il periodo di robusta ripresa economica che si pone di fronte a noi favorisca i mercati azionari del Vecchio Continente”, afferma Kasper Elmgreen, CFA, head of equities di Amundi, in una conversazione con FocusRisparmio.
L’esperto – a capo di un team che gestisce circa 25 miliardi nell’azionario europeo – cita un mix di fattori favorevoli alle azioni del Vecchio continente (Gran Bretagna inclusa, ndr): “Il periodo di bassa ma crescente inflazione incoraggerà la rotazione settoriale favorevole alle azioni Value di cui si compone circa due terzi del mercato europeo”. Una convinzione che guarda ai prossimi mesi ma anche al lungo periodo: “crediamo che il mercato europeo possa fare bene anche nel 2022”, aggiunge.
Value, ancora spazio per la crescita
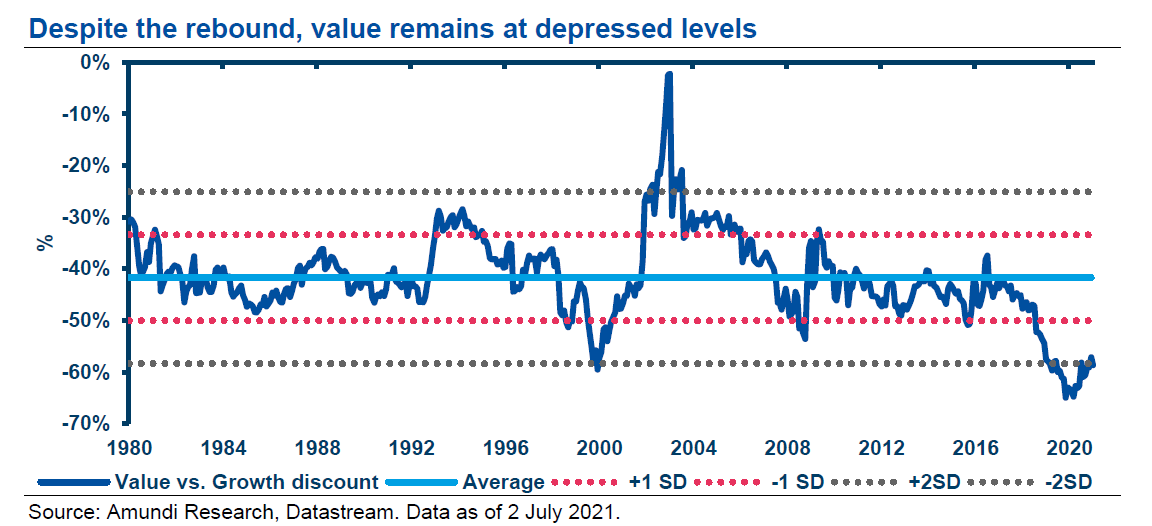
Da novembre è partito un solido trend rialzista per le azioni Value che ha portato i settori legati al ciclo economico a performare meglio delle azioni tecnologiche per gran parte del periodo. Il potenziale di rialzo però non è ancora esaurito. Elmgreen ritiene che l’indicatore che misura la performance dei titoli Growth rispetto a quelli Value sia ancora troppo sfavorevole per i secondi. “C’è ancora spazio per un ritorno di questo rapporto verso la media, un movimento che favorisce i titoli ciclici”, dice.
A dare spazio alla crescita del Value nei portafogli, inoltre, c’è la crescita delle aspettative d’inflazione che porta ad una generale riduzione dei rendimenti nel mondo obbligazionario, a vantaggio relativo della componente azionaria, l’unica secondo il fund manager di Amundi in grado di restituire rendimenti “inflation-adjusted”. “Il nostro interesse si focalizza su società con un alto pricing power – analizza – cioè che operano in settori dove è facile trasferire gli aumenti dei prezzi delle materie prime sul consumatore finale”.
Spazio alle banche con lo sblocco dei dividendi
Nella buy-list del gestore ci sono quindi le aziende di quei settori che beneficiano delle riaperture, come media, viaggi, tempo libero e industriali in senso stretto. Su tutti però è il bancario ad attirare l’interesse del team azionario di Amundi: “Ci piacciono i titoli degli istituti bancari più grandi, ben capitalizzati con un’attività molto concentrata sul segmento commerciale retail”, sottolinea Elmgreen. A maggior ragione oggi, in uno scenario in cui la Banca centrale europea va verso la rimozione del blocco dei dividendi bancari imposto per rispondere alla pandemia l’anno scorso. “Quest’anno le banche sono una chiara opportunità per quegli investitori alla ricerca di un reddito stabile nel proprio portafoglio”.
E sempre per la medesima ragione Elmgreen cita anche le opportunità derivanti dalla così detta “onda verde” e richiama l’impegno dell’asset manager – che ha aderito all’iniziativa globale Net Zero Asset Managers con altre case di gestione globali – nell’incentivare la transizione green nelle imprese in cui investono.
“Le principali opportunità Value possono essere trovate nei grandi megatrend che stanno innovando alcuni settori”, riferisce Elmgreen che cita “l’elettrificazione delle automobili, il settore media & entertainment e la digitalizzazione di alcune industrie tradizionali grazie a efficienza energetica e digitale”, conclude.
Per Gärtner, global head of Equity della casa, gli investimenti negli algoritmi continueranno a trainare i mercati. Ma restano interrogativi sulla redditività della spesa e sulla capacità delle nuove applicazioni di generare ricavi. In Europa opportunità in difesa, banche, utility e industria
Gli Institutional Investor Indicators di State Street mostrano a settembre un calo dell’appetito per il rischio dopo cinque mesi di aumento. Diminuisce anche la liquidità, mentre risale l’esposizione obbligazionaria
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Nel nuovo outlook quinquennale, la casa di gestione descrive il passaggio a un nuovo paradigma economico. Ecco come AI, riconfigurazione delle catene globali e ritorno degli investimenti fisici ridisegnano lo scenario macro
Per gli asset manager, non ci sarà un cambio di regime. Ma la volatilità è da mettere in conto. Dai bond alle azioni, passando per AI ed energia: ecco le possibili ripercussioni
La Fund Manager Survey di settembre segnala un ridimensionamento del sentiment dopo i massimi di agosto. Crescono liquidità e attese sui tassi, mentre il rialzo disordinato dei rendimenti supera la bolla dell’intelligenza artificiale nella classifica dei rischi. Ma il 79% non si aspetta un taglio dei capex degli hyperscaler
Per gli analisti, il FOMC ha rafforzato la sua credibilità. E la comunicazione chiara è piaciuta ai mercati. Un po’ di volatilità non è esclusa visto il tono restrittivo, ma poi sia l’equity sia l’obbligazionario si stabilizzeranno
La casa svizzera resta positiva sulle Borse nonostante l’inflazione persistente e l’incertezza geopolitica. Sovrappeso su emergenti, Giappone e banche europee. Sul credito la selezione premia duration breve, high yield e CLO, mentre gli hyperscaler restano fuori dai portafogli. Attenzione anche all’oro
Nel secondo trimestre 2026 i riacquisti di azioni proprie crescono del 26,8% annuo, sostenuti dalla redditività del tech e dalla capacità delle società di finanziare gli investimenti nell’intelligenza artificiale. I dividendi salgono del 7,3% su base sottostante, mentre in Italia le distribuzioni raggiungono 17,5 miliardi
I mercati scommettono su una stretta di 25 punti base. E per gli asset manager, il dot plot segnalerà un orientamento verso tassi più alti. Le conseguenze per gli investitori
Secondo gli Institutional Investor Indicators di State Street, agosto conferma uno scenario favorevole agli asset rischiosi. Tech sempre in testa, mentre prosegue la rotazione dal reddito fisso verso la liquidità
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min