 6 min
Secondo la società, la redditività dell’industria scenderà del 9% nei prossimi cinque anni. E spingerà le SGR ad aumentare fino al 42% la quota di masse allocate nei passivi. A trainare i ricavi saranno invece i mercati privati, destinati a toccare i 26mila miliardi di dollari
L’industria globale del risparmio gestito si prepara a una trasformazione strutturale che metterà sotto pressione i margini, ridisegnerà in maniera radicale i modelli di business ma spingerà anche le masse in gestione alla cifra record di 200mila miliardi di dollari entro il 2023. È quanto emerge dalle nuove previsioni di PwC, secondo cui la redditività del settore continuerà a erodersi nei prossimi anni mentre la competizione per rilevanza sul mercato e ricavi diventerà sempre più aspra. Un contesto che favorirà l’ulteriore focus delle case sui prodotti non convenzionali, mercati privati in testa,
📰 Leggi anche “Bellingeri (UBS AM): i driver della crescita degli alternativi“
Margini giù del 9% entro il 2030
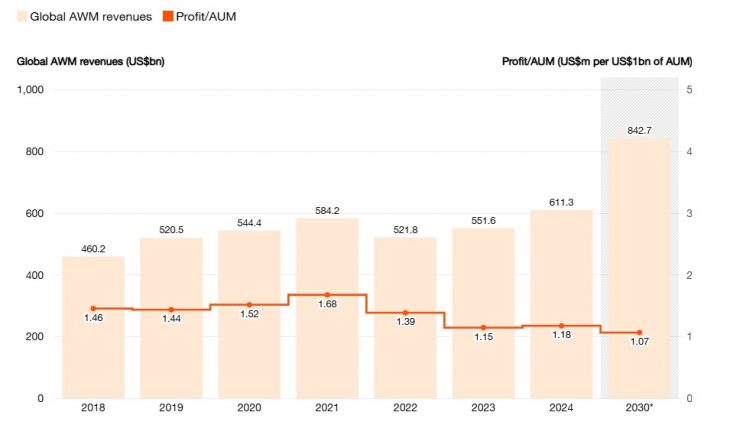
Secondo l’analisi della società di consulenza, i profitti globali dell’industria in rapporto agli asset in gestione sono destinati a diminuire di un ulteriore 9% entro il 2030 dopo aver già registrato un crollo del 30% negli ultimi tre anni. A incidere, si legge, saranno soprattutto tre fattori: l’inflazione dei costi operativi, alimentata da normative più stringenti, gli ingenti investimenti imposti dalla transizione tecnologica verso l’intelligenza artificiale e la blockchain e la compressione delle fee, accentuata dall’espansione della gestione passiva. “Il settore sta vivendo una fase di innovazione che richiede capitale”, osserva la management leader di PwC Albertha Charles, secondo cui il rischio per molti operatori è che il peggioramento dei margini si manifesti prima dei benefici connessi alle nuove tecnologie.
Il calo inesorabile dei ricavi
Fonte: PwC Global AWM & ESG Research Centre, LSEG Lipper, Preqin
Il peso crescente dei passivi e degli alternativi
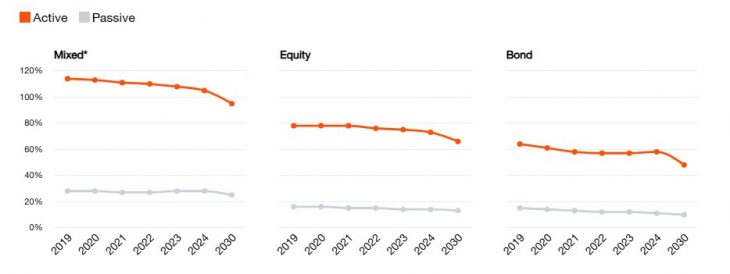
La pressione competitiva continuerà a intensificarsi soprattutto sul fronte della gestione tradizionale, dove si vedranno i maggiori impatti in termini di marginalità. Ecco perché, entro il 2030, PwC stima che la quota di patrimonio allocata dai player in strumenti passivi sarà cresciuta dal 27% al 42% e toccherà quota 70.000 miliardi di dollari. Un trend già in corso da tempo negli Stati Uniti e che appare sempre più evidente anche in Europa.
La crescita delle masse
Fonte: PwC Global AWM & ESG Research Centre, LSEG Lipper, Preqin, Monterey Insights
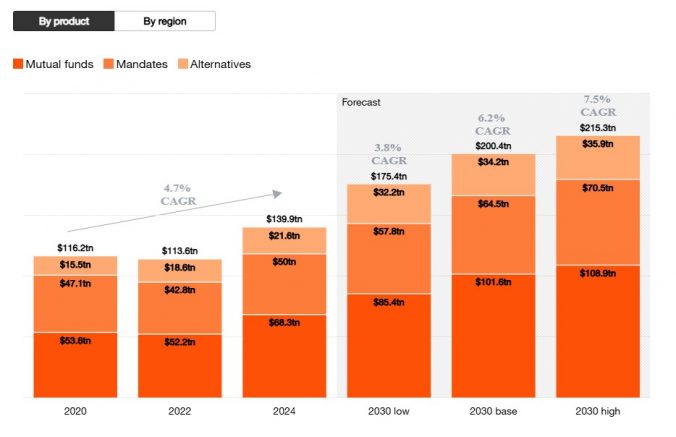
M la vera svolta per il modello di business del settore promette di arrivare dalla virata sugli alternativi. La società di consulenza prevede infatti che oltre la metà dei ricavi globali dell’industria deriverà proprio da questo segmento, il cui fatturato atteso si attesta intorno a 432,2 miliardi di dollari. Se è vero però che gli asset totali allocati nelle strategie private dovrebbero crescere esponenzialmente, con la cifra di 26mila miliardi di dollari indicata dal report come la più probabile, non tutte le classi di attivo non quotato si muoveranno nella stessa direzione: venture capital e private equity vengono viste in rallentamento, ad esempio, mentre infrastrutture e private credit emergono come aree più resilienti ma anche capaci di offrire rendimento e diversificazione. Il rovescio della medaglia sono un costo operativo più elevato e una maggiore complessità gestionale, che richiedono competenze specialistiche e processi industriali più robusti. Ma per chi saprà posizionarsi, è un mercato ad alta crescita e con ‘alpha differenziato’.
📰 Leggi anche “Alternativi, l’Italia accelera: 7,9 miliardi raccolti in 18 mesi“
Crescita delle masse, ma non per tutti
Nonostante la contrazione dei margini, PwC crede che le masse globali in gestione alle SGR sia comunque destinate a crescere dagli attuali 139mila miliardi di dollari a 200 mila miliardi nei prossimi cinque 2030. Una corsa favorita non solo dalla spinta di passivi e mercati privati anche dal contesto macro più favorevole tra disinflazione, tagli dei tassi e minori tensioni geopolitiche. I ricavi complessivi dell’industria sono invece visti in crescita a 842,7 miliardi di dollari, ma sarà un’espansione disomogenea: “Solo i player con un modello distintivo cattureranno una quota sproporzionata della crescita futura”, sottolinea Charles, mentre le case “generaliste e con un’offerta indistinta rischiano di perdere terreno”. Il tasso di crescita annuale composto previsto del 6,2% sarà trainato dalla regione Asia-Pacifico, in particolare che dovrebbe espandersi del 6,8% annuo grazie alla nuova creazione di ricchezza in India e ai trasferimenti intergenerazionali.
La dinamica dei margini
Fonte: PwC Global AWM & ESG Research Centre, LSEG Lipper
L’accelerazione della tokenizzazione
Quanto ai trend emergenti, il prossimo fronte competitivo sarà tecnologico. Ma, per PwC, l’intelligenza artificiale non c’entra. Il 38% degli operatori intervistati nel sondaggio che ha accompagnato lo studio, tramite il quale sono stati interpellate tot società del settore, ha infatti indicato nella tokenizzazione e nei digital asset la svolta più impattante per i ricavi dei prossimi anni. Gli asset in fondi tokenizzati, oggi pari a circa 90 miliardi di dollari su scala globale, dovrebbero crescere fino ad arrivare a valere 715 miliardi entro il 2030: una dinamica favorita dalla maturità della blockchain, da regolamentazioni più favorevoli e dalla possibilità di scalare i modelli operativi. Tutto questo senza considerare che questa innovazione promette una trasformazione strategica di non poco conto in termini di economicità: rendere più accessibili agli investitori individuali asset tradizionalmente illiquidi, contribuendo alla democratizzazione dei private markets.
📍Per approfondire vai al Cornerstone Alternativi
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.


