 4 min
Generali Investments: il mercato ha già assorbito quasi il 40% dei volumi. Altri 540 miliardi entro dicembre, ma l’offerta potrebbe salire. Aumentano le lunghe scadenze. Meglio i BTP degli OAT
Le turbolenze sui mercati e un marzo in rallentamento a causa del conflitto in Medio Oriente non fermano i bond sovrani dell’Eurozona, che archiviano i primi tre mesi del 2026 mostrando una notevole resilienza. Da gennaio sono stati infatti effettuati collocamenti per oltre 450 miliardi di euro, pari al 32% dell’obiettivo annuale, con un’emissione netta record di 240 miliardi. A fare i conti è Florian Spate, senior bond strategist di Generali Investments, secondo cui (includendo il Quantitative Tightening della BCE) il mercato ha già assorbito quasi il 40% dei volumi net-net (emissioni nette più mancati reinvestimenti) previsti per i 12 mesi.
📰 Leggi anche “Bond Eurozona, record di emissioni governative nel 2026“
Altri 540 miliardi entro dicembre
Per l’esperto, con il programma di riduzione del bilancio di Francoforte che nel 2026 dovrebbe ancora ammontare a circa 395 miliardi di euro, restano ancora circa 540 miliardi di euro da collocare nei prossimi mesi dell’anno. Tuttavia, considerato il contesto geopolitico, avverte che i rischi dal lato dell’offerta sono “orientati al rialzo”. La situazione varia ovviamente da Paese a Paese. Alcuni emittenti più piccoli, dall’Austria alla Grecia fino all’Irlanda e al Portogallo, hanno già superato il 40% dei piani di finanziamento. Al contrario, Germania e Italia sono leggermente indietro per ragioni di timing: rispettivamente 26% e 30%.
Aumentano le emissioni a lunga scadenza
Nei primi tre mesi dell’anno, la quota di emissioni con scadenze oltre dieci anni è salita al 45%. “Un livello sorprendentemente elevato considerando la forte inclinazione della curva a febbraio”, osserva Späte, che sottolinea come la domanda da parte degli investitori sia esteri sia domestici sia però rimasta solida. Questa tendenza ha portato la durata media delle nuove emissioni a quasi undici anni, nonostante l’irripidimento della struttura dei tassi, con lo spread tra Bund a due e 30 anni sui massimi dal 2018. Diversi Paesi minori hanno puntato sulle scadenze lunghe, mentre Francia e Italia hanno mantenuto una quota inferiore alla media.
📰 Leggi anche “Spread ai minimi: per gli operatori l’Italia torna attraente“
Condizioni più difficili a causa della geopolitica
L’esperto fa poi notare come a marzo le condizioni per gli emittenti sovrani dell’Area siano diventate più difficili a causa dell’aumento della volatilità legata alle tensioni geopolitiche. “L’accesso al mercato è rimasto possibile ma con requisiti più rigidi”, analizza, precisando che gli investitori si sono mostrati più cauti e selettivi soprattutto su prezzi e scadenze. L’attività di emissione è però proseguita grazie al sostegno degli operatori europei, in particolare banche e assicurazioni ma anche investitori real money, mentre quelli esterni hanno mantenuto posizioni prevalentemente opportunistiche.
Possibile un aumento dell’offerta
L’assenza di revisioni al rialzo dei piani di finanziamento dell’area euro per il 2026 resta, al momento, confermata. Tuttavia, secondo Späte, l’aumento delle tensioni geopolitiche e il conflitto con l’Iran incrementano l’incertezza macro e i rischi di maggiore offerta di titoli. “Una crescita più debole e una spesa più alta per difesa o sicurezza potrebbero portare i governi a ricostituire buffer di liquidità o ad anticipare il pre-funding”, rimarca, “generando volumi di emissioni superiori a quelli inizialmente previsti”.
📰 Leggi anche “Bond governativi sviluppati, dopo il rally torna la selezione“
Magre emissioni di green bond
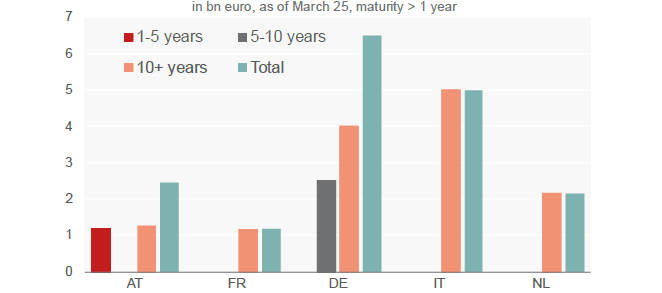
Sul fronte della sostenibilità, il primo trimestre non si è rivelato brillante. Sono infatti stati collocati poco più di 17 miliardi di euro di green bond, portando lo stock totale dell’Eurozona a 342 miliardi e confermando la leadership della coppia Francia-Germania. Anche in questo caso le emissioni si sono concentrate su scadenze oltre i dieci anni e derivano principalmente da tap di linee esistenti. La quota sul totale delle emissioni, pari a circa il 4%, è stata leggermente sotto le attese ma Späte si dice convinto che l’obiettivo annuo di 60 miliardi di euro di nuova offerta appaia ancora realistico.
Emissioni di green bond in Europa da inizio anno
Fonte: Datastream, Bloomberg, GenAM
Outlook positivo: meglio i Btp degli Oat
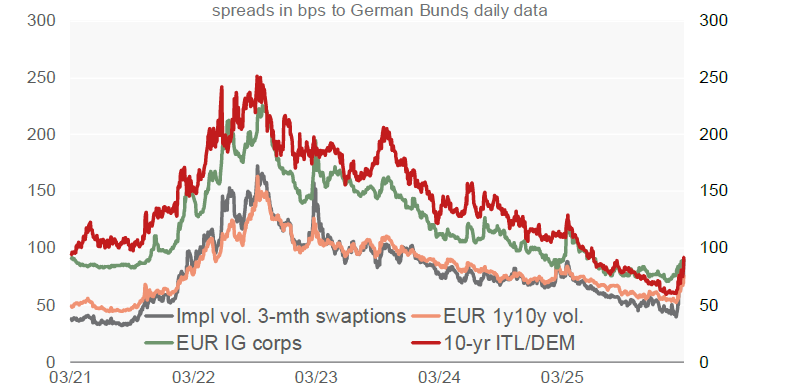
“Gli spread sovrani dell’Area euro si sono inizialmente ristretti per poi allargarsi a marzo a causa di maggiore volatilità unite ad aspettative di crescita debole e attese di tassi BCE più elevati”, spiega ancora l’esperto, che definisce questo allargamento ordinato e coerente con i credit spread ma senza segnali di frammentazione. Nel breve termine, a suo parere, i movimenti saranno guidati dalla geopolitica. “Nel medio periodo gli spread non‑core appaiono attraenti”, afferma, “con una probabile sovraperformance rispetto ai Bund”. Per Späte, i BTP italiani risultano inoltre favoriti per via di valutazioni più convenienti e della sensibilità ai prezzi dell’energia. Gli OAT francesi appaiono invece più vulnerabili, con poco rischio politico prezzato nonostante le sfide fiscali. “Preferiamo quindi un overweight sui titoli di Rma rispetto a quelli di Parigi nel medio periodo”, conclude.
Aumento della volatilità nel mercato dei bond
Fonte: Bloomberg, GenAM
📍Per approfondire vai al Cornerstone Reddito Fisso
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.





