Secondo State Street Global Advisor, i primi segnali di una distensione da parte delle banche centrali dovrebbero arrivare nel secondo semestre del 2023. Prima sarà la volatilità a farla ancora da padrone. E per fronteggiarla servirà puntare su fondamentali solidi nell’equity e investment grade nell’income
Alta inflazione, politica monetaria restrittiva e rallentamento della crescita. I fattori che hanno penalizzato i mercati finanziari l’anno scorso continueranno ad accompagnare gli investitori anche nella prima del 2023 ma una volta compiuto il giro di boa lo scenario macroeconomico dovrebbe finalmente iniziare a migliorare. È questa la view sul 2023 degli esperti di State Street Global Advisor, che per affrontare al meglio i prossimi mesi suggeriscono di sottopesare gli asset rischiosi puntando a titoli di qualità nell’equity e cavalcare il rilancio del reddito fisso con una strategia bilanciata basata su liquidità e posizioni a lungo termine.
Altaf Kassam, responsabile Investment Strategy and Research di State Street Global Advisor per l’area Emea
“Anche se la crescita globale rallenterà al 2,6% nel nuovo anno, con Stati Uniti ed Europa poco sopra lo zero, i rischi di una recessione ci paiono comunque al ribasso”, spiega Altaf Kassam, responsabile Emea della divisione Investment Strategy and Research. Nonostante la stretta monetaria e le sfide geopolitiche, la casa di fondi resta infatti cautamente ottimista sulla possibilità che un punto di inflessione sia alle porte e che le pressioni inflazionistiche subiranno un forte calo nei prossimi sei mesi. Dal suo punto di vista, nel medio termine i dati economici Usa permetteranno alla Federal Reserve di abbandonare l’atteggiamento aggressivo dimostrato negli scorsi mesi e tagliare i tassi di già nell’ultimo trimestre mentre per la Bce occorrerà aspettare almeno fino al 2024. “Nonostante il prezzo del gas nel Vecchio Continente continui a scendere riducendo la spinta dei rincari energetici sul livello generale dei prezzi, l’Eurotower rimarrà falco più a lungo”, evidenzia Kassam.
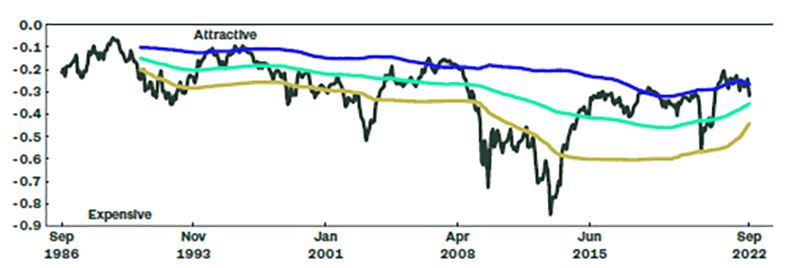
La qualità piace
MSCI World Quality Factor Book/Price Spread contro media a lungo termine (dieci anni). Fonte: MSCI, FactSet, State Street Global Advisors
Pericolo dollaro per l’equity
Nella prospettiva di State Street il mercato azionario ha già scontato gli eventi avversi e non potrà fare altro che riprendersi a partire dal secondo semestre, quando si prevede che la Fed inizi ad allentare la morsa. Fino ad allora, sarà importante puntare su società in grado di generare utili stabili e scaricare gli aumenti di prezzo sui clienti anche se la vera partita per una buona redditività si giocherà sul fronte valutario. Secondo il gestore, infatti, il passaggio da una fase di inflazione a una di disinflazione e il cambiamento della traiettoria di politica monetaria favoriranno un’ampia ripresa degli asset a rischio al di fuori degli Stati Uniti. Come spiegato da Kassam, le azioni entro i confini americani saranno rischiano invece di essere penalizzate da un probabile deprezzamento del dollaro, che “raggiungerà il picco e inizierà a calare dopo aver tratto beneficio dall’aumento dei rendimenti relativi e dall’attrattiva come bene rifugio durante il 2020”.
“Visti gli attuali estremi nelle valutazioni causati dal calo dei mercati, riteniamo che anche le azioni value sovraperformeranno quando arriverà il momento di svolta”, ha aggiunto Kassam, che intravede del potenziale anche nel mercato europeo: “Guardano al 2024, ci aspettiamo che l’equity del Vecchio Continente sarà sostenuto dalla stabilizzazione definitiva dei prezzi del gas a livelli pre-invasione dell’Ucraina”.
Il valore dell’investment grade
Antoine Lesné, responsabile Ricerca e Strategia di State Street ETFs per l’area Emea
“Il 2022 è stato l’anno peggiore degli ultimi 40 per il reddito fisso ma con il ciclo di rialzi che sembra finalmente prossimo a un fase di svolta siamo convinti che l’anno appena iniziato possa portare a un ritorno in auge di questa asset class”, ha detto Antoine Lesné, responsabile della Ricerca e della Strategia di State Street ETFs per l’area Emea. Considerando che il primo trimestre potrebbe però confermarsi ugualmente difficile, la sua strategia per un buon portafoglio obbligazionario prevede di cercare rendimento così da ridurre parzialmente l’impatto della volatilità. “Il credito investment grade rientra in questa categoria perché garantisce un ritorno più elevato rispetto ai titoli di Stato ma non è eccessivamente esposto in caso di rallentamento significativo della crescita”, ha spiegato l’esperto, secondo cui ci sarà anche maggiore inclinazione verso le strategie Esg”.
Non solo debito privato. Fondamentale nella strategia disegnata da Lesné è anche la liquidità, che può essere ottenuta puntando sui buoni del Tesoro Usa come elemento di diversificazione. Dal punto di vista geografico, altro driver importante sarà invece rappresentato dal debito dei mercati emergenti, per il quale l’esperto di State Street individua tre fattori chiave: “L’attrattiva di rendimento relativamente elevata, il ruolo delle banche centrali, viste come più accomodanti rispetto a quanto avviene nelle economie sviluppate, e il valore aggiunto rispetto alla già citata prospettiva di declino del dollaro”. Proprio gli Usa occupano però il terzo punto della strategia sviluppata dal gestore, che individua nella parte anteriore della curva statunitense un ottimo punto di allocazione per chi desidera chiarezza sulle prospettive di crescita e inflazione.
L’occupazione americana supera nettamente le previsioni e la disoccupazione scende al 4,1%. Per gli asset manager, il report rafforza le aspettative di ritocco verso l’alto al costo del denaro. Ma la vera variabile resta l’inflazione
Dopo il giovedì nero di Wall Street, i timori di una bolla sono aumentati. Secondo gli asset manager la politica è stata solo il detonatore: pesano valutazioni, costi degli investimenti e posizioni affollate. Gli imperativi? Diversificare e ridurre la concentrazione sul tech
Per il consigliere economico di Allianz, intervistato dal Corriere della Sera, il rialzo delle Borse dopo la vittoria democratica riflette le attese di un freno agli attacchi alla Fed e alle tensioni commerciali. “Ma Washington non smetterà di dover fare i conti la corsa dei prezzi”. Intesa con Teheran più vicina
Bailey avverte: non sarà l’ultima stretta, l’inflazione potrebbe toccare il 5% nel 2027. Per gli asset manager l’Mpc interverrà ancora, ma le aspettative dei mercati sono troppo pessimistiche
Secondo un sondaggio di Alfi ed Efama, il 97% ricorre strumenti generativi e il 60% ha già introdotto gli agenti, Ma solo il 20% ha raggiunto una fase di implementazione avanzata. A fare da ostacolo qualità dei dati, competenze e difficoltà nel misurare il ritorno degli investimenti
Secondo i gestori, per i mercati il quadro non cambia radicalmente, ma la vittoria dei democratici avrà delle ripercussioni. Soprattutto sul tech, ma anche su Treasury, dollaro, difesa, sanità e rinnovabili
Rifinanziamenti, vincoli regolamentari delle banche e maggiore richiesta di soluzioni su misura aprono spazi ai player alternativi. Una crescita che, per il country head della società, può aumentare la liquidità e ridurre i costi del mercato
Secondo il multi-asset credit strategist Karoui, il rialzo dei rendimenti ha restituito ai bond un ruolo centrale nei portafogli multi-asset. Ma il costo del capitale mette sotto pressione i debitori più fragili, il finanziamento a leva dell’intelligenza artificiale e il mercato immobiliare. Ecco cinque aree da osservare
Capital Group: distribuiti 546 miliardi di dollari (+7,5%). Settore finanziario in testa. In Italia +1% da inizio anno, con una crescita sottostante del 9,2% al netto di un significativo taglio. L’anno dovrebbe chiudere a 2.240 miliardi, +6,8%
Il sentiment index di CFA-Radiocor resta negativo a -47,1 punti. Gli operatori prevedono un peggioramento dell’economia italiana, ma ridimensionano le attese sui prezzi e sulla stretta monetaria. Ancora prudenti i mercati azionari, mentre cambia la prospettiva sul biglietto verde
Secondo gli asset manager, per i mercati contano più utili e inflazione delle urne. Ma l’impatto si farà comunque sentire, soprattutto su tech, sanità, dollaro e rendimenti
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min