Nel dialogo tra Assogestioni e Covip, le istruzioni per mettere a terra le novità della Legge di Bilancio 2026: dall’adesione automatica alle linee di investimento, fino alle nuove prestazioni
La riforma della previdenza complementare è entrata nella fase più delicata: quella dell’attuazione. Dopo anni di dibattito sulla necessità di rafforzare il secondo pilastro, le novità introdotte dalla Legge di Bilancio 2026 arrivano al banco di prova di fondi pensione, imprese, operatori e autorità di vigilanza. Ora si tratta, quindi, di trasformare norme e principi in processi, moduli, informative, linee di investimento e prestazioni concretamente gestibili.
È stato questo il centro della tavola rotonda “Una riforma in movimento. Istruzioni per l’uso”, che durante l’evento organizzato da Assogestioni a Roma per la presentazione del 7° Rapporto Assogestioni-Censis ha messo a confronto lo scorso 23 giugno Arianna Immacolato, direttore Fisco e Previdenza dell’associazione, e Lucia Anselmi, direttore generale della Covip. Un dialogo tecnico, ma con una forte implicazione sociale: dalla chiarezza delle istruzioni operative dipende una parte importante della capacità della riforma di produrre effetti reali sulle adesioni.
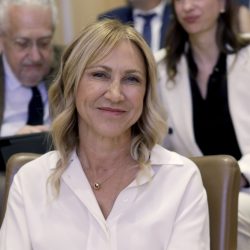
Arianna Immacolato, direttore Fisco e Previdenza di Assogestioni (Imagoeconomica/Andrea Panegrossi/2026)
Il contesto è quello emerso dal Rapporto: lavoratori consapevoli che la pensione pubblica non basterà, ma ancora frenati da scarsa conoscenza, informazioni percepite come poco chiare e tendenza a rinviare le decisioni. Per questo, ha ricordato Immacolato, la questione non è soltanto normativa. “Nel corso della mattinata è emerso un tema che rappresenta una delle sfide più importanti per il futuro del nostro sistema previdenziale: la necessità di rafforzare la consapevolezza dei cittadini”. Significa accompagnare le persone nella pianificazione del futuro pensionistico e aiutarle “a compiere scelte informate e coerenti con i propri obiettivi di vita”.
Ma perché questo accada deve evolvere anche il sistema della previdenza complementare. L’immagine scelta da Immacolato è quella di una nave da poco salpata: “La destinazione è chiara, però c’è ancora parecchio da navigare”. Navigare, in questa fase, significa affrontare cambiamenti continui, correggere la rotta e adattarsi agli scenari che evolvono senza interrompere il viaggio.
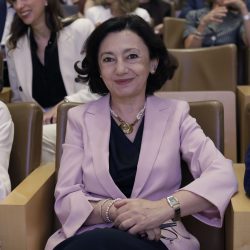
Lucia Anselmi, direttrice generale Covip (Imagoeconomica/Andrea Panegrossi/2026)
Il primo punto affrontato da Anselmi nel corso del dibattito ha riguardato la lettura dei dati, non solo quelli del Rapporto Assogestioni-Censis ma anche quelli dell’ultima relazione Covip che mostra alcuni segnali positivi. Nel 2025 le nuove adesioni alla previdenza complementare sono state 757mila, il dato più alto degli ultimi dieci anni. Covip ha scelto di leggerlo non solo guardando allo stock complessivo degli iscritti, ma concentrandosi sui flussi. “Quest’anno abbiamo fatto un esercizio nuovo”, ha detto Anselmi, “anche preparandoci a quello che vorremmo fare da qui in avanti: vedere esattamente quali saranno gli effetti della riforma, quali platee saranno intercettate e quali saranno i comportamenti delle persone”.
I risultati mostrano un cambiamento importante: tra i nuovi iscritti del 2025, il 51% ha meno di 35 anni. “Quelli che abbiamo sempre ritenuto i grandi assenti della previdenza cominciano a fare capolino”, ha osservato Anselmi. Nei fondi pensione aperti, in particolare, metà dei nuovi aderenti ha meno di 25 anni. Un dato che segnala probabilmente la capacità di alcuni operatori di intercettare nuove sensibilità, anche familiari, vista l’età molto bassa di una parte degli iscritti.
Un altro elemento riguarda le scelte di investimento: gli under 35 che entrano ora nella previdenza complementare tendono ad abbandonare le linee più caute per preferire quelle più dinamiche. Il clima, dunque, appare più favorevole rispetto al passato. Ma proprio per questo la fase applicativa diventa decisiva: una riforma attesa può generare fiducia solo se accompagnata da regole chiare, tempi sostenibili e un percorso ordinato.
L’adesione automatica cambia la logica
Tra i fondamentali punti della riforma c’è l’adesione automatica. Immacolato ha sottolineato la portata del cambiamento: al momento della prima assunzione, il lavoratore risulta automaticamente aderente alla previdenza complementare.
Anselmi ha confermato che questo è il primo tassello su cui Covip è intervenuta, con un pacchetto di istruzioni pubblicato alla vigilia dell’evento. “C’era un pressing forte, un’esigenza importante per i fondi e anche per i datori di lavoro di avere chiarezza del nuovo quadro di riferimento”, ha spiegato. Un’attività svolta in stretto raccordo con il ministero del Lavoro, che sta predisponendo i moduli da fornire ai lavoratori neoassunti per acquisirne le decisioni.
Il primo chiarimento è sostanziale: non si tratta del vecchio conferimento tacito che scatta dopo sei mesi. “Siamo davanti a una situazione assolutamente differente”, ha detto Anselmi. “Dal momento dell’assunzione il lavoratore è iscritto a un fondo pensione e ha 60 giorni di tempo per rinunciare”.
Covip ha chiarito anche la platea di riferimento. Il lavoratore di prima assunzione è colui che acquisisce per la prima volta lo status di lavoratore dipendente del settore privato. Se non rinuncia, l’adesione produce effetti dal momento dell’assunzione. Sul piano dei flussi, il datore di lavoro verserà dal 61° giorno l’intero Tfr maturato fin dall’assunzione. I contributi del datore di lavoro e del lavoratore decorreranno invece secondo quanto previsto dalla contrattazione collettiva.
Uno dei temi più attesi dagli operatori riguarda le linee di investimento destinate ad accogliere i contributi derivanti dalle adesioni non esplicite. La riforma porta ad un superamento del modello di default garantito, favorendo percorsi più coerenti con l’orizzonte di lungo termine della previdenza. Il riferimento è alle strategie di tipo lifecycle, cioè percorsi o linee target date caratterizzati da una riduzione progressiva del rischio nel tempo.
Il punto è il tempo di adeguamento dato che l’impianto normativo entra in vigore oggi, 1° luglio. Anselmi ha risposto chiarendo il metodo della Covip: consultazione con il mercato, ascolto delle associazioni rappresentative e attenzione alla gradualità. “Per noi è stato molto importante fare procedure di dialogo strutturate”, ha spiegato. “Il settore non va soltanto indirizzato, va anche accompagnato nei momenti di trasformazione”.
Da qui la scelta di riconoscere un periodo di transizione. Non una proroga, ha precisato Anselmi, perché la riforma deve partire e non essere depotenziata. “Non vogliamo ammorbidire la riforma”, ha detto. “Vogliamo evitare di mancare l’appuntamento con un passaggio effettivo”. Per questo Covip intende prevedere una fase di avvio con regole minimali e un modello a tendere che realizzi pienamente il contenuto riformatore delle nuove disposizioni.
Sul piano pratico, nessuno si aspetta che statuti, regolamenti e note informative siano tutti aggiornati il 1° luglio. Covip metterà a disposizione formulazioni di disposizioni statutarie e regolamentari utilizzabili dagli operatori. L’obiettivo è dare subito un segnale di cambiamento ai lavoratori, consentendo però al sistema di muoversi “in maniera attenta ed efficace”. Sulle linee di investimento, ha anticipato Anselmi, ci saranno requisiti minimi che permetteranno ai fondi di partire, mantenendo dentro il perimetro quanti più operatori possibile, idealmente l’intero settore.
Prestazioni, il capitolo più complesso
Se l’adesione automatica è il cuore della riforma, le nuove prestazioni sono probabilmente il capitolo più complesso. Le novità sulla rendita a durata definita e sui prelievi frazionati aprono spazi innovativi, ma richiedono processi, sistemi, test e informative non banali.
Anselmi ha riconosciuto che la consultazione su questo punto è stata la più controversa. A differenza di quanto avvenuto sulle linee di investimento, dalle diverse anime del settore sono arrivati riscontri non sempre convergenti. L’obiettivo della Covip è quindi partire dal 1° luglio con una lettura stretta delle norme, evitando di trasformare subito la fase di avvio in un laboratorio di prodotti troppo strutturati.
“Dal primo luglio le prestazioni saranno quelle previste nelle norme strettamente interpretate”, ha chiarito. Il lavoratore che va in pensione ha diritto a una gamma più ampia di opzioni e dovrà ricevere un’informativa che gli consenta di esercitare le proprie scelte. Ma non si può pretendere che tutti i fondi siano immediatamente in grado di offrire soluzioni complesse nella loro piena articolazione tecnica.
Anche qui servirà un periodo di transizione. Le richieste degli iscritti dovranno essere accolte, ma i fondi potranno lavorarle con più respiro, nel quadro dei tempi già previsti dalla normativa. Il messaggio è chiaro: la riforma parte, ma la sua implementazione richiede realismo operativo.
Il confronto tra Assogestioni e Covip restituisce l’immagine di una riforma effettivamente in movimento. La direzione è tracciata: rendere la previdenza complementare una scelta più naturale, tempestiva e coerente con gli obiettivi di lungo periodo dei lavoratori. Ma la rotta va costruita passo dopo passo, con istruzioni, consultazioni, strumenti standardizzati, moduli chiari, informative comprensibili e tempi di adeguamento sostenibili.
La sfida è evitare che un impianto normativo potenzialmente rilevante si perda nella complessità applicativa. Il ruolo della Covip sarà guidare il sistema senza frenarlo, accompagnando fondi e operatori nella transizione. Quello dell’industria tradurre la riforma in prodotti, servizi, comunicazione e scelte di investimento adeguate. Quello delle imprese, infine, rendere comprensibile ai lavoratori una decisione che entra fin dall’inizio del rapporto di lavoro.
Come ha sintetizzato Immacolato, “disporre di punti di riferimento è fondamentale”. Perché la previdenza complementare ha lasciato il porto, la destinazione è chiara, ma la navigazione richiederà uno sforzo di sistema caratterizzato da dialogo e collaborazione.
Il progetto presentato con Arel prevede un contributo pubblico di 10 euro al mese fino ai 18 anni, da investire direttamente nei fondi pensione. Gota: “I contributi devono confluire fin dall‘origine nella previdenza complementare”
EFPA Italia: due italiani su tre cercano di risparmiare, ma metà della GenZ vive alla giornata. Chi sceglie di fare la formica, però, comincia prima delle generazioni precedenti: a 27 anni. Le informazioni? Dal web
Per il Marsh CFA Global Pension Index 2026, a livello globale siamo 41esimi su 55 Paesi. Colpa dell’elevato debito pubblico, della scarsa crescita economica e della la bassa adesione alla previdenza complementare
Secondo i dati di Moneyfarm, il 38% non ha paura di mettere a frutto la liquidità, ma per il 26% prevale il timore di perdere tutto. Il 37% si sente tranquillo nel tenere i risparmi sul conto. E al 18% basta recuperare l’inflazione per dirsi soddisfatto
La ricerca Assogestioni-Censis rileva una crescita di 16,6 punti nella conoscenza delle novità normative introdotte dalla Legge di Bilancio 2026. Ma solo il 28,2% ha cercato informazioni negli ultimi quattro mesi. Garanzia del capitale la priorità per chi si approccia
Nel 2025 la spesa previdenziale è salita del 2,3% a 372,45 miliardi. Alle donne il 33% meno degli uomini. Al Sud, il 22,5% prende tra 500 e mille euro ma si registra la quota maggiore di trattamenti di invalidità e assistenza
Bcg: in Italia solo il 21% di chi ha un patrimonio sotto i 250mila euro si sente preparato per il futuro. Una volta informato, il 74% esprime interesse per la pensione di scorta. Ecco cosa devono fare asset manager e assicuratori
Per la head of EMEA della società, la sfida è rendere più semplice l’accesso ai mercati dei capitali e aiutare i risparmiatori a investire davvero per il lungo periodo. “L’Italia è un modello per i mercati in cui domina la distribuzione di reti e banche”. Per Cosmo Schinaia nuove responsabilità su Europa centrale e orientale, oltre a Italia e Iberia
Secondo uno studio di Deloitte e Mefop, i fondi pensione continuano a crescere, ma il loro valore resta pari all’11,6% del Pil, contro il 63,8% del Regno Unito e il 92,3% dei Paesi Bassi. “Ampi margini di crescita”
Sei ragazzi italiani su dieci sono certi i risparmi non basteranno, ma appena il 20% si è affidato a un secondo pilastro. E nel resto del mondo il quadro non cambia. Marchetti (Fineco): “Scuola, digital e consulenti per cambiare le cose”
Secondo un nuovo studio di Amundi, gli italiani sono convinti che il 38% del reddito pensionistico proverrà da risparmi e investimenti. Ma faticano a tradurre le intenzioni in azioni. Il consulente resta centrale, limitato il ruolo di AI e influencer
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min