Secondo il Global Investor Insights Survey di Schroders, oltre l’80% degli investitori professionali vuole aumentare le strategie attive nel prossimo anno. Preoccupano soprattutto le tariffe USA, mentre la resilienza di portafoglio diventa la priorità. In crescita l’interesse per private equity, private debt e fonti alternative di income
La gestione attiva si prepara a tornare protagonista nelle strategie degli investitori professionali. A certificarlo è l’edizione 2025 del Global Investor Insights Survey di Schroders, che ha coinvolto oltre mille operatori istituzionali e wealth manager a livello globale per un patrimonio gestito pari a 67mila miliardi di dollari. Il sondaggio rivela infatti che l’80% degli operatori intende aumentare l’allocazione a strategie tradizionali entro 12 mesi. Una scelta che risponde a una motivazione chiara: costruire portafogli più resilienti in un contesto di mercati frammentati e caratterizzati da un regime di tassi più elevati rispetto al passato.
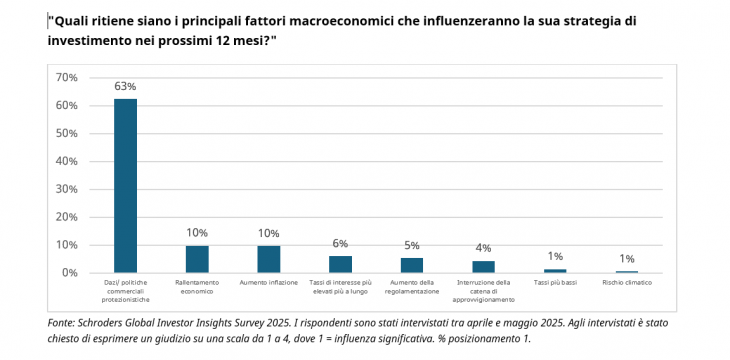
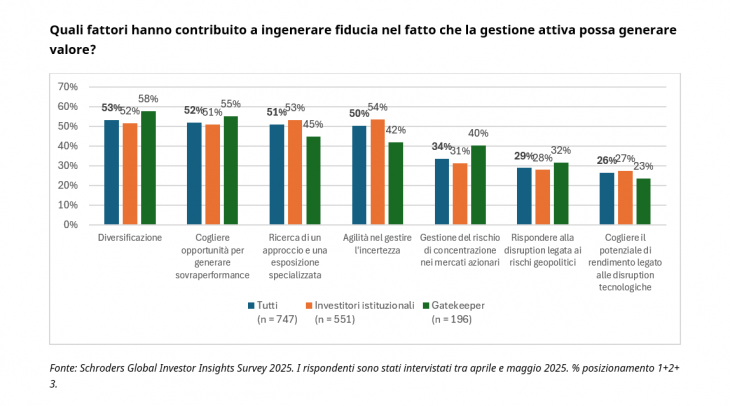
I risultati dell’indagine evidenziano come i dazi imposti dagli Stati Uniti siano considerati il principale fattore di rischio macroeconomico dal 63% degli intervistati, percentuale che in Italia raggiunge addirittura il 74%. Un risultato oltre sei volte superiore rispetto alla seconda voce più citata (rallentamento economico, aumento dell’inflazione) e che, proprio per questo, testimonia quanto le politiche protezionistiche del presidente USA Donald Trump vengano considerate un detonatore di instabilità a livello globale. In un simile scenario di incertezza, ad affermarsi tra le priorità assolute per i prossimi 18 mesi è la resilienza dei portafogli, indicata dal 55% del campione, il 69% nel nostro Paese. Ed è proprio all’interno di questi due sottogruppi che l’82% dichiara di voler puntare maggiormente sulla gestione attiva, anche se le ragioni citate sono molteplici: per il 52% la capacità di cogliere opportunità di investimento è la caratteristica più ricercata nei gestori attivi, seguita dalla capacità di costruire portafogli più solidi e diversificati (48%).
Pubblici vs privati: dove vanno i capitali
Considerando le asset class, l’azionario quotato (46%) e il private equity (45%) emergono come le aree più promettenti per la generazione di rendimento. Il sondaggio evidenzia però importanti differenze geografiche, con gli italiani che mostrano meno entusiasmo per il private equity (35%) in favore di altre asset class, dal private debt agli altri strumenti alternativi di credito (41%) fino all’azionario legato alle infrastrutture rinnovabili (39%). Non solo. A emergere con chiarezza è anche il desiderio di voler diversificare rispetto alle mega-cap USA, con il 74% che si dice preoccupato del livello di concentrazione raggiunto dallo S&P500. Oltre la metà di chi guarda con favore all’azionario quotato, ritiene che l’equity globale offrirà le performance più elevate. Tra gli investitori focalizzati sulle azioni quotate, il 53% a livello globale predilige strategie attive per massimizzare il potenziale di rendimento, a fronte di un modesto 10% che continua a preferire approcci passivi. Il divario sia amplia ulteriormente tra gli investitori tricolore: in Italia il 72% opta per l’attivo, nessuno dice di affidarsi a strategie puramente passive.
Un’altra tendenza in forte evoluzione riguarda la generazione di income. Se in passato il ruolo principale spettava alle obbligazioni governative, il report di Schroders mostra come gli investitori di oggi guardino molto di più alle cosiddette fonti multicanale: debito corporate, private debt, strumenti alternativi di credito (PDCA). A livello globale, il 44% del campione individua proprio i PDCA come l’asset class più interessante per i prossimi 12 mesi, seguiti da azioni ad alto dividendo (41%) e obbligazioni corporate gestite attivamente (33%). Tra chi ha indicato i PDCA tra le prime fonti di income per il prossimo anno, il debito infrastrutturale (63%) e i prodotti cartolarizzati (60%) emergono come valide alternative al direct lending .
Johanna Kyrklund, group cio e co-head of investment di Schroders
“È evidente perché la gestione attiva e una combinazione tra mercati pubblici e privati stiano diventando fondamentali”, ha detto Johanna Kyrklund, group chief Investment Officer di Schroders, che ha aggiunto: “In uno scenario che vede i mercati finanziari alla prese con un regime di tassi strutturalmente più elevati e alti livelli di indebitamento, le strategie attive offrono il controllo necessario per gestire la complessità e cogliere le opportunità.”
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Secondo le stime di Bain & Company, il mercato AI potrebbe raggiungere quota 6mila miliardi l’anno entro il 2031. Ma i prodotti esistenti possono generare fino a 1.800 miliardi. Per sostenere gli investimenti servono quindi nuove fonti di valore. Le aree più promettenti
A settembre i prezzi hanno accelerato ancora al 3,8%, mentre il dato core si è fermato al 2,5%. Per i gestori, il quadro è troppo complesso e Lagarde interverrà ancora, ma non subito
Per il fondatore di Bridgewater Associates, l’intelligenza artificiale può produrre guadagni di produttività senza precedenti. Ma rischia anche di alimentare eccessi finanziari e concentrare ulteriormente la ricchezza. Un’ambivalenza che pone un nuovo interrogativo: come distribuirne i benefici
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min