Lo strumento non ha esaurito il suo potenziale, anzi. Soprattutto grazie al lavoro delle reti, i Pir 3.0 consentiranno una ripartenza della raccolta quando la volatilità tornerà contenuta. In attesa dei pir alternativi
Andrea Randone, responsabile della ricerca di Intermonte Sim sulle pmi italiane e autore del relativo report mensile sull’asset class
“In passato si è creato un ‘mood’ negativo con crisi anche molto più leggere di questa, che è veramente molto profonda. Dunque non sorprende che i pir tradizionali soffrano un po’, come del resto tutto il settore”.
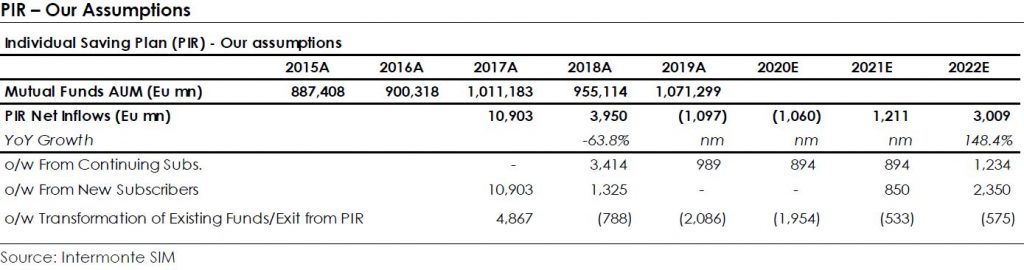
La lettura è di Andrea Randone, responsabile della ricerca di Intermonte Sim sulle pmi italiane e autore del relativo report mensile sull’asset class. Nell’edizione di marzo, Intermonte ha invertito l’andamento delle stime di raccolta dei Pir per il 2020, passando dai 500 milioni stimati nel report di febbraio a -1 miliardo.
Pir, raccolta dal lancio e stime future
Una storia tutta da scrivere
Intermonte ha ridimensionato le stime di raccolta anche per il 2021, da 2 miliardi a 1,2 miliardi. Ma per i pir il futuro è tutt’altro che fosco. “Il capitolo più importante della storia dei pir è quello che resta ancora da scrivere”, spiega Randone a FocusRisparmio.
“L’esperienza registrata fino a ora, per quanto parziale, è sicuramente positiva per il mercato azionario italiano e per un Paese dove la maggior parte delle aziende sono di piccole dimensioni”, prosegue l’esperto. “I pir hanno introdotto un meccanismo che può sostenere le pmi, attirando sul mercato nuovi investitori e nuovi imprenditori”.
A inizio anno le previsioni di Intermonte per i pir erano positive dopo il lancio della terza versione dello strumento. Eravamo positivi sullo strumento, confortati dalle aspettative delle reti di consulenza finanziaria che sono il vero motore della raccolta. Ciò detto, è chiaro che oggi mancano le condizioni per la diffusione di questo strumento. Non tanto per la reale convenienza a investire, ma per la difficoltà di realizzare una spinta commerciale di fronte a mercati così volatili.
Poi la correzione e la volatilità che hanno fatto seguito allo scoppio di covid-19 hanno imposto una drastica revisione.
Pre-covid, queste condizioni c’erano tutte: con la defiscalizzazione dei capital gain il vantaggio fiscale era evidente, la correzione della legge è stata significativa e in un clima di rendimenti bassi i pir sono un veicolo ottimale per investire in società small cap. Almeno per il momento, tutto questo appare improponibile a un investitore retail, per sua natura avverso al rischio di entrata in mercati così turbolenti.
Questo pur sottolineando come a volte proprio in fasi di mercato come questa si potrebbe pensare di iniziare ad accumulare delle posizioni, entrando a prezzi molto più convenienti rispetto a qualche mese fa. Ma alle attuali condizioni a essere disincentivate sotto il profilo commerciale sono anzitutto le reti. Siamo comunque fiduciosi che a un certo punto i pir possano ritrovare un appeal anche commerciale.
La proposta di Assogestioni dei pir alternativi va nella direzione di sostenere l’economia reale e di ridurre la dipendenza dal canale bancario del tessuto imprenditoriale del Paese, messo sotto scacco in una fase di forte pressione creata dall’emergenza sanitaria?
Di sicuro può arrivare a rappresentare una valida alternativa. I pir alternativi potrebbero, ad esempio, contribuire a sottoscrivere aumenti di capitale nelle piccole e medie imprese ribilanciando le strutture patrimoniali e riducendo il ricorso ai prestiti, con meno burocrazia e più flessibilità nella scelta tra equity e debito.
Essendo un prodotto destinato a una categoria di investitori più propensi al rischio, disposti a investire in fondi chiusi e con massimali di investimento più elevati, il focus sulle small cap – anche non quotate – sarebbe decisamente più accentuato (essendo pari al 70% del portafoglio, ndr).
I pir alternativi puntano a investire nei mercati privati, sia di debito sia di equity. Come giudica il grado di maturità di queste asset class nel nostro Paese? Il varo di un prodotto come questo può giovare al loro sviluppo? In Italia i mercati privati non sono sviluppati come in altri Paesi, pensiamo principalmente al mondo anglosassone. Molte volte il legislatore si è posto l’obiettivo di favorire lo sviluppo di questi mercati: dalla letteratura accademica in materia emerge che questo tipo di investitore sia particolarmente adatto a finanziare l’innovazione, rivelandosi un facilitatore all’accesso tanto di capitali quanto di competenze. È un traguardo al quale il nostro sistema finanziario deve ancora arrivare. La strada è lunga e i pir alternativi possono segnare un’accelerazione in questa direzione.
Stime preliminari ipotizzano una raccolta tra i tre e i cinque miliardi all’anno per questo prodotto, una volta a regime. Le sembrano sensate? Sì, in particolare alla luce delle disponibilità proprie della categoria semi-professionale di risparmiatori a cui si rivolgono i pir alternativi. È una previsione realistica e costituirebbe per il mondo delle small e micro cap un ammontare significativo.
Qual è il suo bilancio dell’impatto dei pir tradizionali sulle small cap italiane dal lancio nel 2017? Distinguiamo tre fasi, corrispondenti alle altrettante versioni dei pir che si sono susseguite.
La prima generazione di pir ha suscitato molto interesse non solo da parte degli investitori italiani ma anche di quelli esteri. Gli afflussi hanno reso il mercato più liquido al punto che – congiuntamente a un momento globale dell’economia molto favorevole – alcuni titoli hanno raggiunto valutazioni molto elevate sollevando qualche dubbio che lo strumento potesse alimentare apprezzamenti eccessivi di mercato.
Nella seconda fase il legislatore è intervenuto per convogliare più risorse alle piccole società, ma così facendo il quadro si è complicato al punto da rendere necessaria la riforma del dicembre 2019 che doveva aprire una nuova fase, auspicabilmente più vicina alla prima. Nel frattempo sui mercati sono arrivate nuove società, e già prima dello scoppio della pandemia tanti investitori, anche esteri, hanno avuto modo di apprezzare la qualità delle nostre quotate. Anche grazie ai pir.
Secondo l’ultimo report della banca USA, i prezzi sono elevati ma giustificati da un impatto sugli utili pari al 15%. Entro il 2030 attesi investimenti globali oltre i mille miliardi, con una spinta al Pil del 7%. Intanto aumenta l’uso da parte dei gestori e crescono i flussi verso i fondi dedicati. Ma a rischio ci sono 300 milioni di posti
Presentato il VIII quaderno di ricerca Intermonte, con il supporto di Aipb e Polimi, che traccia un quadro degli investimenti del private banking nei mercati privati
Secondo Equita, il 2023 degli ordinari si è chiuso con riscatti per 2,75 miliardi. Ma i deflussi stanno rallentando e la raccolta è in via di stabilizzazione. Per gli alternativi si conferma il segno più
Otto episodi, da oggi disponibili su FR|Vision, divisi per tre temi: economia reale, investitori istituzionali ed educazioni finanziaria. Numerosi gli intervistati: dagli esperti dell'industria del risparmio gestito fino a personalità del calibro di Mario Nava, membro della Commissione Europea, e Nicola Palmarini, direttore NICA (UK National Innovation Centre for Ageing)
Il report “Whatever Esg takes” di Bain & Company illustra i punti emersi in oltre 20 interviste con Ceo di grandi imprese italiane, convinti che la direzione intrapresa sia quella giusta e che gli shock di breve periodo non siano in grado di far deragliare la transizione
Impianti, sostenibilità, nuove piste e rebus skipass. Quello che attende i turisti della neve per la stagione al via il prossimo 3 dicembre (con qualche anticipo), mentre gli operatori si interrogano sulla profittabilità del business
Al Salone del Risparmio quattro asset manager si sono confrontati su opportunità e sfide da affrontare per coinvolgere gli investitori individuali negli investimenti alternativi illiquidi
Giorgio Bortolozzo, head of Equity di Arca Fondi SGR ci racconta come sia cresciuta la sensibilità verso il climate change degli attori dell’economia reale e come in questo contesto il risparmio gestito rivesta un ruolo fondamentale
A dirlo una ricerca di PwC Luxembourg secondo cui gli asset Esg del mercato privato europeo saliranno di cinque volte fino a 1.200 miliardi di euro entro il 2025. “Il 75,7% di questa cifra deriverà da lanci di nuovi fondi”, dice la società
A dirlo sono gli stessi investitori la cui opinione è stata raccolta da Cerulli Associates. Nel sondaggio sulle intenzioni di investimento, il 36,6% degli investitori risponde di volerne aumentare il peso in portafoglio nei prossimi 12-24 mesi
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min