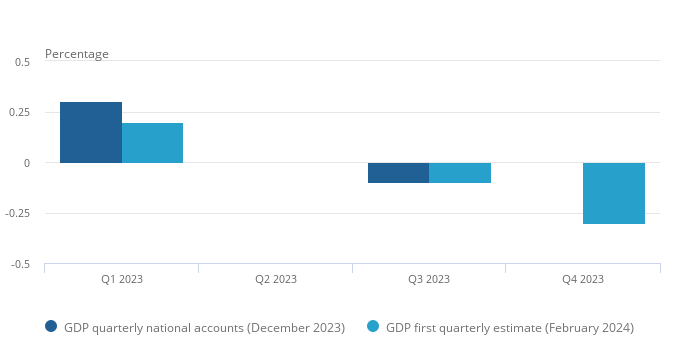
Nel quarto trimestre 2023, l’economia si riduce dello 0,3% e registra la seconda contrazione consecutiva. Come il Giappone. Cresce la speranza di un taglio anticipato ai tassi ma, per i gestori, la BOE cambierà idea
La ventata d’ottimismo ha avuto vita breve per i sudditi di Sua Maestà. A neanche due giorni dalla rilevazione che ha mostrato un calo dell’inflazione nel mese di dicembre, il Regno Unito si è infatti scoperto in recessione tecnica. Nel quarto trimestre 2023 il PIL del Paese si è ridotto dello 0,3%, registrando la seconda contrazione consecutiva dopo il -0,1% del periodo agosto-settembre. Un risultato che alimenta nuove speranze su un taglio dei tassi anticipato dal parte della Bank of England (BOE), anche se i gestori di dimostrano più tiepidi Intanto, finisce in rosso per la seconda volta di fila pure l’economia del Giappone, che perde il terzo posto globale ma non smette di rimanere attraente per i mercati.
Calo consumi ed effetto Suez. Ma gli investimenti tengono
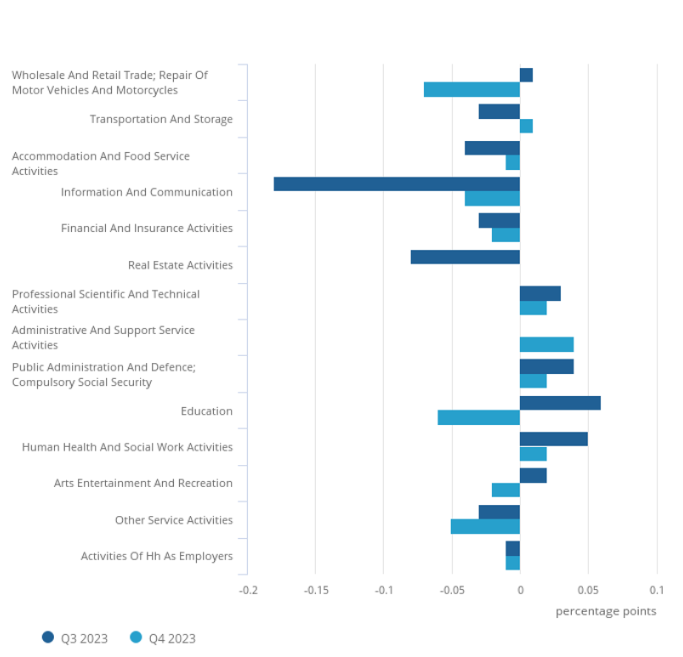
I dati raccolti dall’Office for National Statistics (OFS), l’equivalente dell’Istat, mostrano come la debolezza della produzione sia dovuta a una serie di categorie specifiche. Il maltempo di dicembre, ad esempio, ha portato a un calo maggiore del solito nel settore delle costruzioni. Le esportazioni si sono inoltre ridotte molto più rapidamente delle importazioni, una dinamica parzialmente imputabile agli attacchi nel Mar Rosso, mentre i consumi hanno sì subito una contrazione dello 0,1% ma risultano comunque in ripresa rispetto al calo dello 0,9% registrato nel trimestre precedente. L’unica categoria ad aver registrato un miglioramento assoluto è stata quella degli investimenti totali delle imprese, che sono cresciuti dell’1,5% a fronte di un calo del 3,2% nel terzo trimestre.
Il contributo settoriale al PIL UK del quarto trimestre 2023
Dati in %. Fonte: Office for National Statistics.
Gestori: “Barra dritta per la BOE”
Secondo Stephen Payne, portfolio Manager di Janus Henderson, l’economia britannica sta sostanzialmente toccando il fondo ma la maggiore propensione al taglio dei tassi dimostrata dalla BoE è un fattore contestuale. “Gli indicatori economici più tempestivi indicano un quadro in miglioramento fino alla prima metà del 2024”, spiega infatti l’esperto. Per poi notare come i gilt abbiano registrato “un lieve rialzo” in risposta ai dati proprio perché si è diffusa l’idea che l’allentamento monetario sia più probabile.
Tomasz Wieladek, chief european economist di T. Rowe Price
Un’opinione più tiepida è quella espressa da Tomasz Wieladek, chief European Economist di T. Rowe Price. “Credo che la recessione rimarrà tecnica, cioè non si estenderà al mercato del lavoro”, spiega l’analista. Che sottolinea come il tasso di disoccupazione UK, anziché salire, sia diminuito negli ultimi trimestri. Inoltre, dal suo punto di vista, le rilevazioni dei sondaggi OFS hanno iniziato a migliorare a dicembre e stanno continuato a registrare buoni risultati: una circostanza che riflette aspettative di aumento del reddito disponibile in scia al taglio dell’assicurazione nazionale di gennaio. “Dato che i sondaggi sono un forte indicatore della performance economica, mi aspetto che il Paese torni crescere nella prima metà del 2024 ma senza provocare un aumento significativo della disoccupazione”, sintetizza Wieladek. Quanto alla politica monetaria, l’esperto resta convinto che la revisione al costo del denaro arriverà nel secondo semestre: “Fino a quando il mercato del lavoro resisterà, il dibattito in seno alla BOE continuerà e la tempistica di intervento resterà incerta”. E proprio in questo contesto, è la sua tesi, i mercati finanziari resteranno divisi in due direzioni: da un lato, il core price index a breve termine e la debolezza dei dati sulla produzione indurranno a prezzare ulteriori tagli e Gilt a salire; dall’altro, salari ‘vischiosi’ e resilienti faranno prezzare minori limature e un crollo dei governativi.
Jack Amy, portfolio analyst di Moneyfarm
Jack Amy, portfolio analyst di Moneyfarm, inquadra invece la notizia in una cornice prevalentemente politica. “Il dato sulla crescita, anche se non è del tutto inaspettata non gioca certo a favore del governo all’inizio di che vedrà le elezioni del nuovo premier”, spiega. Poi aggiunge: “La questione più urgente è che, negli ultimi 15 anni, il tenore di vita nel Regno Unito è rimasto stagnante”. Un tema che, dal suo punto di vista, rende necessaria una revisione radicale tanto dell’economia quanto delle infrastrutture e dello sviluppo di competenze.
Secondo l’emittente britannica Bbc, la recessione tecnica rappresenta uno “smacco” per il premier conservatore Rishi Sunak dopo che aveva accolto il raffreddamento dei prezzi come “una svolta” per il Paese. Ecco perché il cancelliere dello Scacchiere, Jeremy Hunt, è subito intervenuto per cercare di gettare acqua sul fuoco. L’equivalente del nostro ministro delle Finanze ha infatti ribadito che l’inflazione a 4%, livelli sui cui si è assestato il dato UK, resta “il principale ostacolo alla crescita” ma anche sottolineato i tanti segnali positivi: dalle stime positive del PIL per i prossimi anni alla salita dei salari maggiore del carovita, dai tassi dei mutui in calo alla disoccupazione scesa al 3,8%. Parole non sufficienti a spegnere la polemica, con le opposizioni che hanno lanciato nuovi attacchi al governo Tory in vista delle elezioni di fine anno. Per i laburisti di Keir Starmer, il primo ministro ha mancato una delle sue priorità: far sviluppare crescere l’economia del Regno.
Anche il Giappone arranca. Ma non sui mercati
Nelle stesse ore in cui veniva diffuso il dato sulla crescita britannica, anche il Giappone ha comunicato di essere finito in recessione tecnica. Nel quarto trimestre Tokyo ha visto il proprio PIL contrarsi dello 0,1%, secondo calo consecutivo dopo quello dello 0,8% messo a segno nel periodo precedente (rivisto al ribasso). Una rilevazione di molto peggiore rispetto alle attese, ferme su una crescita dello 0,2%, e che ridimensiona all’1,9% il tasso di espansione dell’economia nazionale per l’intero 2023. In altre parole, complice anche la debolezza dello yen, il Paese del Sol Levante ha perso il posto di terza economia mondiale in favore della Germania: 4.200 miliardi di dollari contro i quasi 4.500 miliardi di Berlino. Pochi, però, i riflessi sui mercati, con gli investitori che continuano a puntare forte sul mercato locale.
Aneeka Gupta, direttore delle ricerche macroeconomiche di WisdomTree, ha ad esempio lodato la grande forza dell’equity nipponica alla luce della politica monetaria accomodante e di una previsione di crescita degli utili aziendali da record. Andrea Ragaini, presidente dell’Associazione italiana private banking, ha sottolineato come le prospettive di asset allocation dei gestori iscritti mostrino un sovrappeso del 56% sul segmento anche in considerazione delle ottime performance 2023. “Il Giappone si confermerà un’importante fonte di opportunità per gli investitori azionari”, ha detto.
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Il sentiment index di CFA-Radiocor crolla a -47,8 punti, oltre 25 in meno rispetto alla rilevazione precedente. Gli esperti vedono più inflazione e tassi in salita, sia in Europa che negli USA. Negative le prospettive l’azionario
Le nuove tensioni in Medio Oriente hanno riacceso le quotazioni. Per gli asset manager, il vero collo di bottiglia è la raffinazione. Ma il premio per il rischio è sovradimensionato e probabilmente destinato a ridursi
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
I rendimenti salgono per tre ragioni: normalizzazione, debito fuori controllo e fiducia incrinata nelle istituzioni. Sul mercato, fino alle elezioni americane di medio termine, si va a testa o croce
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Per Shaan Raithatha, senior economist di Vanguard, il ciclo di investimenti nell’intelligenza artificiale può spingere la crescita USA sopra il consenso nel 2027. Ma inflazione persistente, fabbisogno di capitale e tassi reali più elevati cambiano le prospettive di portafoglio: fixed income più interessante su base relativa e più spazio alla diversificazione fuori dal growth americano
Per Lula la strada del ballottaggio è in salita. Real e asset verdeoro festeggiano. Per gli investitori al centro c’è la sostenibilità dei conti pubblici, ma secondo gli asset manager un’inversione di tendenza è difficile chiunque vinca
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Secondo le stime di Bain & Company, il mercato AI potrebbe raggiungere quota 6mila miliardi l’anno entro il 2031. Ma i prodotti esistenti possono generare fino a 1.800 miliardi. Per sostenere gli investimenti servono quindi nuove fonti di valore. Le aree più promettenti
A settembre i prezzi hanno accelerato ancora al 3,8%, mentre il dato core si è fermato al 2,5%. Per i gestori, il quadro è troppo complesso e Lagarde interverrà ancora, ma non subito
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min