Articolo pubblicato su FR MAGAZINE | Settembre – Ottobre 2021 |
Approfondisci nel numero di FocusRisparmio (Settembre – Ottobre 2021). Accedi e scaricalo gratuitamente a questo link.
Per i gestori l’azionario europeo continuerà a offrire le maggiori opportunità in uno scenario in cui la crescita economica globale dovrebbe proseguire a un ritmo sostenuto
Azioni europee da privilegiare rispetto a quelle statunitensi, con una preferenza per i settori value, come banche e materie prime, che dovrebbero beneficiare del ciclo economico di ripresa. Senza dimenticare la Cina, ancora sottorappresentata negli indici internazionali nonostante il peso raggiunto a livello finanziario.
Sono alcune delle indicazioni dei gestori per i portafogli di fine anno, che consigliano, comunque, di non trascurare la componente obbligazionaria: anche in un’era di rendimenti ai minimi, i bond sono indispensabili per il loro ruolo di diversificazione e stabilizzazione. Su questo fronte, la tendenza prevalente è alzare l’asticella del rischio rispetto alle emissioni sovrane dei Paesi ritenuti più affidabili.
Riflettori puntati sull’azionario europeo
Johanna Kyrklund, group Cio e global head of multi-asset investments di Schroders
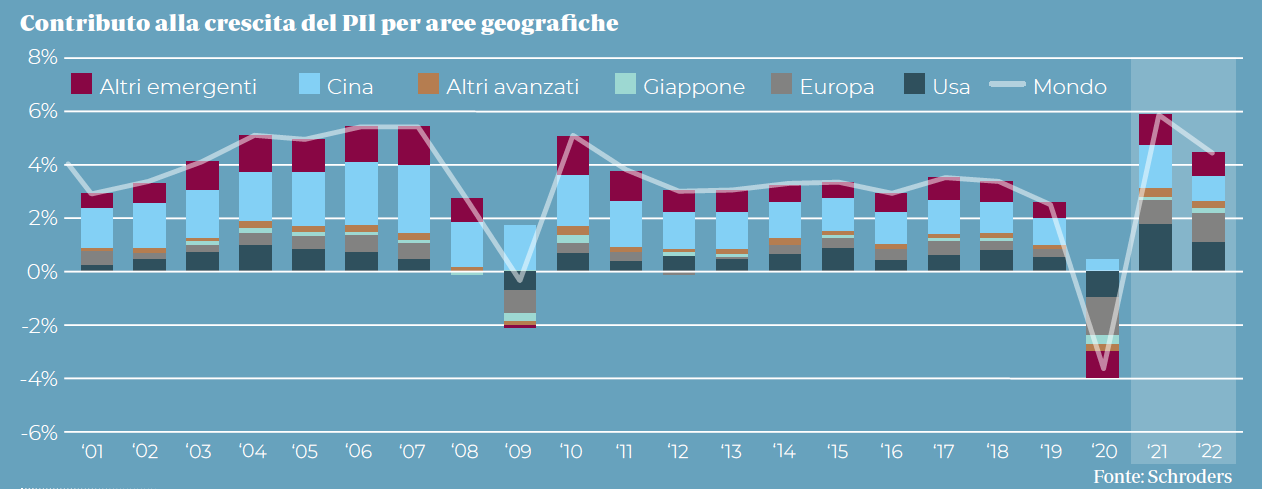
“Di recente abbiamo aumentato le nostre stime sulla crescita globale e ci aspettiamo un’espansione del 5,9% quest’anno”, commenta Johanna Kyrklund, group Cio e global head of multi-asset investments di Schroders, che sottolinea come il mix di politiche pubbliche e la crescita globale più forte del previsto dovrebbero supportare l’equity. L’Europa (con l’esclusione della Gran Bretagna) è l’area preferita dall’esperta, che si mostra fiduciosa anche verso l’azionario dell’area Pacifico. Semaforo rosso, invece, per gli Stati Uniti, “dove le valutazioni sono elevate anche se gli utili societari continuano a sorprendere in positivo, grazie al supporto della Fed”.
Tra gli asset su cui puntare, Kyrklund cita anche l’azionario emergente, “che continua a offrire valutazioni interessanti”. Guardando al segmento dei titoli di Stato, view negativa sui principali Paesi sviluppati, neutrale sul debito emergente in valuta locale e positiva su quello in dollari, pur con una grande selettività nelle scelte. Mentre nell’ambito del credito corporate, la preferenza va alle emissioni high yield rispetto a quelle investment grade.
Nadège Dufossé, global head of multi-asset di Candriam
Anche per Nadège Dufossé, global head of multi-asset di Candriam, è l’azionario a riservare le maggiori opportunità. Con un occhio di riguardo per l’Europa, dove “il piano Next Generation Eu e la sospensione del Patto di stabilità fino alla fine del 2022 potranno accrescere la fiducia, in una fase in cui l’economia si sta ancora riprendendo dalla crisi”, e il Giappone, Paese in cui “la spinta delle Olimpiadi e l’accelerazione della campagna vaccinale dovrebbero portare l’equity a generare performance positive”.
Per l’esperto, inoltre, anche i titoli dei mercati emergenti, e in particolare dell’America Latina, presentano valutazioni interessanti, soprattutto considerando che dovrebbero beneficiare del rally in atto dei prezzi delle commodity. Dufossé esprime invece prudenza sull’azionario statunitense, viste le valutazioni elevate dopo anni di crescita ininterrotta, con l’eccezione delle small e mid cap, “relativamente sottovalutate e che dovrebbero beneficiare di una domanda interna più solida”.
Infine, a livello di settori, il buon andamento del ciclo economico consiglia di sovrappesare i titoli value, come banche e materie prime, oltre a quelli dell’healthcare….
Per l’articolo completo approfondisci nel numero di FocusRisparmio (Settembre – Ottobre 2021). Accedi e scaricalo gratuitamente a questo link.
Per Gärtner, global head of Equity della casa, gli investimenti negli algoritmi continueranno a trainare i mercati. Ma restano interrogativi sulla redditività della spesa e sulla capacità delle nuove applicazioni di generare ricavi. In Europa opportunità in difesa, banche, utility e industria
Gli Institutional Investor Indicators di State Street mostrano a settembre un calo dell’appetito per il rischio dopo cinque mesi di aumento. Diminuisce anche la liquidità, mentre risale l’esposizione obbligazionaria
Gli investimenti nell’intelligenza artificiale continuano a sostenere i mercati, nonostante tassi elevati, tensioni energetiche e rischi sul debito pubblico. Per alcune aree il 2027 si annuncia più complesso, in particolare per Europa e Italia
Nel nuovo outlook quinquennale, la casa di gestione descrive il passaggio a un nuovo paradigma economico. Ecco come AI, riconfigurazione delle catene globali e ritorno degli investimenti fisici ridisegnano lo scenario macro
Per gli asset manager, non ci sarà un cambio di regime. Ma la volatilità è da mettere in conto. Dai bond alle azioni, passando per AI ed energia: ecco le possibili ripercussioni
La Fund Manager Survey di settembre segnala un ridimensionamento del sentiment dopo i massimi di agosto. Crescono liquidità e attese sui tassi, mentre il rialzo disordinato dei rendimenti supera la bolla dell’intelligenza artificiale nella classifica dei rischi. Ma il 79% non si aspetta un taglio dei capex degli hyperscaler
Per gli analisti, il FOMC ha rafforzato la sua credibilità. E la comunicazione chiara è piaciuta ai mercati. Un po’ di volatilità non è esclusa visto il tono restrittivo, ma poi sia l’equity sia l’obbligazionario si stabilizzeranno
La casa svizzera resta positiva sulle Borse nonostante l’inflazione persistente e l’incertezza geopolitica. Sovrappeso su emergenti, Giappone e banche europee. Sul credito la selezione premia duration breve, high yield e CLO, mentre gli hyperscaler restano fuori dai portafogli. Attenzione anche all’oro
Nel secondo trimestre 2026 i riacquisti di azioni proprie crescono del 26,8% annuo, sostenuti dalla redditività del tech e dalla capacità delle società di finanziare gli investimenti nell’intelligenza artificiale. I dividendi salgono del 7,3% su base sottostante, mentre in Italia le distribuzioni raggiungono 17,5 miliardi
I mercati scommettono su una stretta di 25 punti base. E per gli asset manager, il dot plot segnalerà un orientamento verso tassi più alti. Le conseguenze per gli investitori
Secondo gli Institutional Investor Indicators di State Street, agosto conferma uno scenario favorevole agli asset rischiosi. Tech sempre in testa, mentre prosegue la rotazione dal reddito fisso verso la liquidità
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min