Dal blocco di Hormuz alle elezioni di midterm: ecco perché la società di gestione resta costruttiva sui mercati e dove vede le opportunità più interessanti per la seconda metà del 2026
Anthony Willis, senior economist di Columbia Threadneedle Investments
Conflitto in Medio Oriente, stretto di Hormuz bloccato, petrolio alle stelle. I listini hanno incassato il colpo e sono ripartiti, in alcuni casi verso nuovi massimi storici. “Le precedenti crisi geopolitiche ci hanno insegnato che i mercati finanziari tendono a superare molto rapidamente lo shock”, osserva Anthony Willis, senior economist di Columbia Threadneedle Investments, durante la presentazione dell’outlook del secondo semestre. “Ed è esattamente quello che è successo anche stavolta”. Ad alimentare l’entusiasmo degli investitori è stata soprattutto la solidità degli utili societari, con il settore tecnologico a fare da locomotiva. Corea del Sud e Taiwan hanno registrato performance definite dallo stesso Willis “fenomenali”, ma anche altrove i rendimenti sono stati positivi. In Europa, l’Italia si è distinta, con le banche a guidare la riscossa grazie anche a un’ondata di operazioni di M&A.
Petrolio già in ritirata, ma l’attenzione resta alta
Il prezzo del petrolio, nel frattempo, è già sceso sotto i livelli di rischio, un segnale che la de-escalation sta producendo effetti concreti e rapidi. La riapertura dello stretto di Hormuz è, di certo, la chiave di volta. Il traffico di petroliere è in aumento rispetto ai giorni più bui del conflitto, anche se ancora ben al di sotto dei livelli di febbraio. Potrebbero esserci alcune interruzioni ma le aspettative di consensus indicano un ritorno a condizioni di domanda e offerta più equilibrate entro l’autunno. “Le cose non andranno perfettamente lisce nei prossimi mesi, ma alla fine si concluderanno positivamente”, sintetizza Willis. Il confronto con il 2022 è inevitabile, eppure secondo Columbia Threadneedle fuorviante. Allora l’inflazione era già all’8%, i tassi della Bce erano ancora negativi e le catene di approvvigionamento erano già sotto stress da pandemia. Oggi il punto di partenza è molto diverso: le banche centrali partono da livelli di tassi normali, il mercato del lavoro è più debole e non si intravedono ancora quegli effetti che in passato hanno costretto i governatori ad agire con tempestività. Detto questo, secondo l’economista, il rischio inflazionistico non va sottovalutato. Negli Stati Uniti l’inflazione è al 4,2%, sopra il target da oltre cinque anni. “Prevedo che Warsh farà esattamente il contrario di quello che si aspettava Trump”, afferma Willis, “dimostrando così sia la sua credibilità sia l’indipendenza della Fed”.
Azionario in testa
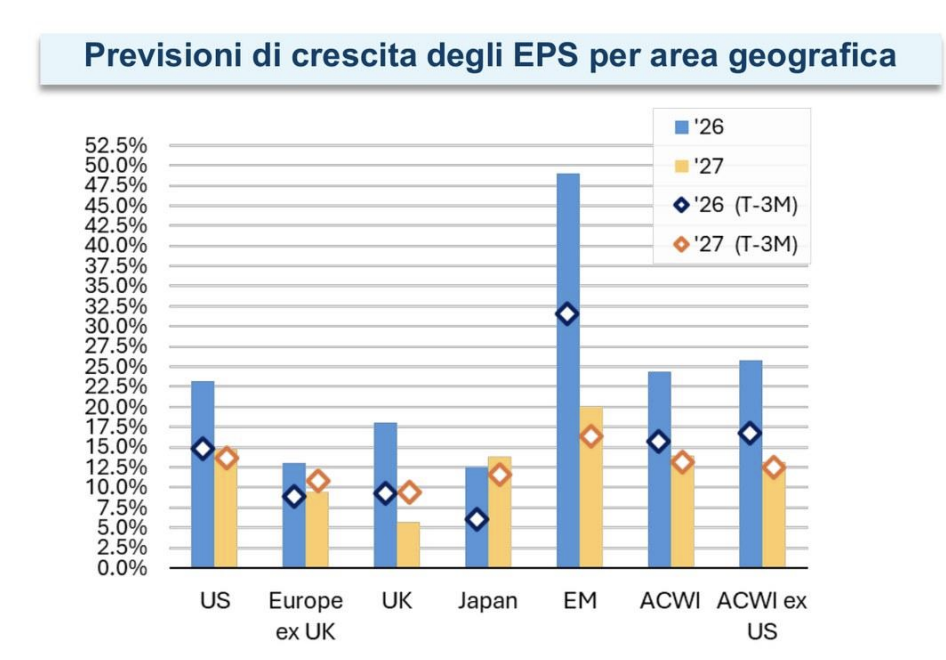
In questo contesto, la casa di gestione mantiene un orientamento costruttivo e una preferenza chiara per l’azionario rispetto ai bond. Le regioni favorite sono Asia e mercati emergenti, dove le valutazioni restano più interessanti degli Stati Uniti e la crescita degli utili per il 2027 si preannuncia ancora molto robusta. Sul fronte dell’intelligenza artificiale, Willis introduce però una nota di cautela che vale la pena ascoltare. Le spese in conto capitale del settore sono infatti immense e non tutte saranno ripagabili allo stesso modo. “Questo significa che il mercato inizierà a distinguere tra vincitori e perdenti”, avverte l’economista. “Tra chi vedrà un ritorno rapido sugli investimenti e chi invece punta su rendimenti più speculativi”. La prossima stagione di trimestrali, attesa per luglio, sarà dunque il primo vero banco di prova.
Le prospettive degli utili restano incoraggianti
Fonte: Macrobond 22/05/2026
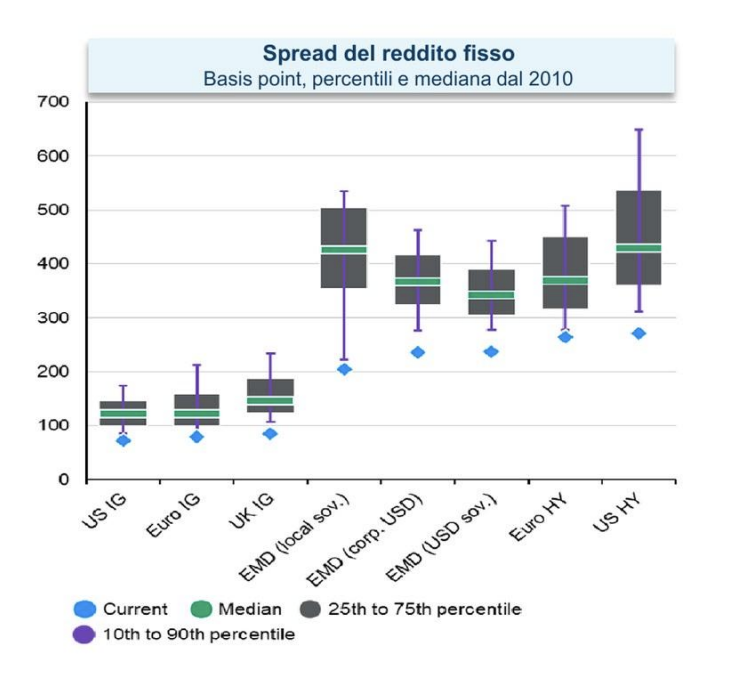
Sul reddito fisso, invece, le prospettive appaiono meno rassicuranti: gli spread sono compressi su livelli storicamente bassi in quasi tutte le categorie e i Treasury americani restano penalizzati da un deficit che viaggia oltre il 6% del Pil e da una Fed sempre meno prevedibile.
Le obbligazioni sono diventate più interessanti?
Fonte: J.P. Morgan 31/05/2026
M&A made in Italy: l’Europa che consolida
C’è uno spicchio di mercato europeo che Willis commenta con interesse, e riguarda da vicino l’Italia. Il settore bancario italiano è diventato un caso di scuola di quanto il consolidamento possa trasformare un sistema frammentato in qualcosa di molto più solido e competitivo. “È un esempio lampante di come banche piuttosto piccole possano unirsi e diventare molto più forti”, osserva l’economista, “e questo è un fenomeno che si sta diffondendo in tutta Europa”. Il vento del M&A non accenna infatti a placarsi, con il numero di acquisizioni nel mercato azionario britannico che quest’anno ha toccato i livelli più alti degli ultimi vent’anni e una dinamica simile anche altrove. A guidarla non è solo l’appetito degli acquirenti stranieri, attratti da valutazioni ancora contenute, ma anche la consapevolezza che bilanci solidi e consigli di amministrazione credibili rendono queste operazioni sostenibili nel tempo. “Le M&A rappresentano un tema centrale per noi”, afferma Willis, “e le prospettive tanto in Italia quanto in Europa stanno migliorando sia dal punto di vista del mercato che da quello economico”. A tutto questo si aggiunge un elemento strutturale nuovo: la spesa comune per la difesa. Per l’industria tricolore (con nomi come Leonardo in prima fila) si tratta di un’opportunità concreta, non di uno scenario astratto. “Il Vecchio Continente sta diventando una struttura difensiva oltre che economica”, aggiunge Willis, “e ciò può essere molto vantaggioso per le aziende del settore”.
Guardando all’autunno, il calendario politico aggiunge un ulteriore nota di incertezza. Le elezioni di midterm statunitensi potrebbero ridisegnare gli equilibri al Congresso. Se i Democratici dovessero conquistare entrambe le camere, il presidente si troverebbe infatti a operare con difficoltà. Eppure Willis avverte di non farsi troppe illusioni su uno scenario di relativa quiete. “Con Trump non si ha mai la sensazione che non succeda niente e c’è sempre qualcosa dietro l’angolo”, dice. Poi aggiunge: “Il rischio è che cerchi di costruire un’eredità attraverso i decreti esecutivi e la politica estera, i soli strumenti che il parlamento non può facilmente bloccare”. Dove invece il quadro si fa più interessante, secondo la società di investimento, è in Europa. Qui la distanza commerciale, strategica, militare dagli USA sta accelerando un processo di autonomia che potrebbe rivelarsi un driver di lungo periodo per i mercati del continente. Difesa, infrastrutture, fusioni e acquisizioni bancarie: sono questi i temi che Willis indica come catalizzatori nei prossimi trimestri. Il messaggio finale per il secondo semestre è di cauta fiducia: crescita resiliente, utili solidi, ma volatilità garantita.
Bailey avverte: non sarà l’ultima stretta, l’inflazione potrebbe toccare il 5% nel 2027. Per gli asset manager l’Mpc interverrà ancora, ma le aspettative dei mercati sono troppo pessimistiche
Secondo un sondaggio di Alfi ed Efama, il 97% ricorre strumenti generativi e il 60% ha già introdotto gli agenti, Ma solo il 20% ha raggiunto una fase di implementazione avanzata. A fare da ostacolo qualità dei dati, competenze e difficoltà nel misurare il ritorno degli investimenti
Secondo i gestori, per i mercati il quadro non cambia radicalmente, ma la vittoria dei democratici avrà delle ripercussioni. Soprattutto sul tech, ma anche su Treasury, dollaro, difesa, sanità e rinnovabili
Rifinanziamenti, vincoli regolamentari delle banche e maggiore richiesta di soluzioni su misura aprono spazi ai player alternativi. Una crescita che, per il country head della società, può aumentare la liquidità e ridurre i costi del mercato
Secondo il multi-asset credit strategist Karoui, il rialzo dei rendimenti ha restituito ai bond un ruolo centrale nei portafogli multi-asset. Ma il costo del capitale mette sotto pressione i debitori più fragili, il finanziamento a leva dell’intelligenza artificiale e il mercato immobiliare. Ecco cinque aree da osservare
Capital Group: distribuiti 546 miliardi di dollari (+7,5%). Settore finanziario in testa. In Italia +1% da inizio anno, con una crescita sottostante del 9,2% al netto di un significativo taglio. L’anno dovrebbe chiudere a 2.240 miliardi, +6,8%
Il sentiment index di CFA-Radiocor resta negativo a -47,1 punti. Gli operatori prevedono un peggioramento dell’economia italiana, ma ridimensionano le attese sui prezzi e sulla stretta monetaria. Ancora prudenti i mercati azionari, mentre cambia la prospettiva sul biglietto verde
Secondo gli asset manager, per i mercati contano più utili e inflazione delle urne. Ma l’impatto si farà comunque sentire, soprattutto su tech, sanità, dollaro e rendimenti
Secondo i dati dell'ING People Insights Lab, il 28% della Gen Z e il 27% dei Millennials pronti ad aumentare gli impieghi nel mattone. La casa resta un obiettivo per l'81% degli italiani. Il mutuo? Lo vogliono semplice, veloce e online
Per il gestore del Fidelity Funds – European Dividend Fund, le opportunità sull’azionario europeo non dipendono soltanto dalle valutazioni più contenute rispetto agli Stati Uniti. Dalle banche ai materiali da costruzione, passando per i benefici dell’intelligenza artificiale, la chiave è individuare società di qualità capaci di difendere la redditività
Secondo i dati di eToro, l'8% ha già agito, il 18% sta per farlo e il 21% aspetta i risultati. GenZ più attiva. Ma la direzione non è univoca: il 31% sta comprando azioni mentre il 29% le sta vendendo. I possibili scenari
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min