La crisi in Medio Oriente ha frenato ma non fermato l’espansione globale. Tecnologia, spesa pubblica e diversificazione le chiavi per affrontare midterm USA e nuova fase dei mercati
Maria Paola Toschi, global market strategist di J.P. Morgan AM
Sembrava un anno destinato a correre. Poi, la chiusura dello stretto di Hormuz ha cambiato le carte in tavola. La crisi in Medio Oriente ha fatto impennare i prezzi di petrolio e gas, ha eroso il reddito disponibile delle famiglie e spinto le banche centrali (a partire dalla BCE) a tornare sui propri passi. Eppure, stando ai conti fatti da J.P. Morgan Asset Management, l’economia globale ha tenuto. “Il titolo del nostro Mid Year Outlook ‘C’è ancora carburante’ richiama volutamente quello di inizio anno”, dice subito la Global Market strategist Maria Paola Toschi, “che era ‘C’è molto carburante nel motore della crescita’”. “La crisi c’è stata e l’abbiamo vissuta con tutta la sua violenza”, aggiunge durante la conferenza stampa indetta negli uffici milanesi, “ma non ha interrotto il percorso di espansione”.
Il ruolo dei consumi USA e le differenze con l’Europa
A fare la differenza è stato, ancora una volta, il consumatore americano. Sorretto anche dai rimborsi fiscali legati alla One Big Beautiful Bill, i cittadini statunitensi hanno infatti dimostrato una resilienza superiore alle attese nonostante l’aumento record dei prezzi della benzina. Tutt’altra storia in Europa, dove le famiglie sono rimaste fedeli a quell’istinto di cautela già visto durante la pandemia e hanno scelto di aumentare il risparmio piuttosto che sostenere i consumi. “Una fragilità di breve termine che però potrebbe trasformarsi in opportunità strutturale”, racconta Toschi.
Dai Mag7 a una storia più ampia
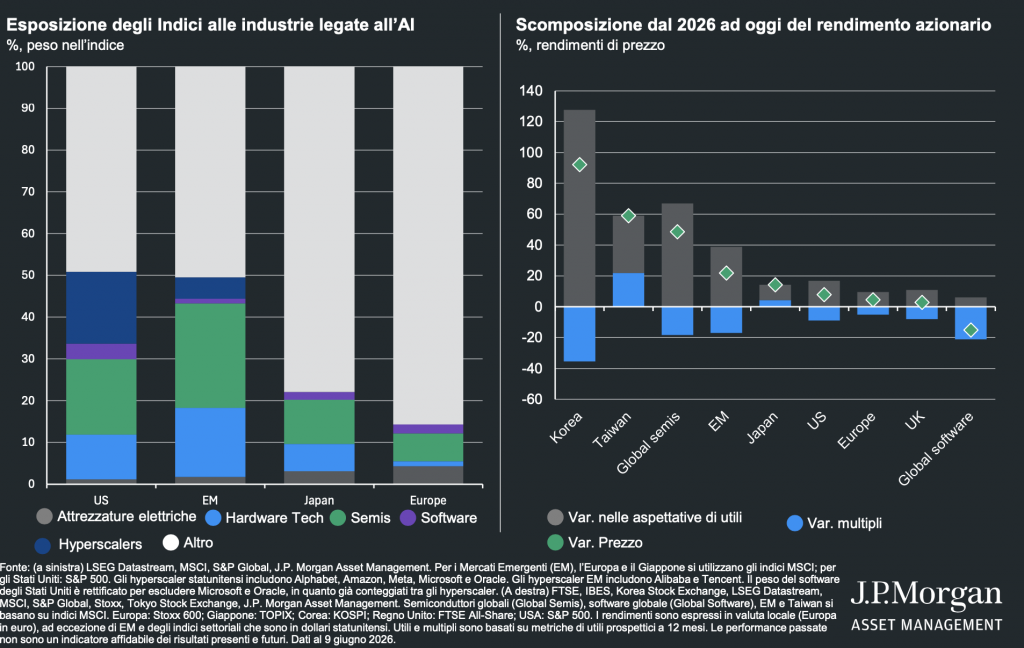
Mentre i consumi accusavano il colpo, un altro motore continuava a girare a pieno regime: gli investimenti in intelligenza artificiale. Con 650 miliardi di dollari stimati per il 2025 (destinati a salire a 900 miliardi nel 2026), il capex legato all’IA ha compensato in larga misura la debolezza sul fronte della domanda interna. E la stagione delle trimestrali ha fatto il resto: utili in crescita del 30% negli Stati Uniti, addirittura oltre il 40% in Asia, trascinati in gran parte dalla tecnologia. Ma qualcosa è cambiato nel modo in cui il mercato guarda a questo settore. I Magnifici Sette non marciano più all’unisono. La correlazione interna al gruppo si è ridotta e il vecchio schema (comprare qualsiasi titolo dei Mag7 per avere rendimento assicurato) non funziona più. “Non si sente quasi più parlare di questi titoli come categoria”, osserva Toschi, che spiega come l’attenzione degli investitori si sia spostata: “Da chi sta impiegando questi capitali a chi ne beneficia lungo la catena del valore”. Ed è proprio qui che si nascondono le opportunità più interessanti, secondo J.P. Morgan AM. Semiconduttori e hardware tecnologico guidano la crescita dei profitti, mentre il software mostra segnali di vulnerabilità alla concorrenza dei nuovi tool basati sull’IA. Del resto, è l’osservazione fatta dalla casa di gestione, la platea dei beneficiari si è allargata e globalizzata: mercati emergenti come Corea del Sud e Taiwan hanno messo a segno performance straordinarie in primavera, grazie al riposizionamento dei portafogli lungo la filiera. Una dinamica che, secondo Toschi, è destinata a consolidarsi.
Le opportunità legate all’AI sono ora globali
L’Europa si riscopre. USA appesi a Warsh
Kevin Warsh, prossimo presidente della Fed
Paradossalmente, nella view della società, è proprio la crisi a poter diventare il detonatore di una svolta per l’Europa. Il continente paga il suo doppio svantaggio (più esposto al caro energia rispetto agli Stati Uniti, meno attrezzato sul fronte tecnologico) ma la risposta politica che si sta delineando promette di aprire scenari inediti. “Pensiamo che il Vecchio Continente stia probabilmente iniziando una nuova era”, afferma Toschi. “E questo ultimo episodio di crisi geopolitica potrebbe addirittura accelerare quei piani di sviluppo su difesa, sicurezza e infrastrutture che avevamo già individuato a inizio anno”. In Germania il processo è già avviato, con investimenti in forte accelerazione. Inoltre, il settore finanziario europeo completa il quadro delle aree di interesse grazie a una curva dei rendimenti più ripida. Sul fronte obbligazionario, la volatilità resta il tema dominante. L’inflazione americana si attesta ancora al 4,2%, sopra il target della Fed, mentre il nuovo governatore Kevin Warsh ha già segnalato un approccio più restrittivo e meno trasparente nella comunicazione con i mercati. Lo scenario base di J.P. Morgan è quello di una Fed ferma per tutto il 2026, con i primi possibili tagli rinviati al 2027. Quanto al dollaro, il ruolo di porto sicuro lo ha sostenuto nella fase acuta della crisi ma il vento sembra destinato a girare: il deficit fiscale americano, già oltre il 6% del PIL, e la lenta diversificazione delle riserve valutarie globali deprimono le prospettive di lungo periodo per il biglietto verde.
Il secondo semestre si apre con un’agenda fitta di incognite. Lo Stretto di Hormuz potrebbe riaprirsi solo gradualmente. In questo caso, alcune questioni resteranno irrisolte per mesi. A novembre, poi, ci sono le elezioni midterm americane: se i repubblicani dovessero perdere il controllo della Camera (“scenario storicamente probabile”), il presidente Trump potrebbe cercare spazio di manovra sul fronte delle tariffe e della politica estera aggiungendo nuovi elementi di incertezza. Infine, sull’intelligenza artificiale resta aperta la domanda più difficile: gli investimenti colossali in corso troveranno domanda sufficiente o si rischia una sovracapacità produttiva? In questo contesto, la view della casa di gestione non cambia rotta: costruttivi sugli asset rischiosi. Ma la parola d’ordine, come ripete più volte Toschi, non può che essere diversificazione. Geografica, su Europa e Asia oltre agli Stati Uniti. Settoriale, bilanciando la tecnologia con comparti come la difesa e la sicurezza ma anche le infrastrutture e i titoli finanziari. Di asset class, con un occhio agli alternativi. “Restare investiti è nel lungo termine la strategia più corretta”, sottolinea la manager, aggiungendo che si tratta “dell’unica variabile per fronteggiare i rischi globali”. Con l’inflazione che si candida a restare il dato più imprevedibile del prossimo decennio, anche gli investimenti nei mercati privati tornano a occupare un posto strategico in portafoglio. Non come scommessa speculativa ma come strumento di resilienza in un mondo sempre più consapevole che azionario e obbligazionario da soli non sempre bastano. Non manca comunque l’ipotesi più benigna di uno scenario goldilocks: “Non è lo scenario base ma resta sul tavolo”, conclude Toschi.
Bailey avverte: non sarà l’ultima stretta, l’inflazione potrebbe toccare il 5% nel 2027. Per gli asset manager l’Mpc interverrà ancora, ma le aspettative dei mercati sono troppo pessimistiche
Secondo un sondaggio di Alfi ed Efama, il 97% ricorre strumenti generativi e il 60% ha già introdotto gli agenti, Ma solo il 20% ha raggiunto una fase di implementazione avanzata. A fare da ostacolo qualità dei dati, competenze e difficoltà nel misurare il ritorno degli investimenti
Secondo i gestori, per i mercati il quadro non cambia radicalmente, ma la vittoria dei democratici avrà delle ripercussioni. Soprattutto sul tech, ma anche su Treasury, dollaro, difesa, sanità e rinnovabili
Rifinanziamenti, vincoli regolamentari delle banche e maggiore richiesta di soluzioni su misura aprono spazi ai player alternativi. Una crescita che, per il country head della società, può aumentare la liquidità e ridurre i costi del mercato
Secondo il multi-asset credit strategist Karoui, il rialzo dei rendimenti ha restituito ai bond un ruolo centrale nei portafogli multi-asset. Ma il costo del capitale mette sotto pressione i debitori più fragili, il finanziamento a leva dell’intelligenza artificiale e il mercato immobiliare. Ecco cinque aree da osservare
Capital Group: distribuiti 546 miliardi di dollari (+7,5%). Settore finanziario in testa. In Italia +1% da inizio anno, con una crescita sottostante del 9,2% al netto di un significativo taglio. L’anno dovrebbe chiudere a 2.240 miliardi, +6,8%
Il sentiment index di CFA-Radiocor resta negativo a -47,1 punti. Gli operatori prevedono un peggioramento dell’economia italiana, ma ridimensionano le attese sui prezzi e sulla stretta monetaria. Ancora prudenti i mercati azionari, mentre cambia la prospettiva sul biglietto verde
Secondo gli asset manager, per i mercati contano più utili e inflazione delle urne. Ma l’impatto si farà comunque sentire, soprattutto su tech, sanità, dollaro e rendimenti
Secondo i dati dell'ING People Insights Lab, il 28% della Gen Z e il 27% dei Millennials pronti ad aumentare gli impieghi nel mattone. La casa resta un obiettivo per l'81% degli italiani. Il mutuo? Lo vogliono semplice, veloce e online
Per il gestore del Fidelity Funds – European Dividend Fund, le opportunità sull’azionario europeo non dipendono soltanto dalle valutazioni più contenute rispetto agli Stati Uniti. Dalle banche ai materiali da costruzione, passando per i benefici dell’intelligenza artificiale, la chiave è individuare società di qualità capaci di difendere la redditività
Secondo i dati di eToro, l'8% ha già agito, il 18% sta per farlo e il 21% aspetta i risultati. GenZ più attiva. Ma la direzione non è univoca: il 31% sta comprando azioni mentre il 29% le sta vendendo. I possibili scenari
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min