Per il gestore del Fidelity Funds – European Dividend Fund, le opportunità sull’azionario europeo non dipendono soltanto dalle valutazioni più contenute rispetto agli Stati Uniti. Dalle banche ai materiali da costruzione, passando per i benefici dell’intelligenza artificiale, la chiave è individuare società di qualità capaci di difendere la redditività
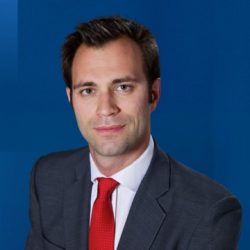
Frederick Sykes, portfolio manager di Fidelity International e gestore del Fidelity Funds – European Dividend Fund
“Quando si analizza un mercato, spesso ci si concentra troppo sulla domanda. Ma i migliori investimenti si trovano dove l’offerta è inferiore alla domanda. È lì che si crea molto più valore. Non basta guardare a fattori generali come andamento del settore o crescita del Pil di riferimento, anche perché la creazione di valore di un’azienda non è sempre nel suo mercato di quotazione o nell’area geografica in cui risiede il suo headquarter”. È da questa considerazione che parte l’analisi di Frederick Sykes, portfolio manager di Fidelity International e gestore del Fidelity Funds – European Dividend Fund, strategia azionaria europea orientata alla ricerca di società di qualità, capaci di generare dividendi sostenibili e crescita del capitale nel lungo periodo. Dalle banche ai materiali da costruzione, fino alle prospettive del mercato italiano, Sykes spiega perché un approccio selettivo, attento alle valutazioni e alla solidità dei bilanci, possa trovare opportunità anche in uno scenario dominato dall’intelligenza artificiale.
L’intelligenza artificiale ha rafforzato il divario tra Stati Uniti ed Europa. Che ruolo possono avere oggi le azioni europee in portafoglio?
Ci sono almeno tre elementi da considerare. Il primo sono le valutazioni: l’Europa resta più interessante rispetto agli Stati Uniti. Il secondo riguarda i dividendi, che per un investitore orientato al reddito rappresentano un punto di partenza molto importante. Il terzo è che, se si guarda al rendimento complessivo dall’inizio del 2026, tenendo conto anche dei movimenti valutari e dei dividendi, l’Europa ha in realtà fatto meglio degli Stati Uniti, nonostante il dominio della narrativa sull’intelligenza artificiale.
Questo solleva una domanda interessante. Se si è molto negativi sull’AI, è evidente che l’Europa può fare meglio perché è meno esposta a quel segmento. Ma non è l’unico scenario possibile. Finora il valore creato dal ciclo dell’intelligenza artificiale si è concentrato soprattutto sui fornitori di infrastrutture e componenti. Non è detto che debba continuare così. Se l’AI è davvero una tecnologia di uso generale, allora molte aziende potranno beneficiarne, anche al di fuori del perimetro strettamente tecnologico.
Il punto è capire caso per caso se la tecnologia sia un alleato o un nemico. In alcuni settori, come quello bancario, l’automazione può ridurre i costi e migliorare la redditività. In altri, invece, il vantaggio può essere trasferito ai clienti o annullato dalla concorrenza. Per un investitore è fondamentale distinguere tra aziende che possono catturare il valore creato dalla tecnologia e aziende che rischiano semplicemente di dover sostenere nuovi investimenti senza aumentare i profitti.
Le banche europee sono uno dei settori che possono beneficiare di questo scenario?
Il settore bancario è molto importante. Oggi pesa circa il 20% dell’indice azionario europeo, mentre non molto tempo fa era intorno al 5%. Inoltre, è difficile che un’economia vada bene se il sistema bancario è sotto stress. Il fatto che le banche europee siano oggi liquide e solvibili è positivo non solo per il settore, ma anche per l’economia nel suo complesso.
Guardando all’attuale fase, quando i mercati bancari si consolidano, i maggiori operatori tendono a rafforzarsi e a migliorare la redditività grazie alle economie di scala. Nel panorama italiano, UniCredit è un esempio interessante. Andrea Orcel ha una reputazione da deal maker, ma la trasformazione della banca non riguarda soltanto le operazioni straordinarie. Il lavoro di ristrutturazione, in particolare sulla base dei costi, è stato molto rilevante. I tassi più alti hanno aiutato, ma il lavoro più impegnativo era stato fatto prima. È questo miglioramento strutturale, talvolta riconosciuto dal mercato solo in ritardo, a rendere interessante un investimento di lungo periodo.
Che cosa significa investire con un approccio income sull’azionario europeo?
La nostra strategia è leggermente diversa da quella di chi cerca semplicemente i rendimenti da dividendo più elevati. Vogliamo che il fondo sia ben diversificato sia in termini di esposizioni sia in termini di fonti di reddito. Per questo, quando acquistiamo un titolo, cerchiamo un dividend yield superiore al 2% ma che non si discosti troppo da questo numero.
Questo ci porta a evitare il segmento del mercato con i rendimenti da dividendo più elevati, perché livelli molto alti possono essere un sintomo di debolezza. Il rischio è che, durante una fase negativa di mercato, proprio quelle società taglino il dividendo nel momento in cui l’investitore avrebbe più bisogno di stabilità del reddito.
Un aspetto importante da sottolineare è anche che l’equity income può rappresentare una fonte di reddito capace di preservare il potere d’acquisto nel lungo periodo. Le obbligazioni tradizionali a cedola fissa non offrono la stessa protezione dall’inflazione. Gli utili societari e i dividendi, invece, storicamente hanno mostrato la capacità di crescere in linea con l’inflazione o anche più rapidamente. In un contesto più inflazionistico, questo rende l’equity income particolarmente interessante.
Ci sono settori in cui trova più facilmente queste caratteristiche?
Troviamo opportunità in settori diversi e cerchiamo di mantenere un approccio aperto. Non ci sono comparti che escludiamo a priori. La composizione settoriale del portafoglio è soprattutto il risultato di decisioni bottom-up. Negli ultimi anni uno dei cambiamenti principali è stata la riduzione dell’esposizione alle assicurazioni a favore delle banche, ma non è stata una scelta top-down. Alcuni titoli hanno fatto bene, altri hanno deluso e sono stati rimossi. Le ponderazioni settoriali sono quindi una conseguenza dello stock picking.
La forte regolamentazione europea viene spesso vista come un freno per gli investitori internazionali. È così?
Di certo può avere un impatto molto importante sulle società ma non sempre in senso negativo. Un tema che guardiamo con interesse è il modo in cui la deglobalizzazione può favorire alcune aziende europee. Un esempio riguarda il cemento. In portafoglio abbiamo Holcim e Heidelberg Materials, due società che possono beneficiare dei cambiamenti nel quadro regolamentare. Storicamente, i produttori di cemento europei sostenevano un costo legato alle emissioni di carbonio, mentre i prodotti importati non erano soggetti allo stesso onere. Questo metteva le società domestiche in una posizione di svantaggio competitivo.
Il quadro sta diventando più equilibrato grazie al meccanismo europeo di adeguamento del carbonio alle frontiere, il CBAM, che introduce un costo legato alle emissioni incorporate in determinati prodotti importati, tra cui il cemento. Questo può migliorare la posizione competitiva dei produttori europei e sostenerne la redditività. È un tema interessante anche perché l’Europa non vuole perdere completamente la capacità di produrre materiali essenziali come il cemento.
La deglobalizzazione è quindi un tema trasversale nel portafoglio?
È un tema che osserviamo, ma bisogna fare attenzione. Spesso riguarda settori ciclici e oggi il contesto congiunturale non è semplice. Per questo non vogliamo esporci ad aziende di bassa qualità solo perché potrebbero beneficiare di una tendenza di lungo periodo.
Diventa interessante quando si combinano più elementi: solidità del bilancio, miglioramento operativo e qualità del management. È il caso delle società del cemento che abbiamo citato, ma anche di Saint-Gobain, gruppo francese dei materiali da costruzione. Il settore attraversa una fase difficile, ma la società ha migliorato significativamente la propria struttura operativa, dispone di un bilancio solido e riesce a mantenere margini interessanti anche nell’attuale contesto.
È il tipo di situazione che cerchiamo: aziende migliorate strutturalmente, ma ancora penalizzate da difficoltà temporanee. In questi casi, una fase di debolezza può rappresentare un’opportunità d’investimento.
Per il gestore Ulrich Gerhard, l’inflazione persistente potrebbe spingere Fed e BCE a nuovi rialzi. Ma le scadenze a breve offrono un profilo interessante grazie al carry e alla minore sensibilità ai tassi. La scelta degli emittenti resta il fattore decisivo per intercettare le opportunità e contenere il rischio di credito
Per il responsabile Emerging Market Debt di Swisscanto, piccoli segnali sulla traiettoria fiscale potrebbero pesare più dell’esito politico. Intanto crescita, inflazione e tassi reali sostengono ancora il debito emergente
La leadership delle mega-cap aumenta il rischio di concentrazione, mentre l’AI porta con sé segnali di euforia. Secondo gli esperti di Oddo BHF, per intercettare i cambi di leadership servono però modelli capaci di privilegiare i trend strutturali e adattarsi ai regimi di mercato
Per il portfolio manager di Janus Henderson Investors, l’asset class va letta come un universo di società globali, resilienti e spesso ancora sottovalutate rispetto ai competitor. Nel portafoglio entrano finanziari, risorse scarse, AI applicata e una domanda politica cruciale: come l’Europa può tornare a finanziare innovazione e crescita
Il gestore della casa invita alla prudenza sulla parte lunga dei Treasury, dove i rendimenti possono salire ancora di circa 50 punti base. Ma vede avvicinarsi il momento per iniziare ad estendere la duration in Europa. ABS ed emergenti le novità nel credito, con la selezione a fare da spartiacque. E attenzione al boomerang AI
L’asset class sfiora i 300 miliardi di euro e si prepara a un ulteriore ampliamento trainato da USA, energia, e AI. Per il global head of Fixed Income della casa, la compressione dei differenziali rende però decisivi il confronto tra strutture, il posizionamento sulle call e l’analisi bottom-up degli emittenti
Secondo il gestore obbligazionario Anthony Kettle, la dispersione delle valutazioni apre spazi nel credito corporate. Mentre sul fronte sovrano il focus si sposta sull’America Latina. Ma per proteggersi dagli shock, meglio guardare all’azionario
Secondo Sumant Wahi di Man Group il valore si sta spostando verso infrastrutture, software e applicazioni. Tra valutazioni elevate e ruolo crescente della Cina, per gli investitori diventa decisivo distinguere i vincitori dai semplici protagonisti del rally
Per il gestore della casa Fabio Viola, rendimenti ancora interessanti e fondamentali solidi sostengono il comparto. Ma con spread già compressi diventa cruciale la selezione degli emittenti. “Preferenza per finanziari e scadenze da tre a sette anni”
Dopo anni trascorsi ai margini delle strategie di investimento, le economie in via di sviluppo stanno riconquistando la scena. Alla base di questo ritorno ci sono fondamentali più solidi, una minore dipendenza dal dollaro e la ricerca di alternative ai mercati occidentali
Secondo Thomas Christiansen, responsabile della casa per il debito emergente, l’asset class promette di spingere la frontiera efficiente dei portafogli obbligazionari grazie a un bassa correlazione con il quadro macro. “Da Fed e BCE nessun impatto”. E sugli spread niente paura: “Riflettono il miglioramento dei fondamentali”.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min