L’economia mondiale continua a resistere agli shock, ma inflazione, geopolitica e nuove strette monetarie impongono maggiore cautela. Per Allianz Global Investors, nel reddito fisso occorre privilegiare cedole, breve duration e tasso variabile. Sull’azionario, più spazio a Europa, Cina ed emergenti
Enzo Corsello, country head Italia di Allianz Global Investors
PAR: è l’acronimo con il quale Enzo Corsello, country head Italy di Allianz Global Investors, riassume lo scenario per la seconda metà del 2026. Prudenza, intelligenza artificiale e resilienza è l’acronimo sciolto che va a delineare uno scenario frammentato, caratterizzato da tensioni geopolitiche, instabilità commerciale e pressioni inflazionistiche. In tale frame, l’economia globale continua a mostrare una capacità di tenuta superiore alle attese. “Il contesto nel quale ci troviamo è complesso e implica prudenza, flessibilità e diversificazione” chiosa l’esperto.
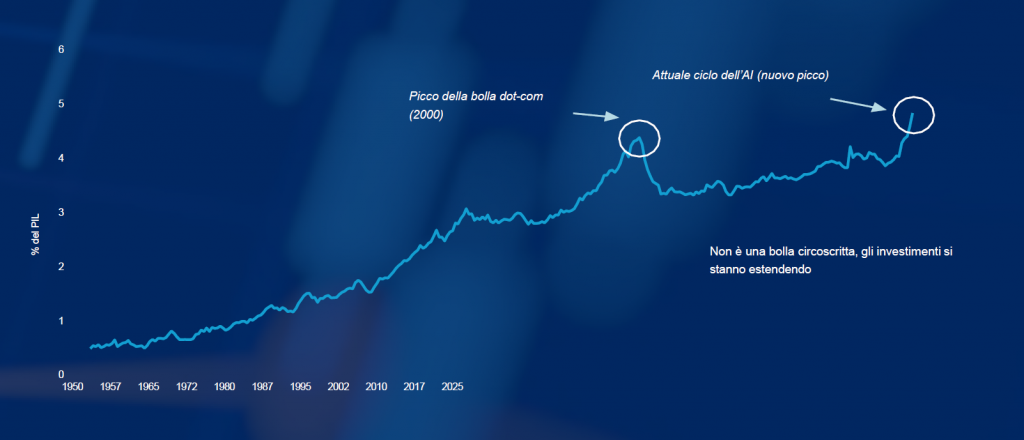
Le principali economie procedono a velocità diverse. Negli Stati Uniti, il ciclo è sostenuto sempre più dagli investimenti legati all’intelligenza artificiale, che da tema microeconomico è diventata una variabile capace di influenzare l’intera crescita. “Si tratta di un caso eccezionale. Per ritrovare un evento simile bisogna ritornare all’avvento delle ferrovie”, spiega Corsello. Dall’altra parte dell’Atlantico, invece, il Vecchio Continente mostra un’espansione più debole e resta vulnerabile agli shock energetici, ma potrebbe beneficiare nei prossimi trimestri degli stimoli fiscali, in particolare del programma di investimenti tedesco.
Gli investimenti tech negli USA raggiungono nuovi massimi
Fonte: Bloomberg e AllianzGI Economics & Strategy (dati a maggio 2026)
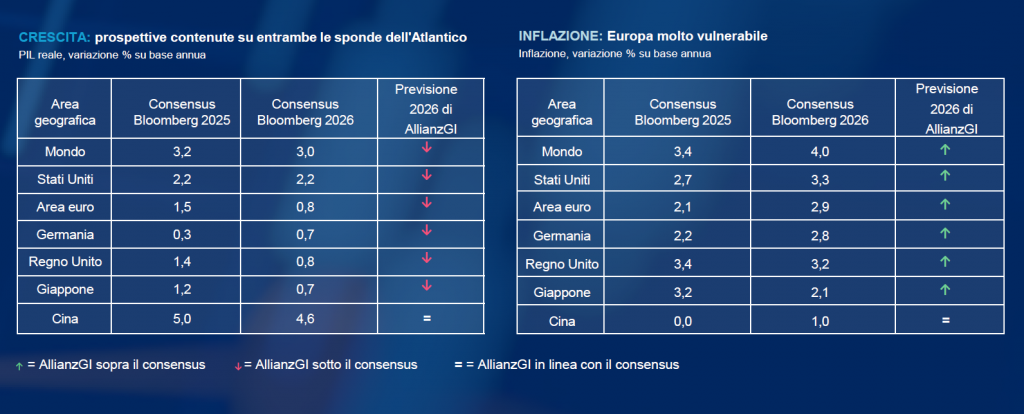
Infine, la Cina continua a fare i conti con una domanda interna debole e con le conseguenze della crisi immobiliare, pur mantenendo una forte capacità di export. “In generale”, spiega Corsello, “il principale rischio resta l’inflazione”. Gli shock petroliferi hanno oggi conseguenze meno profonde rispetto agli anni Settanta, “ma possono comunque trasferirsi sui prezzi dei prodotti raffinati, sui costi delle imprese e, successivamente, sui salari”.
Impatto disomogeneo tra aree geografiche
Fonte: AllianzGI, dati al 21 maggio 2026
Banche centrali, ritorna il rischio di rialzi
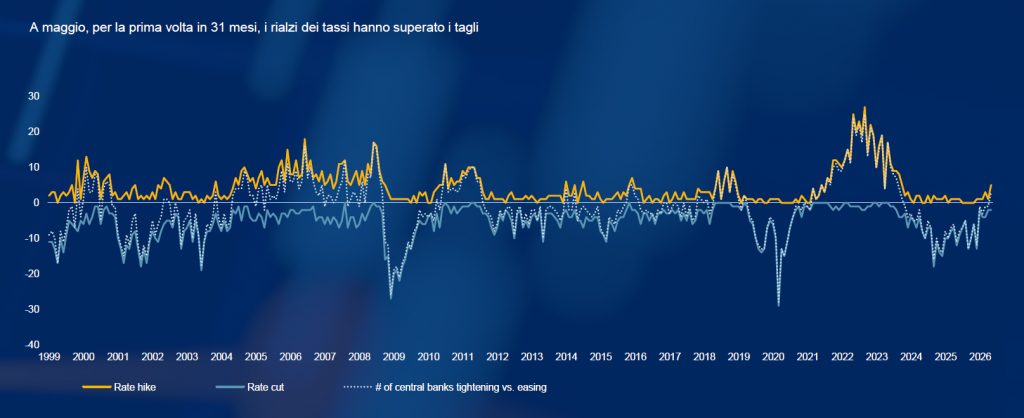
Allo scenario macro si aggiunge il cambio di postura delle banche centrali. Il mercato sconta già due rialzi, sia per Fed che per BCE tra settembre e aprile 2027. La persistenza delle pressioni sui prezzi ha modificato rapidamente le aspettative sulle politiche monetarie. Infatti, a inizio anno il mercato guardava soprattutto a possibili tagli dei tassi, ora è tornata al centro l’ipotesi di nuove strette.
Le banche centrali si orientano verso rialzi selettivi dei tassi
Fonte: Allianz Global Investors Global Economics & Strategy, Bloomberg, Refinitiv (dati al 31 maggio 2026). Le aspettative sui tassi sono basate sui tassi forward dei mercati monetari
Massimiliano Maxia, senior fixed income pruduct specialist di Allianz GI
Per Massimiliano Maxia, Senior Fixed Income Product Specialist di AllianzGI, però un rialzo della Banca centrale europea nel corso del 2026 appare probabile, mentre anche la Federal Reserve potrebbe intervenire qualora l’inflazione restasse elevata. “Le decisioni delle banche centrali possono cambiare molto rapidamente quando arrivano nuovi dati macroeconomici”, osserva Maxia, guardando non solo all’aumento dei prezzi energetici, ma soprattutto ai suoi effetti secondari sull’economia reale.
Per questo, spiega Maxia, sul mercato obbligazionario, AllianzGI mantiene un’impostazione prudente. La preferenza va alla parte breve delle curve, meno esposta alla volatilità generata dall’incertezza sui tassi e dall’aumento dei deficit pubblici. “Puntiamo sul rendimento cedolare come vero fattore strutturale di performance nei mercati obbligazionari”, spiega l’esperto. “La duration rappresenta invece un fattore tattico”. La società guarda quindi alle obbligazioni societarie investment grade, sostenute da fondamentali ancora solidi, e alle soluzioni con scadenza definita. “Una componente a breve scadenza e bassa volatilità può anche funzionare come riserva di liquidità remunerata” chiosa Maxia, “lasciando agli investitori risorse da utilizzare nelle fasi di correzione dei mercati”.
Azionario, meno Stati Uniti e più Europa
Sull’azionario, invece il nodo principale è la concentrazione. Gli indici americani continuano a salire, ma il rialzo è sostenuto da un numero limitato di titoli e la dispersione tra settori e società resta molto elevata. Le valutazioni del mercato statunitense incorporano inoltre aspettative particolarmente ambiziose sulla crescita degli utili. Per questo Corsello abbozza un portafoglio con un leggero sottopeso degli Stati Uniti, accompagnato da una maggiore esposizione all’Europa e ai mercati emergenti. “Quello che dobbiamo cercare in questo momento è crescita a prezzi ragionevoli, perché gli americani di crescita ne fanno tanta, ma te la fanno pagare”, sottolinea l’esperto. La Cina viene considerata interessante per la combinazione di valutazioni contenute, basso costo del capitale, valuta sottovalutata e crescente capacità di innovazione in settori come robotica, biotecnologie e intelligenza artificiale. L’Europa offre invece una composizione più diversificata rispetto agli Stati Uniti, grazie alla maggiore presenza di finanziari, industria, energia e lusso. Settori che possono beneficiare di driver differenti da quelli che sostengono le grandi società tecnologiche americane.
Bailey avverte: non sarà l’ultima stretta, l’inflazione potrebbe toccare il 5% nel 2027. Per gli asset manager l’Mpc interverrà ancora, ma le aspettative dei mercati sono troppo pessimistiche
Secondo un sondaggio di Alfi ed Efama, il 97% ricorre strumenti generativi e il 60% ha già introdotto gli agenti, Ma solo il 20% ha raggiunto una fase di implementazione avanzata. A fare da ostacolo qualità dei dati, competenze e difficoltà nel misurare il ritorno degli investimenti
Secondo i gestori, per i mercati il quadro non cambia radicalmente, ma la vittoria dei democratici avrà delle ripercussioni. Soprattutto sul tech, ma anche su Treasury, dollaro, difesa, sanità e rinnovabili
Rifinanziamenti, vincoli regolamentari delle banche e maggiore richiesta di soluzioni su misura aprono spazi ai player alternativi. Una crescita che, per il country head della società, può aumentare la liquidità e ridurre i costi del mercato
Secondo il multi-asset credit strategist Karoui, il rialzo dei rendimenti ha restituito ai bond un ruolo centrale nei portafogli multi-asset. Ma il costo del capitale mette sotto pressione i debitori più fragili, il finanziamento a leva dell’intelligenza artificiale e il mercato immobiliare. Ecco cinque aree da osservare
Capital Group: distribuiti 546 miliardi di dollari (+7,5%). Settore finanziario in testa. In Italia +1% da inizio anno, con una crescita sottostante del 9,2% al netto di un significativo taglio. L’anno dovrebbe chiudere a 2.240 miliardi, +6,8%
Il sentiment index di CFA-Radiocor resta negativo a -47,1 punti. Gli operatori prevedono un peggioramento dell’economia italiana, ma ridimensionano le attese sui prezzi e sulla stretta monetaria. Ancora prudenti i mercati azionari, mentre cambia la prospettiva sul biglietto verde
Secondo gli asset manager, per i mercati contano più utili e inflazione delle urne. Ma l’impatto si farà comunque sentire, soprattutto su tech, sanità, dollaro e rendimenti
Secondo i dati dell'ING People Insights Lab, il 28% della Gen Z e il 27% dei Millennials pronti ad aumentare gli impieghi nel mattone. La casa resta un obiettivo per l'81% degli italiani. Il mutuo? Lo vogliono semplice, veloce e online
Per il gestore del Fidelity Funds – European Dividend Fund, le opportunità sull’azionario europeo non dipendono soltanto dalle valutazioni più contenute rispetto agli Stati Uniti. Dalle banche ai materiali da costruzione, passando per i benefici dell’intelligenza artificiale, la chiave è individuare società di qualità capaci di difendere la redditività
Secondo i dati di eToro, l'8% ha già agito, il 18% sta per farlo e il 21% aspetta i risultati. GenZ più attiva. Ma la direzione non è univoca: il 31% sta comprando azioni mentre il 29% le sta vendendo. I possibili scenari
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min