Con Scott Lawrence, founding partner di Glennmont Partners, società di Nuveen, approfondiamo le prospettive del credito nel settore dell’energia verde, comparto su cui si concentrano sempre di più gli investimenti pubblici e privati
Scott Lawrence, founding partner di Nuveen Glennmont Partners
Il tema dell’indipendenza energetica in Europa occidentale è uscito allo scoperto in modo dirompente a seguito dell’inizio del conflitto fra Russia e Ucraina e delle conseguenti pressioni sui prezzi delle materie prime. “Una questione”, sottolinea Scott Lawrence, founding partner di Nuveen Glennmont Partners, , “che continuerà a svolgere un ruolo importante per il futuro dell’economia regionale nel suo complesso”.
Non solo per le sue implicazioni nei rapporti fra Unione Europea e resto del mondo ma perché si inserisce in un percorso complessivo di transizione nel modo in cui l’energia viene prodotta e gestita. Al piano EU Green Deal e alle strategie previste all’interno del Next Generation EU si è aggiunto negli ultimi mesi REPowerEU che prevede entro il 2030 il raggiungimento dell’indipendenza energetica dalla Russia, portando, tra le varie misure in programma, la quota di rinnovabili dal 40% al 45%.
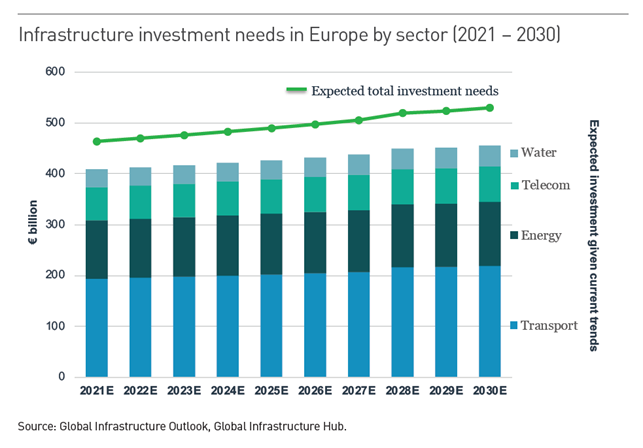
“Con l’aumento degli investimenti in infrastrutture chiave nell’Europa occidentale”, fa notare Lawrence, “è aumenta anche la necessità di finanziamenti per sostenere progetti di energia pulita”. Secondo il G20, il fabbisogno complessivo di capitale pubblico e privato previsto per gli investimenti infrastrutturali in Europa ammonterà a circa 5.000 miliardi di euro tra il 2021 e il 2030. Un dato che non potrà che aumentare a fronte del protrarsi del conflitto alle porte dell’Europa, da cui deriva la necessità di un’accelerazione nell’attuazione dei piani strategici da parte di Bruxelles.
Che cos’è nel dettaglio il credito per l’energia verde?
Il credito per l’energia verde è comunemente inteso come prestiti che finanziano progetti per la produzione di energia pulita, tra cui parchi eolici onshore e offshore e impianti solari fotovoltaici. Questa tipologia di attività finanziaria è essenziale per la crescita della quota di rinnovabili in Europa dato che permette il reperimento sul mercato dei capitali necessari ad avviare un numero sempre maggiore di progetti.
Nonostante il finanziamento totale della transizione energetica abbia superato i 550 miliardi di euro in Europa occidentale tra il 2010 e il 2020, il divario fra pianificazione strategica e capitale disponibile da fonti tradizionali rimane molto ampio. Il gap di finanziamento degli investimenti infrastrutturali non potrà però essere colmato dal solo capitale proveniente da nuove fonti, anche a fronte dell’interessante proposta di valore che il settore rappresenta, poiché il divario è troppo significativo. Saranno necessari anche nuovi capitali da fonti esistenti, come le banche che già finanziano attività nel settore dell’energia pulita.
Questo processo è già in corso, poiché alcune banche stanno ora vendendo i prestiti per la transizione energetica legati a vecchi progetti, e il capitale liberato consente alle banche di concedere prestiti a nuove attività di transizione energetica o di fornire nuove posizioni di prestito in attività esistenti, generando parallelamente reddito per i finanziatori. Grazie a questi movimenti la liquidità del comparto sta aumentando considerevolmente insieme al volume complessivo dei progetti finanziati.
Che tipo di asset class può rappresentare per gli investitori? Quali sono le sue caratteristiche?
Data l’ampiezza raggiunta dal mercato del credito per l’energia verde gli investitori hanno oggi l’opportunità di costruire con relativa facilità un portafoglio di debito ben diversificato, con significativa riduzione dell’impatto di rischi specifici legati al singolo progetto o al Paese in cui viene realizzato.
Il settore è, inoltre, un sistema sempre più “circolare” con nuovi finanziamenti che vanno a sostituire i precedenti da parte degli investitori e la crescente liquidità complessiva si tradurrà con il tempo in una riduzione del costo del debito per i mutuatari, siano essi nuovi o meno del settore. Per favorire questo processo sono possibili anche altre forme di cartolarizzazione e di investimento che, accanto ai finanziamenti primari e secondari, offrono molteplici opzioni per adeguare l’investimento ai propri criteri di rischio e rendimento.
La possibilità di un approccio sempre più personalizzato rende l’investimento di somme consistenti nel debito verde più attraente per gli investitori istituzionali, unitamente alle caratteristiche sue principali. Tra le fondamentali va ricordato che queste attività tendono ad avere flussi di cassa prevedibili a lungo termine, legati all’inflazione e relativamente fissi. I prestiti inoltre, tipicamente project finance, si sviluppano su periodi molto lunghi e sono a tasso variabile, offrendo, dunque, una protezione contro l’aumento dei tassi di interesse.
In che misura questa tipologia di allocazione può migliorare il profilo Esg del portafoglio di un investitore? Si tratta di un investimento ad impatto?
Le considerazioni Esg sono parte integrante dell’intero settore dell’energia verde. Tra i molteplici aspetti valutati, la conformità del processo di autorizzazione e di rilascio dei permessi seguito dal proprietario del progetto è un aspetto fondamentale dell’analisi. Ulteriori controlli avvengono sugli eventuali rischi ambientali e sulla governance. Dopo il finanziamento, periodicamente sono redatte relazioni contenenti le informazioni chiave sul progetto, grazie a cui il finanziatore può calcolare, sulla base dell’energia pulita generata, le mancate emissioni derivanti dal suo investimento. Questo processo è solo una delle tante possibilità per una valutazione che può seguire diverse strade per la determinazione del concreto impatto che questo tipo di investimenti hanno in termini prima di tutto ambientali.
Evergreen ed ELTIF stanno ampliando il perimetro degli investimenti alternativi sul continente, con il patrimonio arrivato a quota 213,7 miliardi di euro nel primo semestre 2026. Infrastrutture, private equity e private credit guidano una crescita che si accompagna a un’offerta sempre più ampia
Secondo UBS, i paperoni globali destinano mediamente il 23% delle loro risorse all’arte. Ma la quota investita è in calo tra i collezionisti. Tra illiquidità e passaggio generazionale, le raccolte entrano sempre più nelle strategie di gestione patrimoniale
Dalla dipendenza dei portafogli da Wall Street al bisogno di mercati dei capitali più profondi: l’Europa prova a trasformare il risparmio privato in nuove fonti di rendimento, investimenti produttivi e crescita reale
Per il country head Italia della società, l’asset management entra in una nuova fase. Per avere successo, oltre all’innovazione di prodotto, diventano sempre più importanti i contenuti di qualità e la formazione a supporto di distributori e investitori
Secondo il report di Peregrine Communications, il 73% dei wealth manager e private bank mostra una presenza visibile negli alternativi. Ma solo il 40% dispone di una sezione dedicata online. La distanza tra capacità d’investimento e abilità di raccontarla rischia di diventare un nuovo fattore competitivo
Secondo una survey di Preqin, gli alternativi sono scesi dal 21,2% al 17% dei portafogli istituzionali tra dicembre 2025 e lo scorso giugno. A pesare il rallentamento del ciclo dei capitali e maggior attenzione alla liquidità. Ridimensionato il sentiment sul private credit, ma l’interesse per equity e infrastrutture resta
Per il top manager di State Street, in uno scenario di maggiore frammentazione l’industria entra in una fase più complessa: mercati privati, wealth management, tokenizzazione e intelligenza artificiale richiedono infrastrutture globali, efficienza operativa e capacità di lavorare in modo locale. Innovazione, velocità e resilienza le caratteristiche per eccellere nel mondo frammentato
Uno studio mostra che l’apertura al retail può spingere i fondi alternativi a puntare su società meno mature e a mantenerle per un tempo maggiore in portafoglio, con effetti positivi anche sui risultati. Ma serve che i nuovi investitori abbiano un approccio paziente. In caso contrario, si rischia una pressione verso exit premature
Normativa europea, prodotti semiliquidi e una base di risparmio solida rendono il Belpaese un mercato ad alto potenziale per gli alternativi. Ma aprire le porte agli investitori retail non basta
Per il centro di ricerca dell’associazione, gli investimenti nel credito privato hanno raggiunto i 2.600 miliardi di dollari a livello globale anche grazie all’ingresso della clientela al dettaglio. Ma la democratizzazione richiede tutele, migliore gestione della liquidità e specializzazione. A rischio la resilienza di tutto il mercato
Secondo la Global Insurance Investments Survey 2026 di Marsh, il debito privato è oggi l’asset class preferita dalle compagnie. A trainare l’interesse sono soprattutto direct lending e credito asset-backed investment grade. Ma aumentano i timori per la compressione degli spread e il deterioramento degli standard di mercato
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min