Uno studio mostra che l’apertura al retail può spingere i fondi alternativi a puntare su società meno mature e a mantenerle per un tempo maggiore in portafoglio, con effetti positivi anche sui risultati. Ma serve che i nuovi investitori abbiano un approccio paziente. In caso contrario, si rischia una pressione verso exit premature
L’apertura dei private markets al retailpotrebbe avere un costo non solo in termini di liquidità, ma anche di performance. È il messaggio lanciato dalla School of Management del MIT insieme agli atenei di Hong Kong e Toronto nel paper ‛The impact of patient capital’, che analizza il rapporto tra orizzonte temporale degli investitori e decisioni dei fondi di venture capital a partire da un’ipotesi: la composizione della base sottoscrittori condiziona i gestori. Se infatti viene evidenziato come una presenza maggiore di capitali pazienti possa indurre ad attendere la maturazione delle società in portafoglio, dallo studio emerge anche il caso contrario: i general partner tendono a fare investimenti ed exit più frettolose quando i clienti hanno esigenze di liquidità e orizzonti ristretti. Un fenomeno a due facce che interessa soprattutto l’industria europea, intenta più di altre a spingere sulla democratizzazione degli alternativi, ma la cui soluzione potrebbe risiedere nell’ampliamento dei mercati secondari.
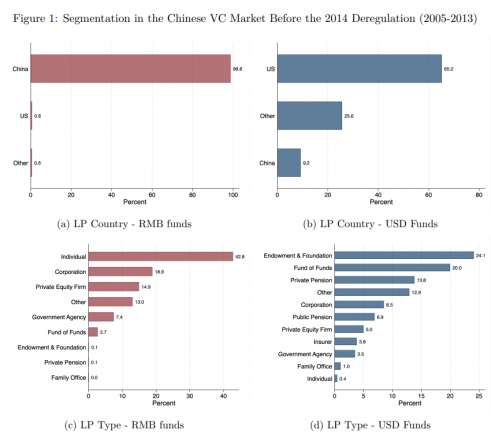
La ricerca prende le mosse da un caso studio particolarmente eloquente e che ha a che fare con la Cina. Fino al 2014 gli individui facoltosi rappresentavano una componente importante della base investitori coinvolta nei fondi di venture capital denominati in valuta locale, detenendo in media il 43% degli asset. Si trattava però di soggetti che, come evidenziato dagli accademici, avevano non solo un orizzonte temporale più breve ma anche una maggiore sensibilità ai rendimenti e più elevate esigenze di liquidità. Con la riforma introdotta proprio quell’anno, che ha fatto entrare nel mercato anche agli assicuratori e li ha portati a rappresentare in media il 54% degli AuM nei veicoli sui cui erano posizionati, si è assistito una significativa modifica delle strategie di portafoglio: i gestori hanno iniziato a investire in società più giovani e in fase più precoce, mantenendole però più a lungo prima dell’exit.
Più tempo, risultati migliori
Il dato più significativo che emerge dalla ricerca riguarda proprio i tempi di investimento. L’età media delle aziende al momento dell’investimento iniziale si è infatti ridotta di 1,2 anni, circa il 18% in meno rispetto al pre-riforma, mentre il periodo medio di detenzione è aumentato del 14% a 0,71 anni ed è cresciuta del 34% la quota di società mantenute per oltre cinque anni prima dell’exit. Un’estensione dell’orizzonte temporale alla quale è corrisposto il miglioramento degli esiti, con i fondi che hanno registrato un aumento del 52% del tasso di quotazioni o operazioni di M&A all’interno dei portafogli. Il tutto unitamente al raddoppio della probabilità che le partecipate rientrassero nel quintile superiore per numero di brevetti, metrica utilizzata dagli autori per misurare il successo delle società venture capital, e senza osservare un aumento dei default.
Tong Liu, ricercatore presso la Mit Sloan Business School
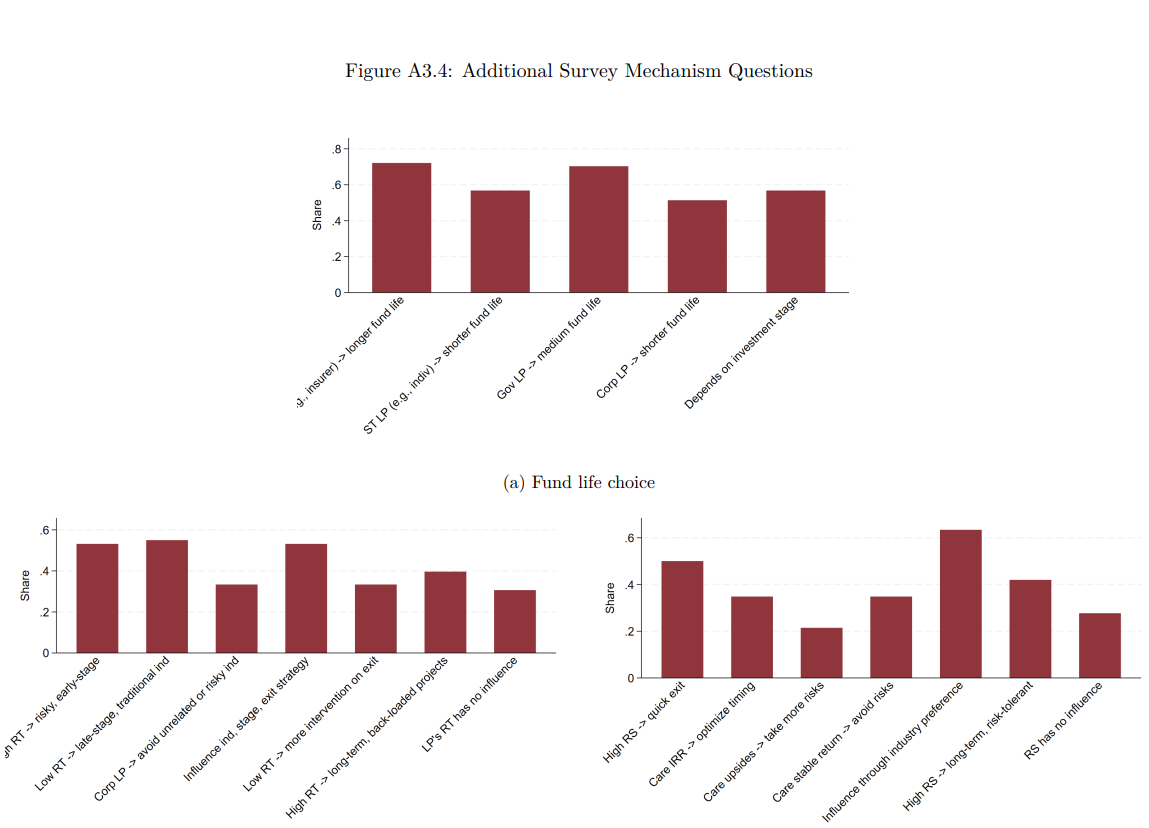
Per verificare che i risultati fossero effettivamente riconducibili alla riforma cinese, i ricercatori hanno poi confrontato i comparti in valuta locale con un gruppo di controllo costituito da veicoli comparabili denominati in dollari e gestiti dagli stessi operatori. Il risultato sostiene l’interpretazione secondo cui il cambiamento della composizione degli investitori abbia modificato l’orizzonte temporale degli asset manager e, di conseguenza, le caratteristiche delle allocazioni stesse. “Quando i limited partner differiscono per pazienza”, ha spiegato il professore della MIT Sloan Tong Liu in qualità di co-autore dello studio, “i general partner adattano la struttura dello strumento e la strategia all’orizzonte della propria base sottoscrittori”.
Il monito per la democratizzazione
Il punto sollevato dalla ricerca assume particolare rilevanza nella fase attuale, che vede l’industria europea impegnata ad ampliare l’accesso ai private markets da parte del retail. Se infatti l’obiettivo degli asset manager continentali è sempre più quello di intercettare una quota dei flussi verso questi strumenti, la maggiore presenza di investitori individuali rischia di modificare anche il comportamento dei fondi. “I nostri risultati forniscono una nota di cautela rispetto agli sforzi di democratizzazione in corso”, scrivono gli autori, “perché l’impazienza degli investitori può rivelarsi costosa”. Un effetto che promette di rivelarsi particolarmente forte nelle strategie illiquide in cui il gestore dispone di discrezionalità sulla tempistica delle allocazioni. sulla selezione delle partecipate e sulle exit.
Le implicazioni possono quindi estendersi oltre il solo venture capital. Nel buyout e nel growth equity, viene fatto notare, investitori con un orizzonte più ampio possono consentire trasformazioni operative più lunghe ed evitare exit premature. Nel private credit, invece, un capitale paziente può permettere scadenze accentuate o una maggiore disponibilità a gestire periodi temporanei di difficoltà dei debitori. Ma dove il tema diventa particolarmente interessante è nel caso dei prodotti evergreen, spesso indicati come uno degli strumenti attraverso cui avvicinare gli alternativi alla clientela retail. L’assenza di una scadenza fissa del comparto, tuttavia, non elimina necessariamente il problema. “Se le richieste di rimborso devono essere soddisfatte attraverso la vendita degli asset”, spiega Liu, “la pressione per la liquidità può trasferirsi direttamente sul gestore e costringerlo a disinvestire in momenti poco favorevoli”. In questo senso, conclude, “la strategia può sostituire una scadenza predeterminata con una pressione di rimborso permanente”.
Il ruolo del mercato secondario
La ricerca individua però anche un elemento in grado di attenuare il legame tra orizzonte degli investitori e strategia del fondo: la possibilità di vendere le quote sul mercato secondario. Gli autori hanno infatti osservato che la relazione tra orizzonte temporale dei sottoscrittori e strategia di portafoglio si indebolisce quando le partecipazioni dei fondi possono essere sottoposto a negoziazioni successive. La condizione, però, è che la liquidità del singolo possa essere separata dalla liquidazione degli asset sottostanti. È proprio questa distinzione a rappresentare uno dei nodi della democratizzazione dei private markets: ampliare l’accesso alla clientela individuale senza trasferire le sue esigenze di liquidità sulle decisioni di investimento di lungo periodo dei gestori.
Secondo un sondaggio Cerulli, la competizione per i professionisti della consulenza si intensifica e l’offerta assume un peso crescente nelle scelte di affiliazione. Il 41% degli advisor indica l’ampiezza dei prodotti finanziari tra i driver di scelte, mentre solo l’11% degli executive bancari la considera una leva per la retention
Una survey di KKR rileva un interesse crescente tra i clienti con almeno 500mila dollari di asset. Ma il 42% indica la mancanza di informazioni come principale barriera. Per il 53% il confronto in presenza con il consulente resta il canale preferito per orientarsi
Per Aleksandra Milan Cortegiano, director of investment funds and vehicles di Valeur Group, servire i grandi patrimoni significa andare oltre l’asset allocation: leggere famiglie, imprese, obiettivi e passaggio generazionale dentro una strategia davvero su misura
Il Global Private Capital Report 2026 di Ropes & Gray fotografa un settore ancora resiliente, ma alle prese con vincoli strutturali. Raccolta ed exit restano sotto pressione, mentre continuano a crescere i continuation fund. Tra boom dell’AI e il ruolo centrale dell’Europa, ecco le prospettive per il resto dell’anno
Secondo un report di Dynamo Software, i general partner aumentano gli investimenti in tecnologia e puntano sempre più sugli algoritmi per migliorare sia deal sourcing che due diligence e produttività. Ma il fundraising resta la principale sfida, mentre cresce il peso degli investitori private wealth rispetto agli istituzionali
Secondo il Global Wealth Report 2026 di UBS, nel 2025 la ricchezza personale globale è cresciuta del 10,8%. Ma emergono squilibri profondi: il dato medio è sceso in molti mercati, i milionari aumentano ovunque e il patrimonio diventa sempre più un tema politico
Per la società di consulenza, l’ampliamento della platea di investitori affluent e retail spingerà i ricavi da asset illiquidi a oltre 105 miliardi: quasi la metà del fatturato totale. A cresce soprattutto i fondi passivi. Intanto tecnologia e distribuzione ridisegnano gli equilibri competitivi del settore
Secondo Paolo Fumo, chief commercial Officer di CNP Assicura, il vero ostacolo alla diffusione delle coperture LTC in Italia non è la mancanza di consapevolezza ma il deficit di educazione. Prodotti più semplice, costi per fasce e un tandem pubblico la sua ricetta per colmare il gap
Uno studio della società mostra come wealth e asset management stiano entrando in una nuova fase, dove la consulenza evoluta si unisce ad AI e mercati privati. Nuovi modelli distributivi, formazione e relazione con il cliente la ricetta di Daniele Funaro per affrontare un mercato più competitivo e orientato alla pianificazione
Per il ceo della società, la crescita degli asset privati continuerà grazie a ricerca di diversificazione e bisogno di esporsi all’economia reale. Dagli USA nessun rischio contagio, ma la democratizzazione richiede maggiore cultura e consapevolezza sulla natura dei sottostanti. “Localismo ed expertise i nostri vantaggi competitivi”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min