Dal rapporto di Itinerari Previdenziali emergono ancora ampi margini di incremento per gli investimenti in economia reale. Le fondazioni di origine bancaria si riconfermano i maggiori investitori nell’economia reale nazionale
Alberto Brambilla, presidente Centro Studi e Ricerche Itinerari Previdenziali
Nel 2020 viene confermata la tendenza a smaltire titoli di Stato domestici da parte degli investitori istituzionali che, salvo alcune eccezioni, vedono diminuire l’investimento nelle emissioni del Tesoro. È quanto emerge dall’ottavo report Itinerari Previdenziali “Investitori istituzionali italiani: iscritti, risorse e gestori per l’anno 2020” presentato a Milano.
“Pur rimanendo in alcuni casi preponderante, diminuisce l’investimento in titoli di Stato e, in linea generale, nel reddito fisso, mentre aumenta l’affidamento delle risorse a gestori sempre più specializzati e con strategie innovative e diversificate”, commenta Alberto Brambilla, presidente del Centro Studi e Ricerche Itinerari Previdenziali.
Si consolida, altresì, la prassi di affidamento delle risorse tramite piattaforme d’investimento dedicate a singoli investitori o condivise tra più soggetti istituzionali e si costituiscono Sicav multicomparto.
I numeri del rapporto sugli investitori istituzionali
Dal rapporto di Itinerari Previdenziali emerge che il patrimonio è aumentato per gli investitori istituzionali che operano nel welfare contrattuale (fondi pensione negoziali, preesistenti e forme di assistenza sanitaria integrativa), delle casse privatizzate e delle fondazioni di origine bancaria passando dai 142,85 miliardi di euro del 2007 ai 269,84 miliardi di euro del 2020, con un incremento dell’88,9%.
In percentuale del pil, il patrimonio di questi soggetti è quindi pari al 16,3% e, includendo anche il welfare privato (compagnie di assicurazione del settore vita, rami I, IV e VI, fondi aperti e Pip), tale rapporto aumenta al 57,8%.
Il ritratto che emerge è quindi il ritratto di un Paese che negli anni è riuscito a consolidare il proprio mercato istituzionale, raggiungendo ormai una dimensione rilevante.
Dal punto di vista dei rendimenti, nonostante il cigno nero che si è abbattuto sui mercati finanziari, nel 2020 tutti gli investitori istituzionali hanno realizzato buone performance, anche se inferiori a quelle del 2019. In particolare, le fondazioni di origine bancaria segnano un +3,6% (6,5% nello scorso anno), seguite dai fondi pensione negoziali con un +3,1% (7,2% nel 2019), dai fondi aperti con +2,9%, dai fondi preesistenti con il 2,6% e dalle gestioni separate con +1,4%; in negativo di 0,2% solo le unit linked. Risultati ancora più apprezzabili se confrontati con i rendimenti target di Tfr, inflazione e media quinquennale del pil, che si sono attestati rispettivamente all’1,2%, -0,2% e 2%.
“L’allocazione degli attivi investiti ha consentito di superare positivamente un anno complicato per le gestioni finanziarie di tutti gli operatori di mercato anche grazie alla diversificazione, attuata sempre più mediante una gestione diretta in private market e con fondi d’investimento a gestione attiva”, analizza Brambilla.
Il supporto all’economia reale
Crescono infine gli investimenti in economia reale, anche domestica, finalizzati a generare ricadute positive per il territorio, “investimenti dei quali – ha precisato Brambilla nel corso del convegno – il Paese ha grande bisogno, soprattutto in un momento di necessaria ripartenza come quello attuale”.
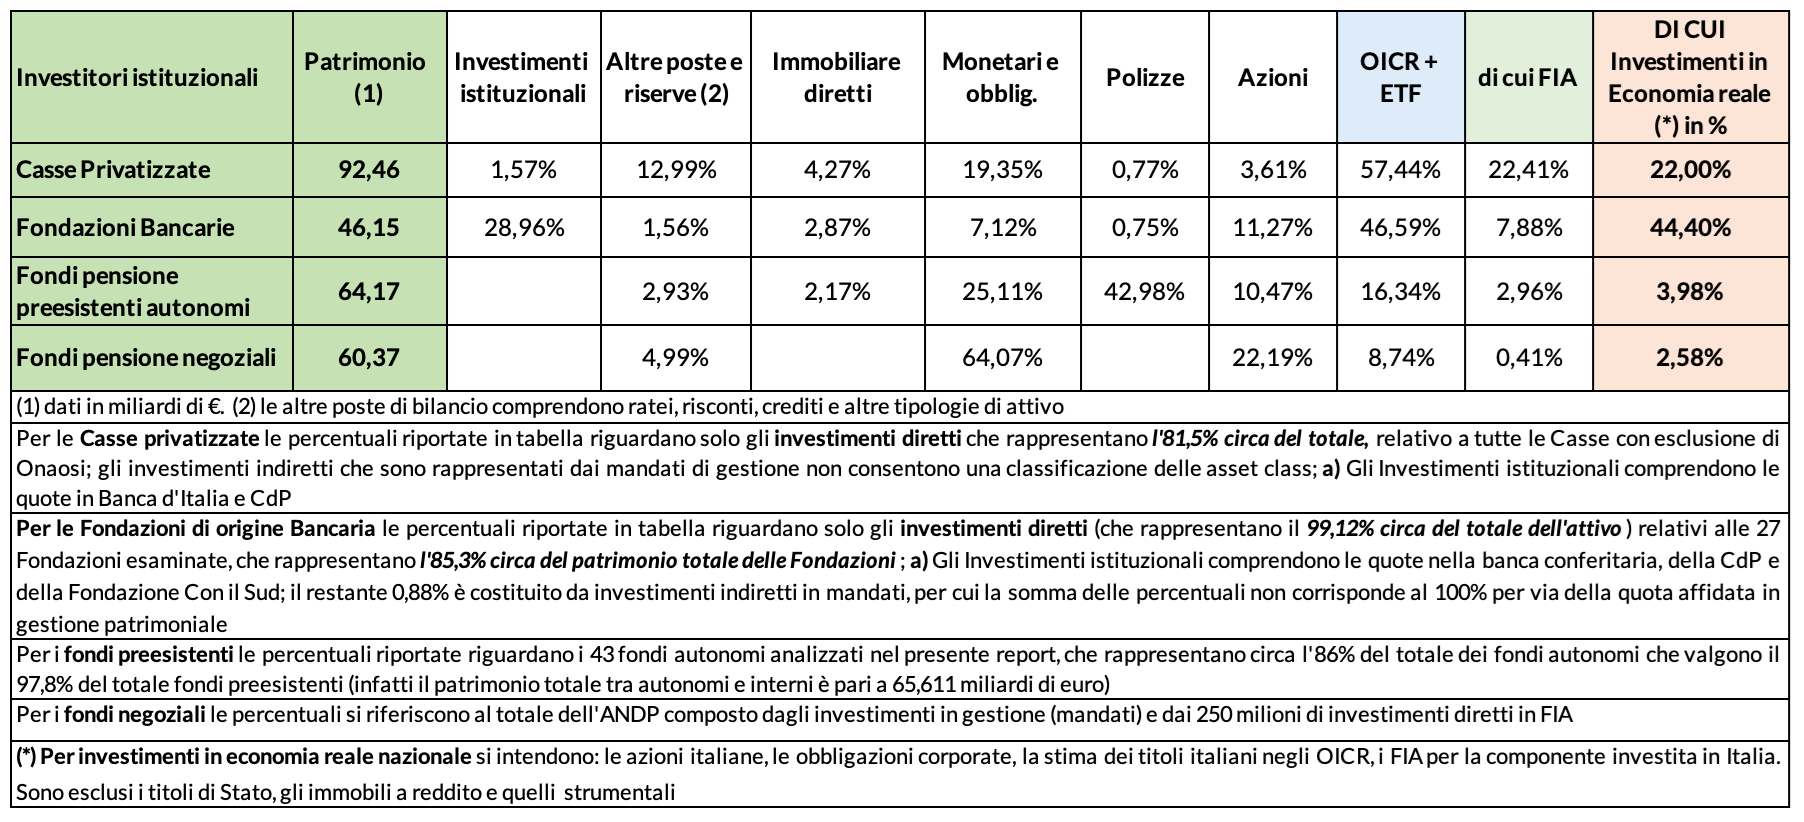
In particolare, anche per il 2020 le fondazioni di origine bancaria si riconfermano i maggiori investitori nell’economia reale nazionale, con il 44,4% del patrimonio investito; seguono le casse privatizzate dei liberi professionisti, con il 22% in aumento rispetto al 21% dell’anno precedente e al 16,31% del 2018.
Si conferma invece modesta la percentuale investita nel Paese da parte di fondi pensione negoziali e preesistenti, che si fermano rispettivamente al 2,58% e al 3,98% del patrimonio destinato alle prestazioni (vale a dire 60,37 e 64,17 miliardi). “A impressionare non positivamente – commenta il presidente del Centro Studi Itinerari Previdenziali – è sicuramente l’esiguità degli investimenti dei fondi di natura contrattuale, in gran parte alimentati dal Tfr ‘circolante interno’ alle aziende e che, quindi, è e dovrebbe essere la prima e principale forma di sostegno all’economia reale, anche se sono ormai diversi i percorsi d’investimento intrapresi aggregando i patrimoni di più fondi”.
“Dal 2007 alla fine del 2020 ai fondi pensione e al fondo gestito dall’Inps sono confluiti circa 155,45 miliardi di Tfr sottratti alle imprese italiane, alle quali ne sono tornati mediamente il 3,5% l’anno, che possiamo stimare in circa 36 miliardi di euro. Dati su cui riflettere, anche per le loro ripercussioni sia sull’occupazione sia sulla produttività e, quindi, sullo sviluppo del nostro Paese”, conclude Brambilla.
Per il portfolio manager, la de-dollarizzazione non è un rischio. Ma gli acquirenti del debito Usa sono cambiati. E le conseguenze si estendono a tutto il reddito fisso
Secondo una survey di Preqin, gli alternativi sono scesi dal 21,2% al 17% dei portafogli istituzionali tra dicembre 2025 e lo scorso giugno. A pesare il rallentamento del ciclo dei capitali e maggior attenzione alla liquidità. Ridimensionato il sentiment sul private credit, ma l’interesse per equity e infrastrutture resta
Dal Global Asset Owner Barometer 2026 di Marsh emerge una strategia Barbell. Piacciono i mercati privati, ma aumenta la selettività. Tra i rischi più temuti, geopolitica e disruption tech
WisdomTree: il 38% programma un aumento significativo. E l’accelerazione riguarda tutta Europa. Ma la sfida ora è comprendere il loro ruolo nei portafogli e spiegarle ai clienti finali
Secondo gli Institutional Investor Indicators di State Street, agosto conferma uno scenario favorevole agli asset rischiosi. Tech sempre in testa, mentre prosegue la rotazione dal reddito fisso verso la liquidità
Itinerari Previdenziali: vale il 48% del Pil. E i rendimenti si confermano positivi. Nel 2025 la previdenza complementare ha raggiunto quota 262 miliardi: "Ampi margini di crescita, anche grazie alle novità normative”
Una survey di KKR rileva un interesse crescente tra i clienti con almeno 500mila dollari di asset. Ma il 42% indica la mancanza di informazioni come principale barriera. Per il 53% il confronto in presenza con il consulente resta il canale preferito per orientarsi
Osservatorio Ecm di Irtop Consulting: ricavi a +12%. Fondamentali solidi, ma cala il numero di Ipo. Arca e Algebris tra gli investitori più attivi. Lambiase: “La Siu, il rafforzamento della previdenza complementare e la riforma del Tuf e dei Pir aprono una nuova fase”
Schroders: gli istituzionali temono l’incertezza sulla politica estera e sulla leadership degli Usa. E puntano sulla diversificazione. Quasi uno su due valuta congiuntamente i mercati azionari pubblici e privati. Continua a piacere il private credit
Rapporto Consob sulla corporate governance: prende piede il sistema monistico e aumentano gli amministratori indipendenti. Sempre elevata la concentrazione proprietaria
La crescita di private equity e private credit spinge il più grande fondo sovrano del mondo a riflettere su un possibile ingresso nell’asset class. Segnale di come una quota crescente della creazione di valore si stia spostando fuori dai mercati quotati
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3,30 min