La view per il nuovo anno appare positiva sia sul fronte equity che obbligazionario. Restano alcuni rischi macro all’orizzonte. Uno dei più grandi? Un surriscaldamento dell’economia americana
Fabio Fois, responsabile investment research e advisory di Anima SGR
Hanno scelto la celebre frase del giovane Tancredi nel Gattopardo per raccontare un 2026 che si annuncia carico di sfumature: un anno in cui molto dovrà cambiare affinché l’equilibrio complessivo non si spezzi. “Ci siamo chiesti: che cosa deve cambiare perché tutto rimanga com’è?”, spiega Fabio Fois, responsabile Investment Research & Advisory, introducendo un outlook che rovescia la logica tradizionale delle preoccupazioni macro. Il problema degli Stati Uniti non è la debolezza (o il rischio recessione predetto lo scorso anno), ma l’eccesso di forza. “Siamo in un’economia dove i consumatori americani continuano a spendere”, osserva Fois. Perciò “pensiamo che negli Stati Uniti sia in atto una rivoluzione ‘gattopardiana’ all’interno della funzione di produzione, che si conferma tesa a soddisfare una domanda di consumo che rimane forte, ma con un diverso mix di fattori produttivi”. Una condizione apparentemente ideale, che tuttavia rischia di trasformarsi in una minaccia per la stabilità dei salari e dell’inflazione se venisse ulteriormente alimentata da nuovi stimoli fiscali. A rendere il quadro complicato è un mercato del lavoro che non assume e non licenzia (“no hiring, no firing”, ripete l’esperto) frutto anche delle restrizioni all’immigrazione. Se la domanda ripartisse bruscamente, la pressione sui salari rischierebbe di diventare ingestibile.
Al confronto, l’Europa vive una fase opaca: crescita fiacca, contributi tecnici più che reali e una Germania che, secondo l’analisi di Anima, resta il punto di frizione dell’intero continente. “Abbiamo bisogno che la Germania riesca a implementare l’ambizioso piano fiscale che è stato approvato”, ribadisce Fois, evidenziando come la vera domanda sia non se l’Europa crescerà, ma se avrà la capacità politica di farlo.
Europa e Cina: potenziali sorprese, ma poche certezze
Alla presentazione dell’outlook 2026, presso gli uffici della SGR milanese, Fois dedica spazio anche alle due grandi variabili che condizionano gli investitori globali: la Cina e la politica monetaria europea. La prima continua a essere sostenuta da interventi tattici che tengono la macchina in movimento ma non ne riparano il motore. “Stanno tenendo in piedi la Cina in modo artificioso senza risolvere i problemi strutturali”, osserva, ricordando che le fragilità immobiliari e la mancanza di fiducia dei consumatori pesano come zavorre sull’intero continente asiatico. L’Europa, invece, vive un momento ambiguo: la crescita è debole ma il rallentamento dell’inflazione e l’incertezza sulla Germania aprono la strada a possibili scelte accomodanti da parte della BCE. “La qualità della crescita verso fine anno è piuttosto scarsa”, insiste l’esperto, segnalando che i numeri non raccontano una ripartenza, ma una tenuta a fatica. È un contesto che lascia intendere che la politica monetaria potrebbe diventare più morbida più rapidamente del previsto. Una dinamica che, se sul piano macroeconomico non cambia la sostanza della stagnazione, sui mercati potrebbe generare movimenti significativi, soprattutto sul fronte obbligazionario.
Ottimismo selettivo sui mercati
Filippo Di Naro, responsabile direzione investimenti di Anima SGR
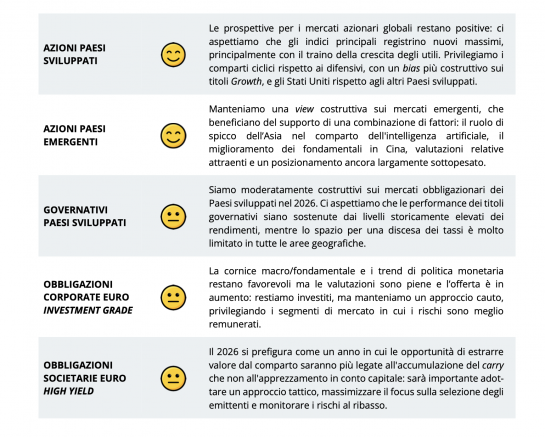
È però quando si passa ai mercati che la narrazione si fa più viva. Filippo Di Naro, responsabile della Direzione Investimenti, non nasconde un cauto ottimismo: “Questo quadro macro dovrebbe rappresentare uno di quegli scenari che favorisce l’investimento sia nei bond che nell’equity”, afferma, sgombrando il campo dai paragoni più abusati. La prima distinzione è netta: il mercato americano non vive un remake del 2000. “Analizzando le singole società questa ipotesi sembra lontana dalla realtà”, afferma. La forza degli utili, soprattutto negli Stati Uniti, rappresenta il principale elemento di discontinuità rispetto alle vecchie bolle: non è solo una storia di multipli, ma di profitti che continuano a crescere in settori legati alla produttività e all’innovazione. Non è un caso, quindi, che dal punto di vista regionale, nel 2026 la SGR continuerà a privilegiare gli Stati Uniti rispetto al resto dei mercati sviluppati, per la preminenza nel settore dell’intelligenza artificiale (anche se pensano che anche Europa e Giappone registreranno performance positive, con il sostegno dei piani di stimolo fiscale locali). Tuttavia, il fattore che secondo Di Naro influenzerà maggiormente la dinamica dei mercati non è la macroeconomia, bensì la microstruttura. “Parte dell’andamento recente è venuta dal fatto che gli investitori sistematici colgono segnali dalla volatilità e aggiustano rapidamente le posizioni”, spiega. È la fotografia di un mercato governato da algoritmi, dove le correzioni possono nascere da semplici variazioni di volatilità e dove gli indici possono muoversi in modo brusco senza che ci sia un reale deterioramento dei fondamentali. Un terreno che favorisce chi ha orizzonti di lungo periodo, ma che può disorientare chi cerca coerenza nei movimenti quotidiani.
View strategiche core di mercato
Fonte: Anima SGR
L’Europa, al confronto, appare più leggibile. “È un mercato più difensivo, meno esposto ai temi di concentrazione americani”, osserva il direttore investimenti, sottolineando come la combinazione di valutazioni più ragionevoli, settori difensivi più pesanti e una BCE potenzialmente più accomodante renda il Vecchio Continente interessante per chi cerca stabilità. Nel credito e nei governativi, il giudizio è persino più netto: l’Italia viene definita “un’oasi di stabilità”, grazie al carry elevato e a una volatilità sorprendentemente contenuta. Al contrario, l’universo dei Treasury americani resta esposto a più variabili: deficit elevato, polarizzazione politica e una Fed che non può permettersi accelerazioni premature. Infine, Di Naro individua un protagonista inatteso del 2026: i mercati emergenti. “Il dollaro debole è la scintilla del rinato interesse”, afferma, aggiungendo che se la valuta statunitense continuerà a indebolirsi, la combinazione di flussi in ingresso, valutazioni attraenti e tassi reali elevati potrebbe riportare gli emergenti al centro del portafoglio degli investitori globali. “Manteniamo perciò una view costruttiva sui mercati emergenti, in virtù del supporto derivante da una combinazione di fattori strutturali e ciclici”.
In questo scenario, il 2026 immaginato da Di Naro non è un anno lineare, ma un anno “di navigazione”: un contesto costruttivo, ma per investitori disposti a seguire i flussi, a cogliere rotazioni improvvise e a non farsi sorprendere dall’accelerazione degli algoritmi. Un anno che premia la pazienza, l’analisi fondamentale e la capacità di leggere ciò che si muove sotto la superficie degli indici.
L’occupazione americana supera nettamente le previsioni e la disoccupazione scende al 4,1%. Per gli asset manager, il report rafforza le aspettative di ritocco verso l’alto al costo del denaro. Ma la vera variabile resta l’inflazione
Dopo il giovedì nero di Wall Street, i timori di una bolla sono aumentati. Secondo gli asset manager la politica è stata solo il detonatore: pesano valutazioni, costi degli investimenti e posizioni affollate. Gli imperativi? Diversificare e ridurre la concentrazione sul tech
Per il consigliere economico di Allianz, intervistato dal Corriere della Sera, il rialzo delle Borse dopo la vittoria democratica riflette le attese di un freno agli attacchi alla Fed e alle tensioni commerciali. “Ma Washington non smetterà di dover fare i conti la corsa dei prezzi”. Intesa con Teheran più vicina
Bailey avverte: non sarà l’ultima stretta, l’inflazione potrebbe toccare il 5% nel 2027. Per gli asset manager l’Mpc interverrà ancora, ma le aspettative dei mercati sono troppo pessimistiche
Secondo un sondaggio di Alfi ed Efama, il 97% ricorre strumenti generativi e il 60% ha già introdotto gli agenti, Ma solo il 20% ha raggiunto una fase di implementazione avanzata. A fare da ostacolo qualità dei dati, competenze e difficoltà nel misurare il ritorno degli investimenti
Secondo i gestori, per i mercati il quadro non cambia radicalmente, ma la vittoria dei democratici avrà delle ripercussioni. Soprattutto sul tech, ma anche su Treasury, dollaro, difesa, sanità e rinnovabili
Rifinanziamenti, vincoli regolamentari delle banche e maggiore richiesta di soluzioni su misura aprono spazi ai player alternativi. Una crescita che, per il country head della società, può aumentare la liquidità e ridurre i costi del mercato
Secondo il multi-asset credit strategist Karoui, il rialzo dei rendimenti ha restituito ai bond un ruolo centrale nei portafogli multi-asset. Ma il costo del capitale mette sotto pressione i debitori più fragili, il finanziamento a leva dell’intelligenza artificiale e il mercato immobiliare. Ecco cinque aree da osservare
Capital Group: distribuiti 546 miliardi di dollari (+7,5%). Settore finanziario in testa. In Italia +1% da inizio anno, con una crescita sottostante del 9,2% al netto di un significativo taglio. L’anno dovrebbe chiudere a 2.240 miliardi, +6,8%
Il sentiment index di CFA-Radiocor resta negativo a -47,1 punti. Gli operatori prevedono un peggioramento dell’economia italiana, ma ridimensionano le attese sui prezzi e sulla stretta monetaria. Ancora prudenti i mercati azionari, mentre cambia la prospettiva sul biglietto verde
Secondo gli asset manager, per i mercati contano più utili e inflazione delle urne. Ma l’impatto si farà comunque sentire, soprattutto su tech, sanità, dollaro e rendimenti
Iscriviti per ricevere gratis il magazine FocusRisparmio

 7 min